📘 新刊|『飛行機は、なぜそこを飛んでいるのか』 Kindle Unlimited対象 Amazonで見る →
過去最高の売上でもなぜ苦しいのか――スカイマークを襲う「燃油高・円安・機材更新」の三重苦
【編集部注】本稿は当ラボの独自分析です。事実関係は決算短信・決算補足説明資料・有価証券報告書等の一次情報、および各種報道をもとに確認しています。【事実】は確認済みの情報、【考察】は当ラボの分析・見解であることを明示します。
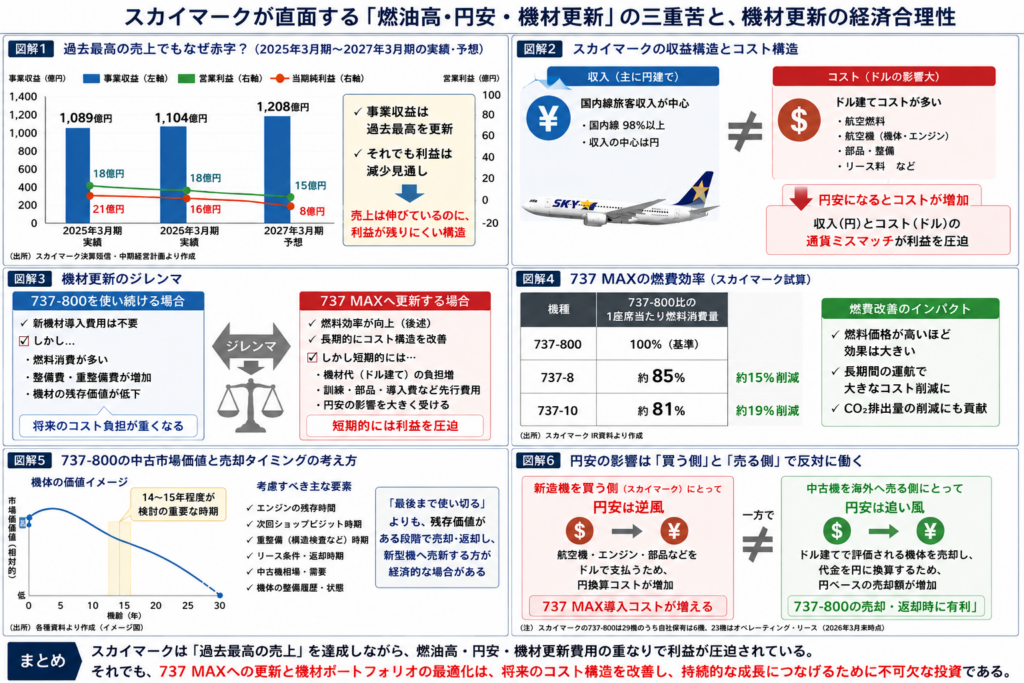
売上は過去最高。それなのに利益は減っている――スカイマークの2026年3月期決算は、一見すると矛盾した姿を見せている。答えは単純な「燃料高で赤字」ではない。燃油高・円安・機材更新という三つの負担が同時に重なり、次の10年のコスト構造を作り直している最中だからだ。
目次
過去最高の売上、それでも減益
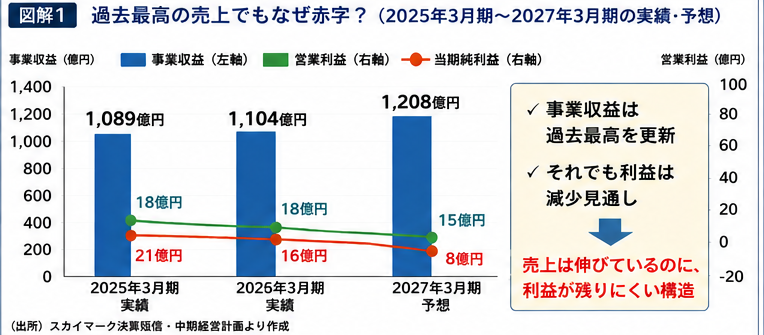
【事実】スカイマークの2026年3月期の事業収益は1,104億4,100万円。前期比1.4%増となり、過去最高を更新した。一方で営業利益は18億100万円(前期比1.4%減)、当期純利益は16億3,800万円(同23.7%減)にとどまった。会社側は2027年3月期について、事業収益1,208億円とさらに過去最高を更新する一方、営業利益は15億円、純利益は8億円まで減少すると予想している。
【考察】つまり現在のスカイマークで起きている問題は、「乗客がいない」のではなく、「売上が増えても利益が残りにくい」という問題である。
JAL・ANAともLCCとも違うスカイマークの立ち位置
【事実】スカイマークはLCCではなく、一方でJALやANAのようなフルサービスキャリア(FSC)とも異なる。高い運航品質を維持しながら比較的手頃な運賃を提供する「中間ポジション」を、同社自身が重要な商品価値として掲げている。JALやANAは国際線、プレミアム需要、法人需要、貨物、マイレージなど複数の収益源を持つ一方、スカイマークは国内旅客輸送への依存度が高い。
【考察】この中間ポジションは平時には強みだが、燃料価格や為替が大きく動く局面では弱点に転じうる。コストが上昇しても運賃を大幅に引き上げれば「それならJAL・ANAを選ぶ」という顧客が出かねず、逆に運賃を抑えれば利益率が圧迫される。この構造が現在のスカイマークを難しい立場に置いている。
燃油高だけではない――「円安」が二重に効いてくる
【事実】航空燃料に加え、航空機・エンジン・部品・整備など、航空会社のコストの多くはドルの影響を強く受ける。一方でスカイマークの収入の中心は国内線であり、基本的には円建てである。
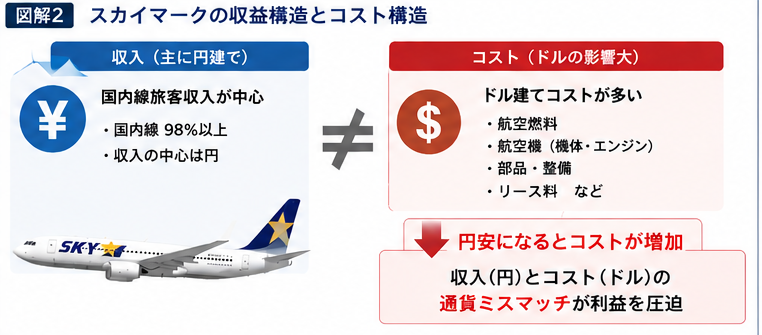
【考察】収入は円、コストの多くはドルという通貨のミスマッチは、円安局面で収益を圧迫する構造そのものである。しかも現在はこれに機材更新という大きなイベントが重なっている。
737-800から737 MAXへ――避けて通れない世代交代
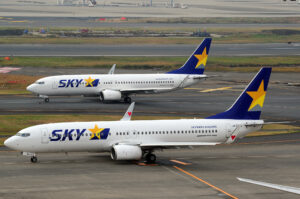
【事実】2026年3月31日時点で、スカイマークは29機の737-800を運航しており、内訳は自社保有6機、オペレーティング・リース23機だった。2026年4月30日(現地時間29日)、スカイマークは日本の航空会社として初めて737-8を受領し、5月28日には羽田―福岡線で営業運航を開始した。同社は737-8を13機、737-10を7機の計20機導入する計画で、2026年3月期の設備投資総額は約336億円に達したとされる。
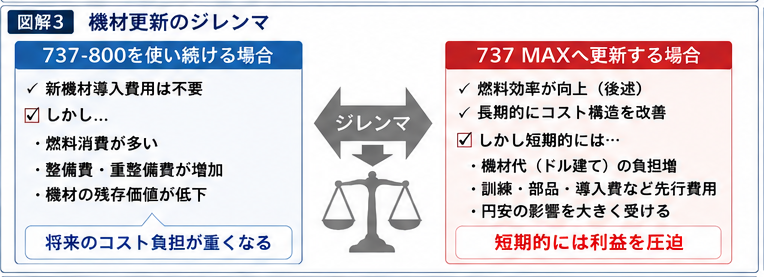
【考察】これは単なる新型機導入ではなく、本格的な世代交代の始まりである。ただし新型機の導入には、機体そのものに加えパイロット・整備士の訓練、シミュレーター、予備部品、整備体制の構築など、運航開始前から多額の費用が発生する。したがって短期的に見れば、機材更新は利益を圧迫する要因になる。
では、業績が厳しいのなら更新を延期すればよいのか。そう単純ではない。
「更新しない」という選択にもコストがある
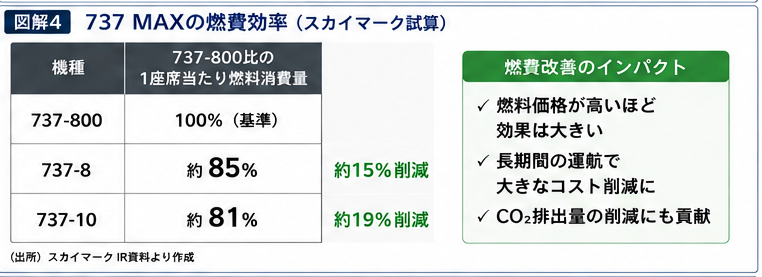
【事実】適切な整備を続ければ、737-800を20年以上使用することも技術的には可能である。スカイマーク自身は、737-8が737-800と比較して燃料効率が約15%改善すると説明している。
【考察】重要なのは「飛ばせるか」ではなく「経済的に飛ばし続けるべきか」という問題である。機齢が進めば、重整備、エンジンのショップビジット(エンジンを取り外して行う分解整備)、着陸装置やAPUなどの大きな整備イベントが発生する。既存機に多額の整備費を投入して延命するか、その資金を次世代機への更新に振り向けるか――航空会社はある時点でこの判断を迫られる。燃料価格が高い環境ほど、737-8の「約15%」という燃費差は長期的に大きく効いてくる。
737-800は「使い切れば得」とは限らない
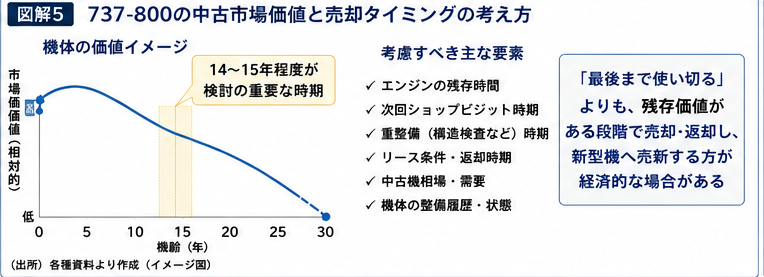
【事実】737-800は世界中で大量に運航されてきた機種であり、旅客機としての二次市場に加え、貨物機への転用という出口も存在する。ボーイングは737-800BCF(Boeing Converted Freighter)を展開しており、これまでに180機以上が引き渡されている。スカイマークの737-800には機齢が14〜15年前後に達する機体もある。
【考察】航空機は自動車と同様、「最後まで使い切る」ことが必ずしも最も経済合理的とは限らない。機齢が進み大規模整備が近づけば、買い手は将来の整備費用まで織り込んで価格を決めるため、一定の残存価値があるうちに売却・返却し、新型機へ移行する方が合理的になる場合がある。ただし14〜15年という年数だけで「売却の最適時期」と断定はできず、実際の価値はエンジンの残存時間、次回ショップビジット(エンジンを取り外して行う分解整備)までの期間、整備履歴、リース条件などによって大きく変わる。
円安は「買う側」には逆風、「売る側」には追い風
【事実】新造機や関連部品などドル建ての支出を円換算すれば、円安局面で負担は増える。一方、既存の737-800を海外市場へ売却する場合、ドル建てで評価される機体の売却代金を円に換算するため、円安は円ベースの売却額を押し上げる方向に作用する。スカイマークの737-800は29機のうち23機がオペレーティング・リースであり(2026年3月末時点)、すべてを自社で中古市場へ売却できるわけではない。
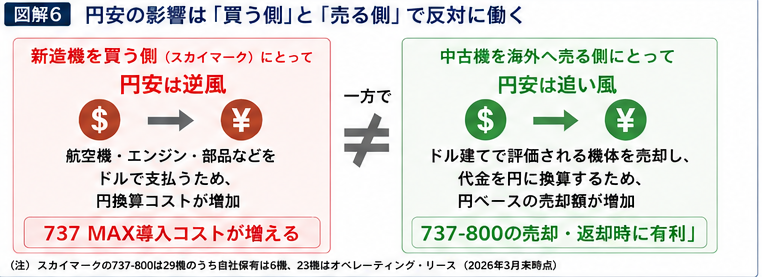
【考察】同じ円安でも、新造機を買う側にはマイナス、中古機を海外へ売る側にはプラスに働くという非対称性がある。自社保有機の処分やリース機の返却時期を含め、機材更新をどのタイミングで進めるかは、今後の財務に大きく影響する論点である。
「赤字だから更新できない」ではなく「今更新しなければ将来もっと高くつく」
【考察】ここまでの構造を整理すると、次のような負の連鎖として見えてくる。
過去最高の売上 → しかし利益率は低い → 燃料高・円安でコスト上昇 → 同時に737-800が更新期へ → 737 MAX導入で短期的な負担増 → しかし更新しなければ燃料費・整備費が将来さらに重くなる
通常の製造業であれば設備投資を延期する選択肢もあり得るが、航空会社の場合、安全性と信頼性を維持しながら古い機材を運航し続けるには整備投資が必要であり、同時に燃費性能でも新型機との差が広がっていく。だからこそ、「赤字だから更新できない」のではなく、「赤字でも更新しなければならない」局面にあると当ラボは見る。
スカイマークは今、「谷」を越えようとしている
【事実】スカイマークは2029年度に事業収益1,700億円、営業利益120億円を目標として掲げており、新機材による供給力拡大と効率化を成長戦略の中心に置いている。
【考察】737-800から737 MAXへの移行が進めば燃料効率は改善し、座席数の多い737-10を羽田―福岡など需要の大きい幹線へ投入すれば、1便当たりの座席供給量を増やすこともできる。今後を見るうえで重要なのは、単に「今期赤字になったかどうか」ではなく、①機材更新が一巡した後に本当に利益率が改善するのか、②「安いけれどLCCではない」という独自ポジションをどこまで収益につなげられるのか、という二点だろう。
現在のスカイマークは、需要不足に苦しんでいる航空会社ではない。むしろ需要があり、過去最高の売上を記録しながら、その売上を利益へ変換する力が問われている航空会社である。そして、その最中に数十機規模の機材世代交代を進めなければならない。短期的には重い負担だが、この更新を先送りすれば、古い機材への整備投資、燃料消費、そして中古機としての残存価値低下という別のコストが待っている。
「更新するには苦しい。しかし、更新しない方が将来もっと苦しくなる」――それが、いまスカイマークが置かれている、航空会社特有の難しい経営局面である。
参考・出典
- スカイマーク、純利益16億円 2026年3月期(TRAICY)
- スカイマーク(株)決算情報(Yahoo!ファイナンス)
- スカイマーク、本邦初ボーイング737-8を受領(トラベルWatch)
- スカイマークの737-8初号機、羽田到着(Aviation Wire)
- 有価証券報告書等(IR情報)スカイマーク公式
- 株主・投資家情報(IR)スカイマーク公式
本稿は上記を含む公開情報(決算短信、決算補足説明資料、有価証券報告書、各種報道等)に基づくOSINT分析であり、投資判断を推奨するものではありません。
―航空インテリジェンスラボ|2026年8月16日
📘 書籍のご案内
『飛行機は、なぜそこを飛んでいるのか』
元パイロットが読み解く 航空地政学
Kindle版・Kindle Unlimited対象
Amazonで見る →
関連記事
-
 ANAによるAIRDO・ソラシドエア完全子会社化の狙いと論点――売上増でも利益が減る航空業界、国内線再編の行方【航空経済】
-
米国航空会社はなぜ増収でも利益が圧迫されるのか――燃料高騰が映す航空産業の収益構造【航空経済】
-
日本の商社が航空機リース事業を拡大――ロシアの教訓と経済安全保障上の新たなリスク【航空経済】
-
JAL・ANAが選んだ「E190-E2」はどんな機体か――性能・運航実績と三菱スペースジェットとの関係【航空技術・航空経済】
-
2026年、世界航空業界に構造変化――旅客・貨物市場の明暗と軍用機需要の拡大
-
JSXがES-36を最大100機発注 ― Heart Aerospaceの新型ハイブリッド電動機は何が変わったのか
-
日本・イスラエルBASA締結――航空製品の耐空性相互承認、6番目のパートナーの意味
-
ヤマト貨物撤退で「防波堤」を失うスプリング・ジャパン――JAL66.7%取得から読む2027年問題