📘 新刊|『飛行機は、なぜそこを飛んでいるのか』 Kindle Unlimited対象 Amazonで見る →
ANAによるAIRDO・ソラシドエア完全子会社化の狙いと論点――売上増でも利益が減る航空業界、国内線再編の行方【航空経済】
目次
はじめに――ANAが進める国内航空市場の再編
【事実】2026年10月29日、ANAホールディングス(以下、ANAHD)は、北海道を中心に運航するAIRDOと、九州・沖縄を中心に運航するソラシドエアの共同持株会社「リージョナルプラスウイングス」(以下、RPW)を完全子会社化するため、基本合意書を締結したと発表した。
- 手法は株式交換で、2027年4月1日の実現を目指している。公正取引委員会の企業結合審査の承認が前提である。
- 最終契約は未締結で、株式交換比率や取得対価は決まっていない。最終契約は2026年12月下旬、RPWの株主総会での承認は2027年2月下旬の予定である。
- ANAHDはすでにRPW株式の15.32%を保有している(筆頭株主は日本政策投資銀行の25.86%)。RPWは2022年10月にAIRDOとソラシドエアの共同持株会社として発足し、両社を100%保有する。
- 目的は、国内旅客事業の収益回復と、地域航空ネットワークの持続性の向上である。ANAは、シナジーの定量値を2027年3月期の通期決算時(2027年4月末ごろ)に示す考えである。
- 当面はAIRDOとソラシドエアのブランドを維持する。ANAブランドへの統合は、中期的な検討課題とされている。
本稿では、最新の決算数値を整理し、今回の再編の背景、ANAが得るものと得られないもの、羽田の発着枠や競争政策などの未確定の論点を、【事実】と【考察】に分けて示す。
【考察】今回の動きは、大手が中堅を傘下に収めるという構図にとどまらないと当ラボはみる。背景には、燃油費の高騰、円安、整備費・人件費の増加、国内人口の減少、出張需要の変化がある。加えて、2026年2月下旬以降の中東情勢(ホルムズ海峡の封鎖)に伴う燃料価格の上昇が、世界の航空会社の費用構造を悪化させている。国内航空市場では、規模を維持する経営から、限られた需要と経営資源のなかで収益性を確保する経営への転換が始まったと捉えるべきである。
1.ANAの最新決算――売上高17.5%増でも営業利益は9.7%減
【事実】2026年10月29日、ANAHDは2027年3月期第2四半期累計(2026年4〜9月)の決算を発表した。2026年11月3日時点で、これが最新の公表決算である。
| 項目 | 2026年4〜9月 | 前年同期比 |
|---|---|---|
| 売上高 | 1兆3,987億円 | +17.5% |
| 営業利益 | 881億円 | −9.7% |
| 経常利益 | 856億円 | 約−10% |
| 親会社株主帰属純利益 | 670億円 | −11.8% |
| 営業利益率 | 約6.3% | 前年同期は約8.2% |
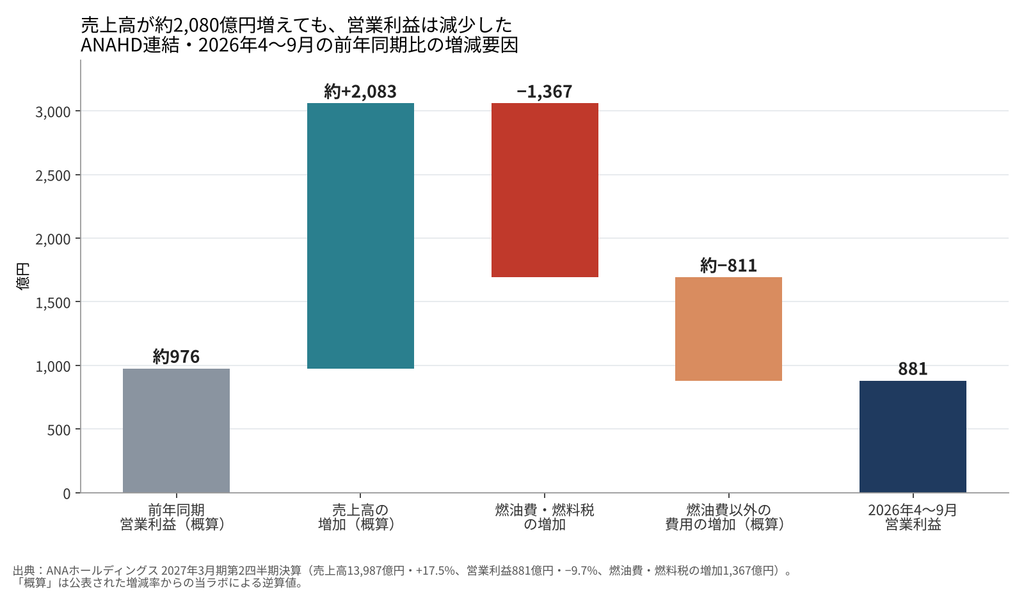
航空事業に限ると、上期の売上は1兆2,892億円、営業利益は801億円である。燃油費・燃料税は約3,601億円で、航空事業の営業費用の約29.8%を占め、前年同期から1,367億円増えた。そのほかの主な費用は、整備部品・外注費1,352億円、航空機賃借料923億円、減価償却861億円、空港使用料677億円である。
2027年3月期の通期予想は、売上高2兆8,700億円(上方修正)、営業利益1,500億円(据え置き)、純利益990億円である。下期の前提は、ドバイ原油90ドル/バレル、シンガポールケロシン150ドル/バレル、1ドル160円で、燃油費は当初計画から約760億円上方修正された。会社は、需要や単価の改善でこれを吸収する計画である。
【考察】売上高は約2,080億円増えたが、燃油費・燃料税の増加(1,367億円)とそれ以外の費用の増加(当ラボ逆算で約810億円)が増収分を上回り、営業利益は減少した。航空需要が伸びても、費用の伸びがそれ以上であれば利益率は下がる。今回の決算は、需要の拡大だけでは利益を確保できない航空産業の構造を示している。
国内線と国際線の違い
【事実】ANAブランドの2026年度上期の旅客収入は、国際線が約4,920億円(+21.2%)、国内線が約3,703億円(+1.0%)であった。国内線は旅客数が前年並み(2,257万人)で、座席供給(ASK)は約1.5%減の230.92億席キロ、旅客キロ(RPK)は181.13億人キロ、搭乗率は78.4%である。国際線は旅客数が約7%増えた。国内線は、供給量を絞り、単価を上げて収入を維持している構図である。
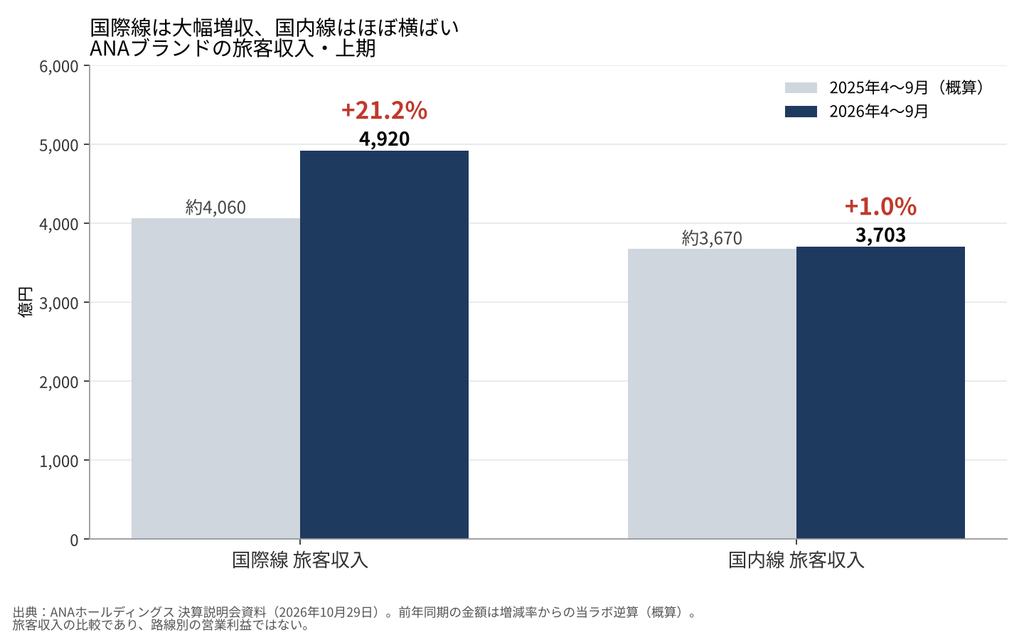
これらは旅客収入の比較であり、路線別の営業利益を示すものではない。
【考察】国内線の収益構造の見直しは、ANAにとって重要な経営課題になっているとみられる。ANAは、国内線の営業利益率について、2015〜2017年度の10%水準への回復を目標に掲げている。
2.AIRDOの決算――高い搭乗率でも利益が減少
【事実】AIRDOの2026年3月期は、営業収入が約534.7億円で過去最高を更新した。一方、営業利益は約20.0億円で、前期から39.4%減少した。
| 決算期 | 営業収入 | 営業利益 | 営業利益率 |
|---|---|---|---|
| 2024年3月期 | 515.6億円 | 約34.7億円 | 約6.7% |
| 2025年3月期 | 532.7億円 | 33.0億円 | 約6.2% |
| 2026年3月期 | 534.7億円 | 20.0億円 | 約3.7% |
経常利益は約18.0億円、純利益は約12.0億円(前期比−50.2%)である。旅客数は約261万人、搭乗率は85.3%、自己資本比率は約34.0%であった。AIRDOは、減益の背景として、円安や原油価格の高騰に伴う整備関連費用などの増加を挙げている。2025年11月にB767が落雷被害を受け、約2か月にわたり欠航が生じたことも、運航面に影響した。
機材は2026年3月末時点で、ボーイング767-300ERが4機、737-700が8機の計12機で、いずれもANAから引き継いだ機材である。平均機齢は約20年2か月で、特にB767は約22年8か月と高齢化している。
【考察】搭乗率が高くても、費用の上昇で利益率は下がる。機齢が高い機材は、整備内容や部品供給の状況によって維持費が増え得る。更新には多額の資金が必要になるため、ANAグループとの一体的な機材調達や整備体制の構築は、AIRDOにとって経営上のメリットになり得る。ただし、機材の削減やANA機への置き換えは、現時点で決まっていない。
3.ソラシドエア――黒字に復帰したが財務基盤に課題
【事実】ソラシドエアの業績は、次のとおりである。
| 決算期 | 営業収入 | 営業利益 | 営業利益率 |
|---|---|---|---|
| 2024年3月期 | 499.4億円 | 17.7億円 | 約3.5% |
| 2025年3月期 | 520.1億円 | 8.6億円 | 約1.7% |
| 2026年3月期 | 553.4億円 | 20.3億円 | 約3.7% |
2026年3月期の営業利益は前期から約136%増え、営業黒字は3期連続である(営業収入は+6.3%)。経常利益は約12.4億円、純利益は約8.11億円で、前期の約23.9億円の赤字から黒字に転じた。
旅客数は240.7万人(+4.8%)に増えたが、供給座席数が8.3%増えたため、搭乗率は76.4%から74.6%に低下した。会社は、人手不足、物価上昇、円安・燃料費などの運航費用を運賃に十分転嫁できていない点を、収益上の課題として挙げている。機材はボーイング737-800を14機運用しており、単一機種に近い。
財務面では、2026年3月末の総資産が約641.7億円、純資産が約70.9億円で、自己資本比率は約11.0%にとどまる。AIRDOの約34.0%と比べて、余力には大きな差がある。
【考察】ソラシドエアは、営業・最終損益の改善が進む一方で、搭乗率の向上と財務基盤の強化がなお必要な状況にある。2025年3月期に約23.9億円の最終赤字を計上したように、営業黒字でも最終利益が安定しているとは言い難い。
4.RPWの決算が示す収益構造の課題
【事実】RPWの2026年3月期連結決算は次のとおりである。
| 項目 | 2026年3月期 |
|---|---|
| 売上高 | 1,088.0億円 |
| 営業利益 | 34.3億円(前期比−5.6%) |
| 営業利益率 | 約3.2% |
| 経常利益 | 23.7億円 |
| 純利益 | 14.5億円 |
| 総資産 | 1,119.0億円 |
| 純資産 | 252.9億円(自己資本比率22.5%) |
2027年3月期の会社予想は、売上高1,112億円、営業利益11億円で、営業利益率は約1%となる。
連結の推移は、2024年3月期が売上約1,015億円・営業利益約41億円、2025年3月期が1,053億円・36億円、2026年3月期が1,088億円・34億円で、売上は増えているが営業利益は減っている。2026年3月期には、円安、人手不足、物価上昇に伴う委託費などの増加、政府支援の縮小が負担となった。純利益は前期の約5.2億円の赤字から黒字に転じた。
なお、AIRDOとソラシドエアの数値を足したものとRPW連結を、同時にANAへ加算してはならない。RPW連結には両社がすでに含まれているためである。
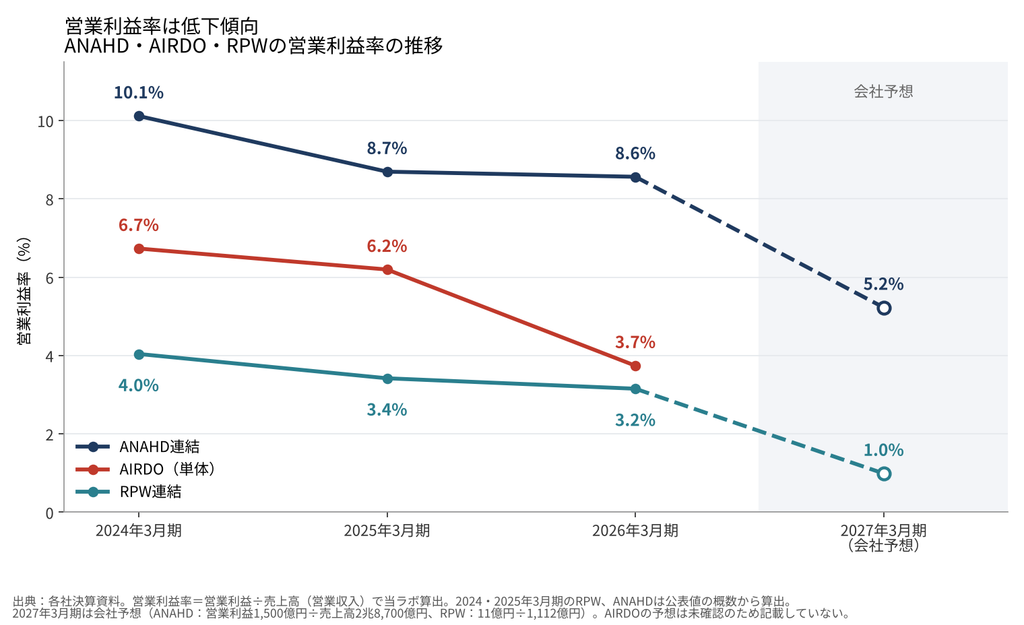
【考察】ANAが完全子会社化しようとしているのは、すでに高収益を確保している企業グループではない。北海道・九州方面の航空ネットワークという価値を持ちながら、運航費用の上昇で収益性が圧迫されている企業グループである。今回の再編は、この収益構造をANAグループ全体で改善するための戦略的な動きと考えられる。
5.ANAへの依存度と、なぜ今なのか
【事実】RPWの営業収入のうち、ANA向けの座席販売(共同運航)収入の割合は約33.9%である(AIRDOが31.7%、ソラシドエアが35.9%)。
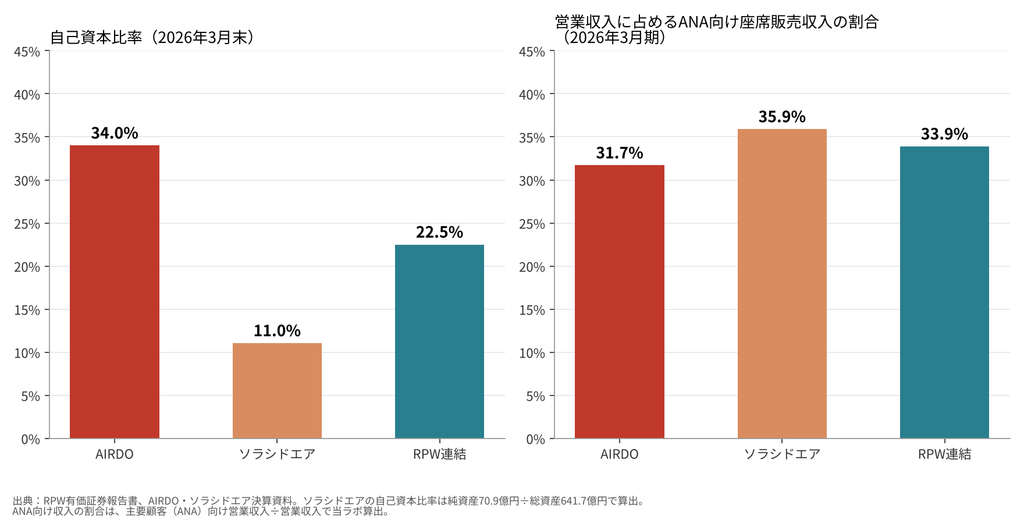
【考察】両社はすでに、収入の約3分の1をANAに依存している。完全子会社化は、こうした実態に資本関係を合わせる動きとも読める。
【事実】「なぜ今か」の手がかりとなるのが、羽田空港の発着枠制度の変更である。
従来は、特定既存航空会社(スカイマーク、スターフライヤー、AIRDO、ソラシドエア)に優遇枠が配分されてきた。大手が議決権の20%以上を保有するか、役員の4分の1を超える派遣をした場合は、優遇枠をすべて回収する規則があった。ANAHDの現在の保有比率(15.32%)は、この20%を下回っている。完全子会社化(100%)は、旧規制のもとでは優遇枠の回収対象となり得る水準である。2026年5月にこの出資規制が廃止され、国土交通省の資料(案)では、新ルールは次のとおりとされている。
- 大手の出資比率が20%を超えるなどの場合に、枠を回収・再配分する。回収は特定既存航空会社の保有枠の10%を超えない範囲とし、3便以下の路線は対象外とする。
- 合併など一定の場合は、保有枠を回収する。
- 競争環境が過度に阻害される場合は、回収・再配分の考え方を再検討する。次回の混雑空港使用許可の更新は2029年である。
- 大手による羽田路線のコードシェア座席販売は、全座席の2分の1以下に制限されている。
【考察】旧規制下では、出資の拡大が枠の全面回収に直結し得たため、ANAは踏み込みにくかったとみられる。規制の廃止が、今回の判断の契機になったと当ラボはみる。ただし、「合併など一定の場合」の範囲は、今後の運用を確認する必要がある。完全子会社化にとどまるのか、運航会社の法的統合まで進むのかで、枠の扱いは変わり得る。
6.完全子会社化によって、ANAはどれだけ利益を得られるのか
【事実】ANAHDは、残る約84.68%の持分を取得する。ただし、完全子会社化によってRPWの利益が新たに生まれるわけではない。2026年3月期のRPW連結純利益は約14.5億円で、単純な経済持分で計算すると、次のようになる。
- 既存の15.32%相当:約2.2億円
- 残る84.68%相当:約12.3億円(ANAHDの2026年3月期連結純利益約1,690億円の約0.7%)
これは、取得後の会計上の増益額ではなく、経済的な規模を把握するための参考計算である。ANAHDの2026年3月期連結は、売上高2兆5,392億円、営業利益2,174億円、純利益1,690億円で、RPWの売上高・営業利益・純利益は、それぞれ約4.3%、1.6%、0.9%に相当する。
株式交換比率が決まるまでは、取得対価、新株の発行数、既存株主の希薄化、のれんの額を算出できない。
完全子会社化後は、RPWの売上高や営業利益がANAHDの連結決算に取り込まれる。ただし、既存のコードシェア、整備、販売などのグループ内取引は連結上で消去されるため、RPWの売上高1,088億円がそのままANAの売上高に加算されるわけではない。子会社の利益が自動的にANA本体の現金になるわけでもない。配当、グループ内貸付、資金管理制度などを通じ、会社法上の分配可能額や債権者保護の範囲で資金を移動する必要がある。RPWの最新年度に、大規模な配当が行われた形跡は確認できていない。
【考察】ANAHDは、RPWの利益の一部をすでに持分法損益として取り込んでいると考えるのが妥当である(基本合意の資料では従前の会計区分が示されておらず、取得会計は有価証券報告書等で確認が必要)。既存の15.32%分を、新規の増益として二重に数えることはできない。EPSへの影響は交換比率次第である。交換条件が割高で新株を多く発行すれば希薄化し得るし、低い取得倍率でシナジーを実現できればプラスとなり得る。
また、取得そのものが、ANAHDへのキャッシュ還流をすぐに生む案件ではない。一方で、少数株主との調整負担が減り、設備投資、機材調達、資金配分などの判断を一元化しやすくなる。今回の取引の最大のメリットは、現時点の純利益約14.5億円を取り込むことではなく、ANAグループ全体で国内線の収益構造を再設計できる点にあると、当ラボは考える。
7.統合の進め方――ANAが説明している内容
【事実】ANAは、次の方針を示している。
- 最大の効果として、羽田路線でのコードシェア座席販売を100%にする点を挙げている。現在、ANAが販売しているのは座席の約30〜40%で、コードシェアの上限は羽田路線の50%である。
- 当初は、3つの機能(路線・事業計画、収益管理、調達)を先行して統合する。
- シナジーは、2027年度後半から見込む。
- 余剰となる機材や乗員は、国際線へ振り向ける。
- 人員削減は想定していない。
- 路線の削減は未決定で、ブランドや法人の統合は別途検討する。
- 公正取引委員会の審査は、「容易ではない」との認識である。
- E190-E2の運航主体は未定である。
ANAグループの機材は、2026年3月末で289機である。中期計画では、2028年度に322機程度、2030年度に約330機を想定し、低燃費機材の比率を2030年度に約90%へ高め、国内線では中小型機の比率も高める方針である。
RPW発足以降、AIRDOとソラシドエアは、整備管理の集約、部品・重整備の共同調達、運送・客室業務の共通化、システム仕様の共通化や共同発注を進めてきた。ANAとも、コードシェア、販売、整備、地上ハンドリングで協業済みである。
【考察】統合効果の中心は、運航費の削減というより、販売と収益管理の一体化による収入面にあると当ラボはみる。ブランド統一まで進めば、チェックインカウンター、地上業務、予約システム、販売、広告、管理部門の共通化で、重複コストを減らせる可能性がある。ただし、協業がすでに進んでいるため、「完全子会社化すれば整備・地上業務費を大幅に削減できる」という見方は、適切ではない。追加のシナジーは、既存の提携に積み上げる二段階目の合理化になる。
また、航空機・人員の削減は決まっていない。自然退職に伴う採用抑制、配置転換、機材更新時の保有機数の調整など、複数の方法が考えられる。ANAグループの機材数は増える計画であり、今回の再編は、機材数を直ちに減らす案件ではなく、機種・座席サイズ・路線配置を再最適化する選択肢を増やす案件とみるべきである。重要なのは、どの路線にどの機材を配置すれば最も収益性が高まるか、という点である。
8.羽田空港の発着枠は重要な戦略資源
【事実】国土交通省航空局の資料(2026年3月)では、2023年5月時点の羽田国内線の発着枠は、AIRDOが23枠、ソラシドエアが26枠の計49枠とされている。ANAの説明も同じ数字である。一方、権益便としては、AIRDOが23便、ソラシドエアが25便の計48便とする整理もあり、数え方に差がある(差の内訳は当ラボでは未確認)。
実際の運航計画では、AIRDOが羽田―新千歳(12往復)、旭川、函館、女満別、帯広、釧路の計24往復相当で、うち権益便は23、権益外は1である。ソラシドエアは、羽田―宮崎、熊本、長崎、鹿児島、大分、那覇の計26往復で、うち権益便25、権益外1である。
羽田の発着枠は、航空会社が自由に所有・売買・移管できる資産ではない。混雑空港使用許可は運航会社ごとに行われ、配分と使用には国土交通省の制度が関係し、競争促進や地方ネットワークの維持も考慮される。国土交通省は、2025年夏ダイヤ以降も既存の配分を維持し、次の評価期間を2023〜2027年度としている。また、合併など競争条件を実質的に変える事象が起きた場合に、枠の回収を検討する考え方が示されてきた。RPWという共同持株会社の設立自体は、直ちに合併とは扱われなかったが、国土交通省の委員会では、経営とネットワークが一体化して「実質的に合併と同等」になる場合の扱いを慎重に考えるべきとの議論もあった。
【考察】完全子会社化によって、これらの枠が自動的にANA本体に移るわけではない。AIRDOとソラシドエアを別の運航会社として維持するほど、国土交通省による再評価のリスクは小さく、法的統合に近づくほど大きくなるとみられる。別会社として維持しながら、グループ全体でダイヤと販売を調整する方法も考えられる。ANAにとって重要なのは、枠を取得すること自体ではなく、既存の枠でどれだけ効率的に旅客を運び、収益を確保できるかである。枠の価値は、発着回数だけでなく、北海道・九州の主要空港と羽田を結ぶ希少なネットワークにある。
9.ブランド統一は、利用者の選択肢を減らす可能性がある
【事実】AIRDOとソラシドエアは、LCCではなく、一定の無料機内サービスを提供しながら比較的割安な運賃を設定する地域密着型の航空会社である。北海道、九州・沖縄方面で独自のブランドを築いてきた。
公正取引委員会が企業結合を審査する場合は、全国一括ではなく、路線ごとの競争状況、代替交通、参入可能性、発着枠の制約などが重要になる。韓国の大韓航空・アシアナ航空の案件では、公取委が、競争上の問題がある日韓路線について、スロット譲渡、地上業務の支援、貨物事業の譲渡などの問題解消措置を条件に承認した。航空の企業結合では、スロットが競争政策上の核心的な資産になることを示す先例である。
【考察】ANAブランドへの統一が進めば、こうした独自性が失われる可能性がある。運賃管理や販売戦略がグループ内で一元化されれば、従来の低価格運賃が縮小する懸念もある。ただし、統一によって運賃が必ず上昇するとは限らない。JALやスカイマークなどと競合する路線では、大幅な値上げは難しい場合がある。それでも、独立した価格決定主体が減ることは、競争環境に影響し得る。競合の少ない地方路線では、利用者の選択肢が縮小する懸念がある。今回の取引は、経営合理化だけでなく、消費者の利益や競争政策の観点からも検証が必要である。
10.投資家にとってのメリットとリスク
【事実】RPWの2026年3月期の営業利益率は約3.2%で、ANAHD連結(約8.6%)を下回る。2027年3月期の予想は約1%である。
2026年9月末のANAHDは、自己資本比率が36.7%(総資産3兆8,911億円、純資産1兆4,285億円、有利子負債1兆1,984億円)である。これに対し、RPW連結は22.5%、ソラシドエアは約11.0%と、いずれも大きく下回る。なお、借入金・社債・リース債務を合算した有利子負債は、AIRDOが約191億円(リースを除くと約141億円)、ソラシドエアが約351億円(リースを除くと約302億円)である。負債の定義が会社ごとに異なるため、比較には定義の統一が必要である。
ANAは、為替と燃油の感応度も開示している。ヘッジ後の為替感応度は、1ドル当たり1円の変動で年間約4億円(10円の円安で約40億円の悪化が目安)、国内燃油の未ヘッジ部分は、1バレル当たり1ドルの変動で約1億円である。ただし、ANA自身が、現在の急激な燃油変動下では単純な線形の感応度を示しにくいとしており、参考値にとどめるべきである。
【考察】完全子会社化の直後は、連結売上高が増えても、連結営業利益率が低下する可能性がある。連結財務体質にも、小幅ながらマイナス方向に働く。調達、整備、運航計画、販売の合理化で利益率を改善できれば、中長期的な企業価値の向上につながる余地がある。
投資家が注目すべき点は、株式交換比率、取得対価、新株発行による希薄化、のれん、統合費用、実際に得られるコスト削減効果である。交換比率が未確定の現段階では、EPSへの影響は算出できない。ブランド統一や予約システムの統合には、一時的な費用も生じ得る。短期の増益より、国内線の収益構造を中長期で改善できるかが、評価の焦点になる。
11.航空産業を取り巻く外部環境と需要構造の変化
【事実】現在の外部環境には、次のリスクがある。
- 原油価格・為替:燃料費の上昇は、運航費用を直接押し上げる。円安は、燃料や部品の調達費用を増やす。2026年は、中東情勢が燃料価格を大きく動かしている。
- 地政学リスク:空域の閉鎖で迂回飛行が必要になると、燃料消費と運航時間が増える。
- パンデミック:新型コロナの流行では、移動制限で需要が急減した。航空会社は、リース料、整備費、人件費などの固定費をすぐには削減できない。
【考察】需要の長期的な変化として、次の点も影響し得ると当ラボはみる。ただし、いずれも今回の再編との因果関係を示す一次資料は確認していない。
- 人口減少:特に地方路線で、中長期的な需要の減少が懸念される。需要が減っても一定の便数や運航体制を維持する必要がある場合があり、搭乗率の低下と費用負担の増加につながり得る。
- オンライン会議:一部の会議や商談がオンラインに移り、高単価の企業出張需要に影響しているとみられる。
- 生産拠点の変化:国内回帰や第三国への分散で、出張や貨物の流れが変わる。需要が減る面もあれば、新たな出張・航空貨物需要が生まれる面もある。
- 移民・入国管理政策:各国の政策変更が、国際旅客需要や労働力の確保に影響し得る。
航空会社は、旅客数の増減だけでなく、経済構造の変化に合わせて路線網と運航体制を見直す必要がある。
12.世界の航空会社でも、合理化と再編が進む
【事実】
- 世界全体:IATAは、2026年の世界の航空業界の純利益見通しを約230億ドルへ引き下げた(2025年は約450億ドル)。中東情勢に伴う燃料高が主因で、売上高が1.1兆ドルを超えても利益率は薄い。
- 米国:デルタ航空の2026年7〜9月期は、調整後営業収益176億ドル、営業利益率9.4%であった。燃料費は41億ドルで前年同期比62%増え、会社は5億ドル超の追加負担を受けたと説明している。
- 欧州:ルフトハンザ・グループは、ITA航空への出資比率を41%から90%へ引き上げた。燃料費、ストライキ、人件費の上昇に対応するため、供給を抑え、A340-600や一部の747-400の退役・運航縮小を進めている。
- 中国:大手3社(中国国際航空、中国東方航空、中国南方航空)は、2026年に入り利益の急減または赤字となった。燃油費が前年比で35〜38%増えたことが主因で、これに、国内運賃の弱さ、高速鉄道との競争、供給過剰、台風などが重なった。
- 韓国:大韓航空は、2024年12月に約1.8兆ウォンを投じてアシアナ航空の株式63.88%を取得し、両社の統合会社は2026年12月17日に発足する予定である。統合関連費用を約0.9〜1.0兆ウォン、年間シナジーを約0.3兆ウォンと見積もり、統合コストの回収を2028年末から2029年初めと想定している。韓国当局は供給座席数や運賃に条件を付けており、2025年にはフランクフルト線の供給座席の維持義務違反などに制裁が科された。
【考察】世界の航空会社に共通するのは、燃料高のなかで、機材、路線、人員、販売機能の再配分を進めている点である。高需要だけでは燃油ショックを相殺できず、供給の抑制と価格管理が必要になっている。ただし、各国の再編理由は同一ではなく、燃料高だけでは説明できない。
大韓航空とアシアナ航空は大手フルサービス同士の統合であり、地域密着型の2社を傘下に収めるANAの案件とは規模も構造も異なる。ただし、統合には一時的な費用が先行し、合理化の効果が出るまで数年を要するという点は参考になる。ANAとRPWは協業がすでに深く、多くのシナジーが実現済みであるため、新たに得られる追加シナジーの絶対額は、韓国の案件ほど大きくない可能性がある(当ラボの推論)。また、航空統合で期待する「自由な減便・運賃の最適化」が、競争法上そのまま認められるとも限らない。
13.航空会社の経営合理化と、公共交通としての責任
【考察】航空会社は、民間企業であると同時に、地域の交通インフラでもある。一般のサービス企業は、採算の悪い店舗を閉めて固定費を減らせる。しかし航空会社が不採算路線を廃止すれば、地域住民の移動、観光、企業活動、医療アクセスに影響し得る。北海道、九州、離島では、航空が地域経済の支えになっている。
ANAが効率化を進めることには合理性がある。しかし、運賃の上昇や地方路線の減便、選択肢の減少が生じれば、地域社会への影響は無視できない。企業の収益性と公共交通としての役割をどう両立させるかが、今後の焦点になる。
14.当ラボの分析――国内航空市場の構造転換
【考察】当ラボは、今回の完全子会社化を単なる企業買収ではなく、国内航空市場の構造転換を示す動きとして注目している。今回の財務分析から読み取れるのは、航空会社では、売上高の増加がそのまま利益の増加にはつながらない点である。
- ANAHDは、売上高が17.5%増えたが、営業利益は9.7%減った。
- AIRDOは、搭乗率85.3%を保ちながら、営業利益が39.4%減った。
- ソラシドエアは、営業利益と最終損益が改善したが、搭乗率は低下し、自己資本比率は約11%にとどまる。
- RPWは、翌期の営業利益率が約1%まで低下する見通しである。
ANAが目指しているのは、事業規模の拡大ではなく、国内線の収益構造そのものの見直しだと当ラボは分析している。完全子会社化で、経営判断、機材調達、運航計画、販売戦略を一元化しやすくなる点が、その土台になる。
ただし、ブランド統一が最適解とは限らない。独立ブランドを維持しながらグループ全体で収益管理を行う方が、結果的に高い利益を生む可能性もある。羽田の枠についても、ANA本体への移管より、既存の枠をいかに効率的に使うかが重要である。
投資家にとっては、今回の取引が短期の大幅な増益をもたらす案件ではない点にも注意が必要である。改善効果の大部分は、まだ実現していない合理化に依存している。戦略としての合理性は高いが、定量的な価値創造は、株式交換条件、統合費用、機材更新計画、収益改善目標が公表されるまで検証できない。
【今後の注目点】
- 最終契約(2026年12月下旬予定)での株式交換比率、発行株式数、取得対価、のれん
- ANAが2027年4月末ごろに示すとしているシナジー額
- RPWの2027年3月期の実績営業利益(会社予想は11億円)
- 国内線のユニットレベニュー・ユニットコスト、燃油・為替の感応度
- AIRDOの機材更新計画
- 国土交通省による羽田の枠の扱い、公正取引委員会の競争評価
- ブランド統合の方針
これらが判明する前に、「完全子会社化でANAは大幅増益」「ブランド統一で運賃が必ず上がる」「羽田の枠がANAへ移る」と断定することは、データ上支持できない。
おわりに――航空会社の統合は誰の利益になるのか
ANAによる両社の完全子会社化は、経営合理化の観点では理解できる動きである。ANAもAIRDOも、売上高が増えているのに営業利益が減っている。これは需要の不足ではなく、燃料費、整備費、人件費などの上昇が収益構造を圧迫していることを示している。こうした環境では、機材、人員、路線、販売機能をグループ全体で管理する方が合理的になる場合がある。
一方で、統合による合理化が進めば、利用者がこれまで享受してきた低価格運賃や選択肢が減る可能性もある。航空会社にとって合理的な判断が、利用者や地域社会にとって最善とは限らない。成否を分けるのは、傘下に収めること自体ではなく、国内ネットワークを維持しながら持続的な利益を生む経営構造へ転換できるかどうかである。その過程で、利用者の選択肢と地域航空網をどこまで守れるかは、ANAだけでなく、日本の航空政策と国内航空市場の将来に関わる課題である。
資料・分析について
本稿は、2026年11月3日時点の公開情報として、ANAHD、AIRDO、ソラシドエア、RPWの決算資料、国土交通省の航空政策関連資料、報道(Aviation Wireなど)を基に作成した。
参考リンク
- ANAホールディングス「2027年3月期 第2四半期決算」説明会資料(2026年10月29日) https://www.ana.co.jp/group/investors/data/kessan/pdf/2026_10_1.pdf
- 日本M&Aセンター:ANAホールディングス、AIRDOとソラシドエアの持株会社リージョナルプラスウイングスを完全子会社化へ(2026年10月29日) https://www.nihon-ma.co.jp/news/20261029_9202-15/
- Aviation Wire:ソラシドエア 2026年3月期決算(2026年5月30日) https://www.aviationwire.jp/archives/344495
- Aviation Wire:リージョナルプラスウイングス 2026年3月期決算(2026年5月30日) https://www.aviationwire.jp/archives/344491
- 国土交通省:羽田空港の発着枠配分と出資規制(資料) https://www.mlit.go.jp/koku/content/002004125.pdf
- 国土交通省航空局「第3回会議における主なご指摘事項と考え方」(2026年3月) https://www.mlit.go.jp/koku/content/001985575.pdf
【付記】
- 本稿は公開情報(OSINT)に基づく分析である。【事実】は公表資料で確認できる内容、【考察】は当ラボの見解であり、確定した事実ではない。完全子会社化は基本合意の段階にあり、最終契約・ブランド統一・人員・機材・路線の再編はいずれも決定していない。将来の経営合理化や運賃への影響は、公開情報と航空産業の構造に基づく分析である。
- グラフの一部(前年同期の営業利益・旅客収入、燃油費以外の費用増、ANAHD・RPWの営業利益率)は、公表値の概数からの当ラボによる概算である。
- ソラシドエアの営業利益、AIRDOの機齢、RPWの2027年3月期売上予想、ANAHDの2026年9月末の財務数値、各社の有利子負債は、各社の決算資料を整理した資料に基づく数値である。
- 羽田の枠は、発着枠(49枠)と権益便(48便)で数え方に差がある。
―航空インテリジェンスラボ|2026年11月3日
📘 書籍のご案内
『飛行機は、なぜそこを飛んでいるのか』
元パイロットが読み解く 航空地政学
Kindle版・Kindle Unlimited対象
Amazonで見る →
関連記事
-
 米国航空会社はなぜ増収でも利益が圧迫されるのか――燃料高騰が映す航空産業の収益構造【航空経済】
-
日本の商社が航空機リース事業を拡大――ロシアの教訓と経済安全保障上の新たなリスク【航空経済】
-
JAL・ANAが選んだ「E190-E2」はどんな機体か――性能・運航実績と三菱スペースジェットとの関係【航空技術・航空経済】
-
2026年、世界航空業界に構造変化――旅客・貨物市場の明暗と軍用機需要の拡大
-
JSXがES-36を最大100機発注 ― Heart Aerospaceの新型ハイブリッド電動機は何が変わったのか
-
日本・イスラエルBASA締結――航空製品の耐空性相互承認、6番目のパートナーの意味
-
ヤマト貨物撤退で「防波堤」を失うスプリング・ジャパン――JAL66.7%取得から読む2027年問題
-
ボンバルディアはなぜ三菱重工のカナダ航空宇宙資産(MHICA)を買収するのか――受注拡大の裏で進む「生産能力」の競争