📘 新刊|『飛行機は、なぜそこを飛んでいるのか』 Kindle Unlimited対象 Amazonで見る →
ボンバルディアはなぜ三菱重工のカナダ航空宇宙資産(MHICA)を買収するのか――受注拡大の裏で進む「生産能力」の競争
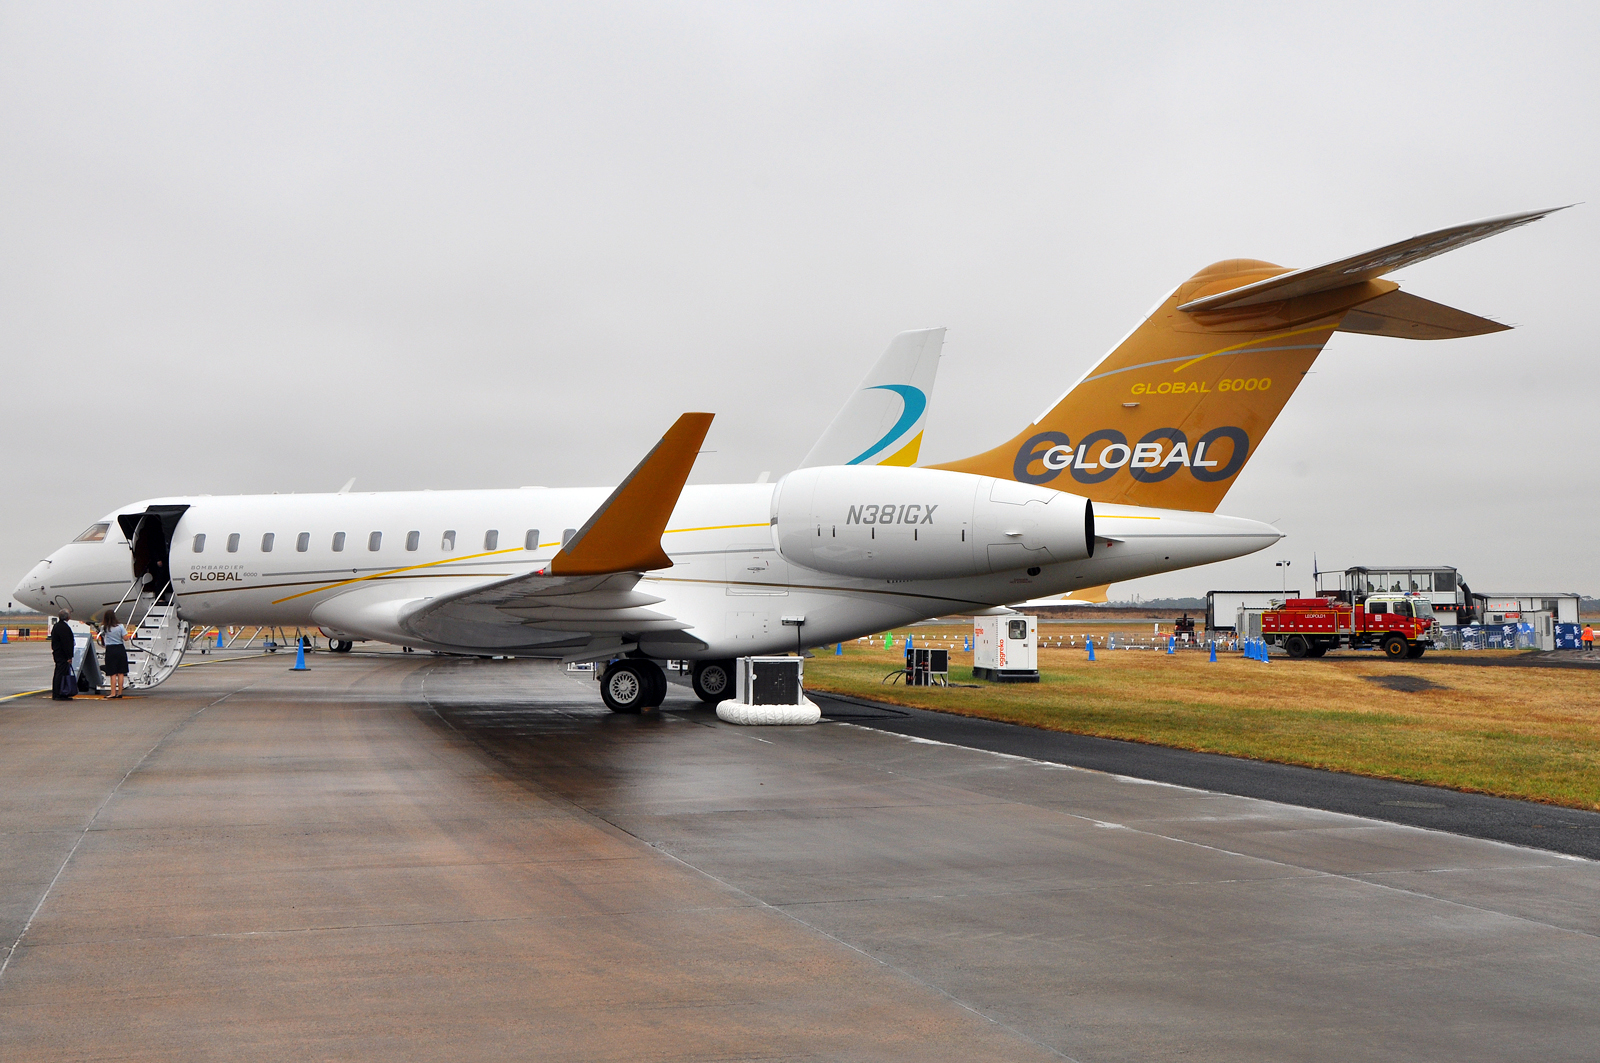
※本記事はOSINT(公開情報)に基づく当ラボの分析であり、内容の正確性を保証するものではありません。詳細は末尾の付記を参照してください。
2026年9月1日、カナダの航空機メーカー、ボンバルディア(Bombardier)は、三菱重工業(MHI)傘下のMHI Canada Aerospace, Inc.(MHICA、オンタリオ州ミシサガ)の航空宇宙製造資産を取得することで合意したと発表した。取引は規制当局の承認および通常のクロージング条件を前提とし、2026年内の完了を見込むとされる。
三菱重工とボンバルディアといえば、2020年には逆に三菱重工がボンバルディアからCRJリージョナルジェット事業を取得している。さらに三菱重工は2023年、国産旅客機SpaceJetの開発を中止した。そのため今回のニュースは、一見すると「SpaceJetに失敗した三菱重工が、かつて取得した航空事業をボンバルディアへ売り戻した」ようにも見える。
しかし、実際にはそうではない。今回売却されるMHICAと、三菱重工が2020年に取得したCRJ事業はまったく性格の異なる事業である。当ラボが今回の取引で注目するのは、むしろボンバルディア側の事情だ。同社は現在、大型の受注残を抱えている。そのため「航空機を売る能力」以上に、「受注した航空機を安定して生産し、顧客へ引き渡す能力」が重要になっているとみられる。
記事の要点
- 2026年9月1日、BombardierがMHI Canada Aerospace(MHICA)の航空宇宙製造資産を取得することで合意。三菱重工が2020年に取得したCRJ事業(MHIRJ)は今回の対象外で、三菱重工が継続保有する。
- 背景には、Bombardierの受注残が2024年末の約144億ドルから2026年6月末の約218億ドルへ急拡大した一方、納入機数がサプライチェーンの制約で伸び悩んでいる事情がある。
- MHICAの取得により、Global/Challengerシリーズの主翼などの重要構造物と、約750人の熟練人材をBombardier自身の管理下に置く「垂直統合」が進む。
- 三菱重工にとっては連結売上高の1%未満とみられる小規模な資産整理だが、Bombardierにとっては主力機の安定生産を左右する戦略資産という「価値の非対称性」が今回の取引の本質。
まず、今回の取引の全体像を図解にまとめた。
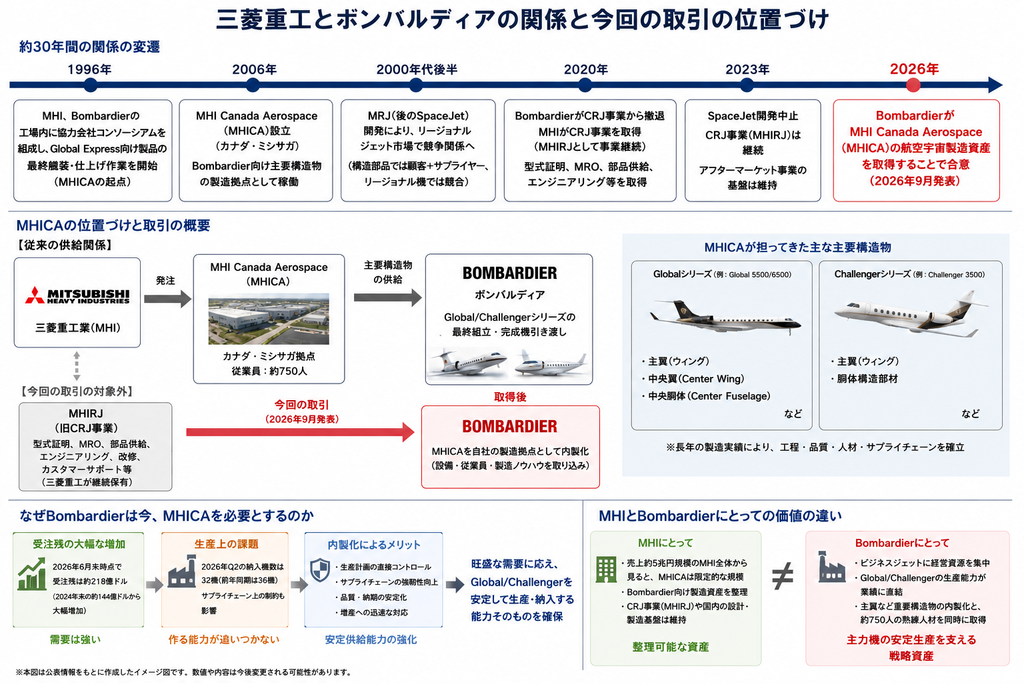
MHICAとは
| 項目 | 内容 |
|---|---|
| 正式名称 | MHI Canada Aerospace, Inc.(MHICA) |
| 所在地 | カナダ・オンタリオ州ミシサガ |
| 起点/設立 | 1996年(ボンバルディア工場内での協業開始)/2006年(法人設立) |
| これまでの親会社 | 三菱重工業(今回の取引完了後はボンバルディア傘下へ) |
| 事業内容 | Global 5500/6500、Challenger 3500向けの主翼・中央翼・中央胴体などの製造(Tier 1サプライヤー) |
| 従業員数 | 約750人 |
以下、両社の関係の変遷から順に見ていく。
目次
三菱重工とボンバルディア、約30年の関係
両社の関係は、2020年のCRJ事業取得から始まったわけではない。表にある通り、その起点は1996年にさかのぼる。
三菱重工は同年、ボンバルディアの工場内に独立請負業者からなるコンソーシアムを組成し、日本から出荷された製品の最終艤装や残作業を担う体制を構築した。その後、2001年に初飛行したChallenger 300関連の事業にも段階的に関わりを広げていったとみられ、2006年にはオンタリオ州で法人としてMHI Canada Aerospace(MHICA)を正式に設立した。
2007年には約8,400平方メートル(9万平方フィート)規模の施設を取得し、Global翼の組立や中央胴体の統合などを開始、同年にはChallengerシリーズの主翼組立・システム艤装もカナダへ移管された。2012年にはミシサガの約2.5万平方メートル(27万平方フィート)規模の施設へ移転し、Global 5000/6000シリーズ(現行のGlobal 5500/6500の前身)の主翼主要組立もカナダへ移された。
当時の関係は明確だった。ボンバルディア=完成機メーカー、三菱重工=主要構造物を供給するTier 1サプライヤーという構図である。つまりMHICAは、約20年間にわたりボンバルディアの航空機生産を支えてきた重要拠点だ。
SpaceJetによって「競争相手」にもなった
その後、両社の関係は複雑になる。三菱重工がMRJ、後のSpaceJetの開発に乗り出したためだ。SpaceJetが狙ったリージョナルジェット市場には、ボンバルディアのCRJシリーズが存在していた。その結果、両社は航空機構造では「顧客とサプライヤー」でありながら、リージョナルジェットでは「競争相手」という、ねじれた関係になった。
そして2019年6月、ボンバルディアがCRJ事業から撤退することになり、三菱重工が同事業を取得することで合意。三菱重工は5億5,000万ドルを支払い、約2億ドルの債務を引き受ける形での取得だった。各国当局の審査を経て2020年6月に取引が完了し、三菱重工の完全子会社「MHIRJ Aviation Group」が発足した。
CRJ事業は今回の売却対象ではない
ここは今回のニュースを理解するうえで重要である。
2020年に三菱重工が取得したCRJ事業には、CRJシリーズの型式証明をはじめ、保守、部品供給、エンジニアリング、改修、カスタマーサポートなどが含まれていた。三菱重工はこれらを現在もMHIRJとして展開している。
当初は、CRJから獲得した世界規模のサービスネットワークをSpaceJetにも活用する狙いがあったとされる。しかし2023年、SpaceJetの開発は中止された。それでもCRJ事業そのものの価値がなくなったわけではない。世界では現在も多数のCRJが運航されており、機体が飛び続ける限り、整備・部品交換・修理・改修・技術支援・機体売買に伴う再整備などの需要が発生する。三菱重工側はCRJの型式証明を保有しており、SpaceJetは消えたものの、CRJから得たMRO、エンジニアリング、部品物流、カスタマーサポートといった事業基盤は現在も残っている。
なぜ三菱重工はMHICAを売却するのか
一方、MHICAは事業の性格が異なる。MHICAは基本的に、ボンバルディア向けの主翼や胴体などを製造するTier 1受託製造事業者である。簡単に整理すれば、
- MHICA=航空機を「作る」受託製造事業
- MHIRJ=航空機を「維持する」アフターマーケット事業
という違いがある。ボンバルディアの発表によれば、MHICAには約750人の従業員がおり、Global 5500/6500やChallenger 3500向けの主翼組立・中央胴体統合・システム艤装などを担ってきた。
三菱重工はMHICA単体の売上高・利益を公表していない。そのため今回の売却による正確な業績への影響は算出できない。第三者の企業情報データベースにはMHICAの年間売上高を約1億4,800万ドルとする推計も存在するが、これは公式開示ではなく外部推計値である点に注意が必要だ。
財務規模から見るMHICA
仮に1ドル=160円で換算すれば、先の外部推計売上高約1億4,800万ドルは約237億円となる。この数字を三菱重工の全体像と照らし合わせてみたい。三菱重工の2025年度(2026年3月期)連結業績は、売上収益が約4兆9,741億円、事業利益が約4,322億円、親会社の所有者に帰属する当期利益が約3,321億円だった。航空・防衛・宇宙セグメント単体でも、売上収益は約1兆3,938億円、事業利益は約1,515億円に達する。
先の外部推計売上高約237億円を仮に用いると、三菱重工の連結売上収益に占める割合は約0.48%、航空・防衛・宇宙セグメントの売上と比較しても約1.7%にとどまる。利益についても、仮に5~10%の利益率だったと仮定すれば年間利益は約12~24億円となり、2025年度の連結事業利益約4,322億円の約0.28~0.55%に相当する試算となる。ただしこれらはあくまで規模感を把握するための仮定計算であり、MHICAの実績値ではない。
規模感を視覚的に整理すると、以下のようになる(対数目盛のため、バーの長さの差は実際の金額差以上に圧縮されている点に留意されたい)。
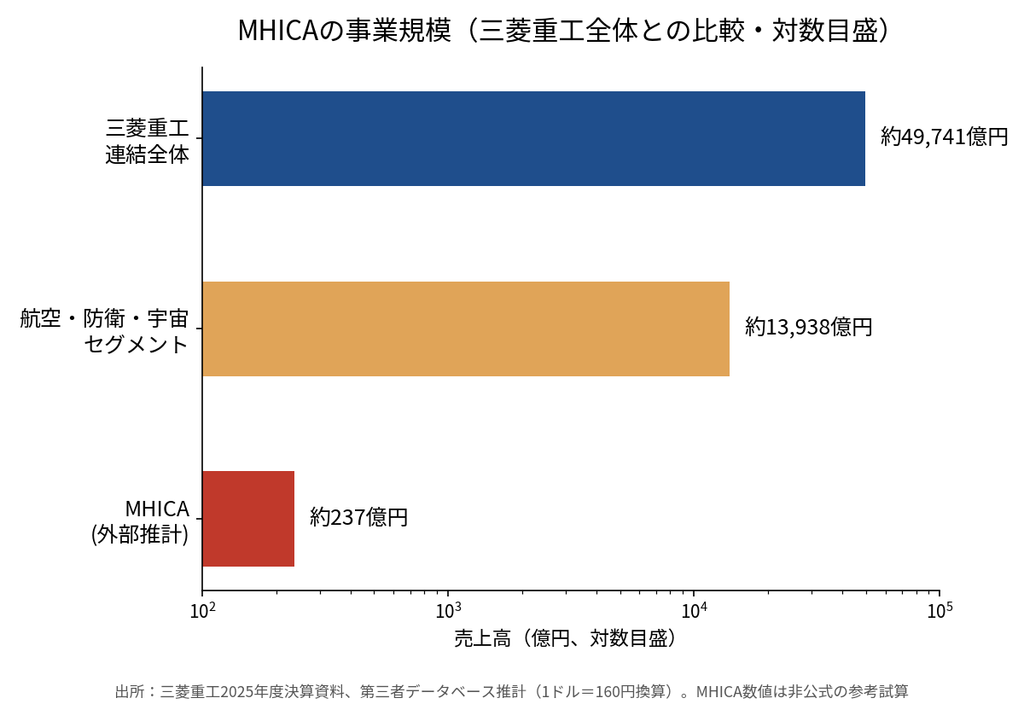
それでも、三菱重工全体の売上・利益規模から考えれば、MHICA売却が同社の連結業績を大きく左右する可能性は低いとみられる。取引価格自体は本稿執筆時点で公表されておらず、売却損益がどの程度発生するかは今後の決算資料などで確認する必要がある。
航空機開発能力への影響は限定的
MHICAの売却により、量産技術・品質管理・航空機構造組立・サプライチェーン管理・熟練技能者の経験など、一部の製造ノウハウがMHIグループから離れることになる。ただし、これを「三菱重工の航空機開発能力が大きく低下する」と評価するのは適切ではないだろう。三菱重工は日本国内にも民間航空機構造の設計・製造基盤を持ち、787では主翼を担当しているほか、防衛航空機を含めた開発・製造能力も維持している。さらにMHIRJを通じて、CRJの型式証明維持・エンジニアリング・MRO・カスタマーサポートといった能力も残る。
今回失われるのは、より正確には「カナダにおけるボンバルディア向け量産・組立能力と、それに付随する一部の製造ノウハウ」であり、MHI全体への影響は限定的とみるのが妥当だろう。
なぜボンバルディアは今、MHICAを必要とするのか
今回の取引でより重要なのが、買い手であるボンバルディアの事情である。
現在のボンバルディアは、リージョナルジェットや鉄道などの事業から撤退し、ビジネスジェットへ経営資源を集中している。GlobalシリーズとChallengerシリーズは、現在の同社にとって中核商品であり、その需要は強い。
ボンバルディアの受注残は、2024年末の約144億ドルから2026年6月末には約218億ドルへと、約1年半でおよそ1.5倍に拡大した。2026年第2四半期のbook-to-billは1.5倍で、納入する以上のペースで新規受注が入っている計算になる。
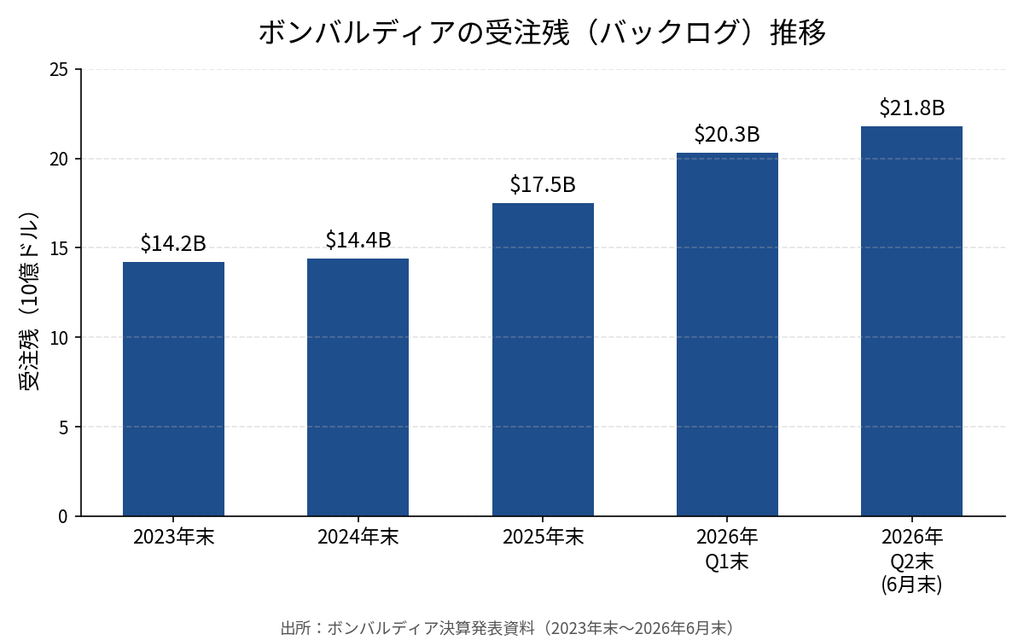
つまり現在のボンバルディアが直面している問題は、「航空機が売れない」ことではない。むしろ「受注した航空機を、いかに安定して生産して顧客へ引き渡すか」である。
「作る能力」が追いつかない
航空機は巨大なサプライチェーンによって生産され、一つの重要部品が不足しただけでも完成機の納入が遅れる可能性がある。実際、2026年第2四半期のボンバルディアの納入機数は32機で、前年同期の36機を下回った(11%減)。同社はこの減少について、一部のサプライチェーン上の制約が影響したと説明している。
年間ベースで見ても、ボンバルディアの納入機数は2023年の138機、2024年の146機から、2025年には157機(前年比+11機)へと3年連続で増加してきた。2026年についても、通期ガイダンスとして157機超の納入を据え置いている。単純計算すれば、年間157機は月平均約13機、週平均で約3機のビジネスジェットを顧客へ引き渡す規模となる。
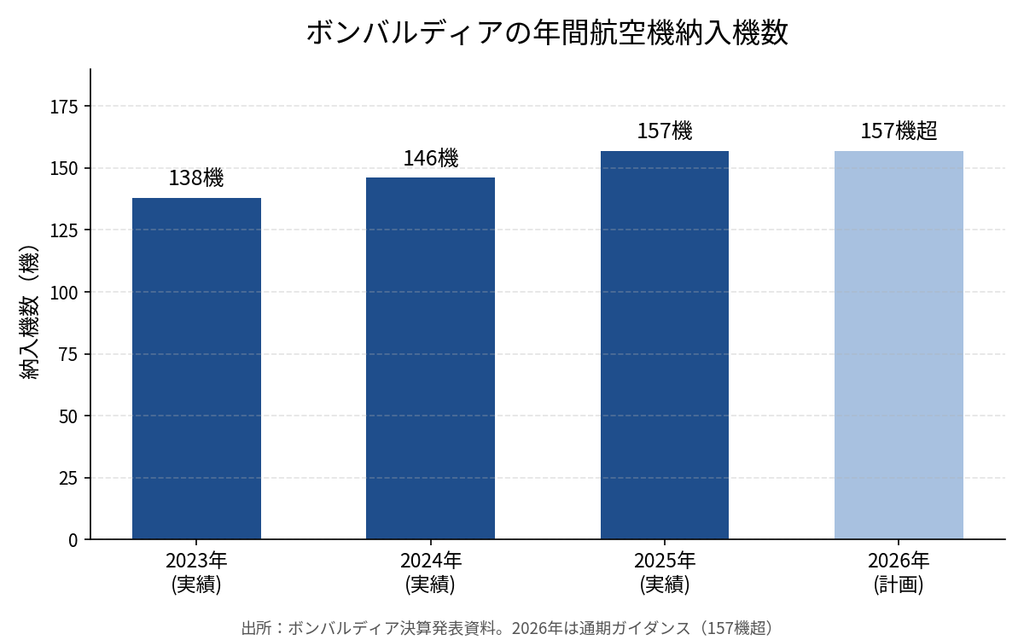
需要はある。注文もある。しかし航空機を完成させなければ売上にはならない。受注残が積み上がるほど、「安定して作れること」の価値も高くなる。約218億ドルの受注残を、年間150機超のペースで確実に生産・納入できるかどうか――これが、今回ボンバルディアがMHICAを必要とする根本的な理由である。
主翼などの重要構造物を内製化
従来は、ボンバルディアがMHI/MHICAへ発注し、MHICAが主要構造を製造、ボンバルディアが完成機を組み立てるという構造だった。MHICAを取得すれば、この重要工程をボンバルディア自身の管理下へ置くことができる。生産計画・人員・設備投資・品質・在庫・増産対応などについて、直接コントロールできる範囲が広がる、いわゆる「垂直統合」である。
MHICAはGlobalシリーズの主翼・中央翼・中央胴体、Challengerシリーズの主翼など、完成機生産に欠かせない主要構造物を長年製造してきた。したがって今回の取得は、単なるサプライヤー買収というより、今後の生産・納入能力を支える重要工程を自社の管理下へ取り込む動きと見ることができる。完成機組立ラインだけを増強しても、その上流にある主翼や胴体構造が同じペースで供給されなければ、航空機は完成しない。
約750人の熟練人材も同時に取得
今回の取引の価値は、工場や設備だけではない。MHICAで働く約750人の従業員もボンバルディア側へ移る予定とされる。航空機製造の熟練人材を一から750人集め、教育し、Globalシリーズの製造工程に習熟させるには相当な時間がかかる。MHICAを取得すれば、設備・製造工程・熟練人材・ボンバルディア機を長年作ってきた経験をまとめて取り込める。ボンバルディアにとっては、新しい生産能力をゼロから構築するより合理的な選択といえるだろう。
最大の狙いは「安定供給」
主翼のような航空機の大型構造物は、供給が止まったからといって簡単に別の会社へ発注を切り替えられるものではない。専用設備・治具・品質保証・認証された工程・熟練技能者などが必要になる。外部サプライヤーに依存している以上、その企業の設備投資・人員・生産能力・経営判断がボンバルディアの完成機生産にも影響する。
ボンバルディア自身も今回の取得について、製造能力の内製化とともに、サプライチェーンの強靱性と自律性を強化する目的を挙げている。したがって今回の取得は、単なる工場買収ではなく、旺盛な需要に対応するため主力機の安定供給能力そのものを買う取引と見ることもできるだろう。
背景にはGulfstreamとの競争も
大型・超長距離ビジネスジェット市場では、ボンバルディアと米国Gulfstream Aerospaceが競争している。特に最上位クラスではGlobal 8000とGulfstream G800などが世界市場で競合する。Gulfstreamの親会社ジェネラル・ダイナミクスの航空部門も受注残が拡大しており、2026年第1四半期末で約223億ドル、book-to-bill 1.2倍と、両社ともに需要は旺盛とされる。
この市場では航続距離・速度・キャビン性能などが注目されやすいが、競争力は機体性能だけではない。旺盛な需要に対して航空機を安定的に生産し、予定通り顧客へ引き渡せる能力も重要になる。もちろんボンバルディアが「Gulfstream対抗」を今回の買収理由として公式に挙げているわけではなく、直接的な買収理由と断定することはできない。しかしGlobalシリーズの生産基盤強化が、大型ビジネスジェット市場における競争力強化につながる可能性はあるだろう。
30年間で変化した三菱重工とボンバルディアの関係
両社の約30年間を振り返ると、その関係は大きく変化してきた。
- 1996年――MHIがGlobal Express向けの最終艤装・残作業体制を構築(MHICAの起点)
- 2001年(Challenger 300初飛行)以降――Challenger関連事業にも段階的に関与を拡大
- 2006年――MHI Canada Aerospace(MHICA)設立
- 2000年代後半――MRJ開発によってリージョナルジェット市場では競争関係へ
- 2019年合意/2020年完了――MHIがボンバルディアからCRJ事業を取得
- 2023年――SpaceJet開発中止
- 2026年9月――ボンバルディアがMHICAの航空宇宙製造資産を取得へ
顧客とサプライヤーだった両社が競争相手となり、今度は互いの航空事業資産を取得し合う関係になった。しかし今回の取引を「SpaceJetに失敗した三菱重工がボンバルディアへ事業を返した」と理解するのは正確ではない。CRJ事業とMHICAはまったく性格の異なる事業であり、CRJの型式証明やアフターマーケット事業は現在も三菱重工側に残っている。
「資産価値の非対称性」という視点
ここまで見てきたように、今回の取引には一つの際立った特徴がある。同じMHICAという資産でも、売り手と買い手とで意味がまったく異なるという点だ。
三菱重工は約5兆円の売上規模を持ち、エネルギー・防衛・宇宙・原子力・航空など多数の事業を展開している。その中でMHICAは、重要ではあるもののMHI全体の業績を左右するほどの規模ではないとみられる。MHIにとってMHICAは、ボンバルディア向け製造資産を整理する動きの一環であり、CRJ事業(MHIRJ)や国内の設計・製造基盤は今後も維持される。
一方のボンバルディアは、ビジネスジェットへ事業を集中しており、GlobalやChallengerを安定して生産できるかどうかが、そのまま業績に直結する。約218億ドルまで積み上がった受注残を、年間150機超のペースで確実に航空機として引き渡していくための製造基盤——それが、ボンバルディアにとってのMHICAの価値である。約750人の熟練人材、設備、治具、品質管理体制、長年の製造実績までを一括して取り込めることも大きい。
つまり、MHIにとっては整理可能な製造資産が、ボンバルディアにとっては主力機の安定生産を支える戦略資産となる。今回の売却だけを見て、MHIが「航空機製造から撤退する」と捉えるべきではないだろう。むしろ両社が、それぞれ自社にとって価値の高い航空事業資産を選別していると見るべきである。
そしてボンバルディアが必要としているのは、単なる工場ではない。旺盛な需要に応え、GlobalとChallengerを安定して市場へ送り出すための「生産能力」そのものだ。航空機メーカーにとって、受注残は航空機を顧客へ引き渡して初めて売上になる。「注文を取れるか」から「注文された航空機を確実に作れるか」へ——今回のMHICA取得は、現在の航空機産業が直面する課題を象徴する取引だといえるだろう。
主要参照元
- Bombardier to Acquire MHICA Assets in Mississauga, Ontario, Strengthening Bombardier’s Manufacturing Capabilities and Supply Chain(Bombardier Inc. プレスリリース、2026年9月1日)https://bombardier.com/en/media/news/bombardier-acquire-mhica-assets-mississauga-ontario-strengthening-bombardiers
- 2026年3月期 決算短信〔IFRS〕(連結)(三菱重工業、2026年5月12日)https://www.mhi.com/jp/finance/library/result/pdf/fy20254q/kessan_tansin.pdf
- 決算短信・決算説明会(三菱重工業 IRライブラリ)https://www.mhi.com/jp/finance/library/result
- Our Background(MHI Canada Aerospace, Inc. 公式サイト)https://www.mhi.com/group/mhica/about-us/our-background
付記
本記事は、ボンバルディアおよび三菱重工業の公式発表資料、両社の決算発表資料、ならびに複数の航空専門メディア・経済メディアの報道等、公開情報(OSINT)に基づき当ラボが独自に構成・分析したものです。MHICA単体の売上高・利益については三菱重工の公式開示がなく、記事中の該当数値は第三者データベースによる推計、および当ラボによる試算(外部推計売上高に一定の利益率を仮定した参考計算)であり、実績値ではありません。実際の取引条件(取得価格等)は本稿執筆時点で非公開であり、今後の公式発表・決算資料により変更・修正される可能性があります。断定的な記述に見える箇所も、公開情報から合理的に推測される内容であり、確定した事実であることを意味するものではありません。
―航空インテリジェンスラボ|2026年9月2日
📘 書籍のご案内
『飛行機は、なぜそこを飛んでいるのか』
元パイロットが読み解く 航空地政学
Kindle版・Kindle Unlimited対象
Amazonで見る →
関連記事
-
 ANAによるAIRDO・ソラシドエア完全子会社化の狙いと論点――売上増でも利益が減る航空業界、国内線再編の行方【航空経済】
-
米国航空会社はなぜ増収でも利益が圧迫されるのか――燃料高騰が映す航空産業の収益構造【航空経済】
-
日本の商社が航空機リース事業を拡大――ロシアの教訓と経済安全保障上の新たなリスク【航空経済】
-
JAL・ANAが選んだ「E190-E2」はどんな機体か――性能・運航実績と三菱スペースジェットとの関係【航空技術・航空経済】
-
2026年、世界航空業界に構造変化――旅客・貨物市場の明暗と軍用機需要の拡大
-
JSXがES-36を最大100機発注 ― Heart Aerospaceの新型ハイブリッド電動機は何が変わったのか
-
日本・イスラエルBASA締結――航空製品の耐空性相互承認、6番目のパートナーの意味
-
ヤマト貨物撤退で「防波堤」を失うスプリング・ジャパン――JAL66.7%取得から読む2027年問題