📘 新刊|『飛行機は、なぜそこを飛んでいるのか』 Kindle Unlimited対象 Amazonで見る →
ボーイング、空飛ぶクルマから「撤退」ではない――Archerとの資本提携に見る選択と集中
目次
【要約】
- 2026年8月10日、ボーイングは自律飛行eVTOL開発のWisk Aero、無人機大手Insitu、航空交通管理技術のSkyGridの3子会社を、Archer Aviationへ全株式取引で譲渡する最終契約に署名したと発表した。
- 対価としてボーイングは、取引完了直前のArcherクラスA株式の19.75%相当の新規発行株式を取得する(取引完了後の希薄化を経た実質保有比率は約16.5%と報じられている)。加えてArcherの取締役1名を指名する権利、今後のArcher資金調達ラウンドへ最大5,500万ドルを追加出資する計画、行使価格の異なる2種類のワラント(合計で最大2億ドル相当の株式取得権)も契約に含まれる。両社は新製品の改良・開発でも協業する契約を結んでおり、ボーイングの技術・製造ノウハウはArcher側にとってもメリットのある取引だったと位置づけられる。
- ボーイングはWiskの自律飛行技術に関するクロスライセンス契約を通じ、民間・防衛双方の将来機体開発における技術アクセスを維持する。
- 今回の再編の背景には、2024年のアラスカ航空ドアプラグ脱落事故に端を発した規制強化、53日間に及んだIAMストライキ、投資適格格付けギリギリまで悪化した財務状況、777Xの度重なる延期、そして2025年3月に獲得した次世代戦闘機F-47(NGAD)という巨大プロジェクトへの経営資源集中がある。
- ボーイングの信用格付けは2024年に一時「ネガティブ」見通しまで悪化したが、2025年後半から2026年にかけて各格付け機関が見通しを引き上げ、2026年6月時点ではFitchが「ポジティブ」、S&P・Moody’sが「安定的」となっている。
- また、2026年2月末に始まった米・イスラエルによる対イラン軍事作戦(イラン戦争)により米軍の弾薬在庫が大きく消耗し、同盟国への装備納入遅延が発生。取引発表のわずか5日前(8月5日)には、ペンタゴンがボーイングを含む主要防衛企業に増産計画の提出を要請する書簡を送付しており、防衛分野への資源集中圧力が時期的に重なっている点も注目される。
- 取引は2026年内の完了を予定するが、独禁法審査(HSR)や対米外国投資審査などの承認が条件で、2027年5月9日までに完了しない場合は契約解除条項が発動しうる。
【事実】
取引の中身――Wisk・Insitu・SkyGridの3社
2026年8月10日、ボーイングとArcher Aviation(NYSE: ACHR)は、ボーイング子会社であるWisk Aero、SkyGrid、Insituの全株式をArcherが取得する最終契約に署名したと共同発表した。取引はArcherの株式(新規発行クラスA株)とワラントを対価とする全株式取引で、規制当局の承認を条件に2026年内の完了を目指すとされている。独占禁止法上のハート・スコット・ロディノ法(HSR)の待機期間終了、対米外国投資に関する審査、ニューヨーク証券取引所による新株上場承認などが完了条件となっており、2027年5月9日までに完了しなければ契約を解除できる規定があるが、規制対応が主な障害である場合は3か月延長可能とされる。
3社の内容は以下の通りである。
- Wisk Aero:自律飛行(パイロットレス)を前提としたeVTOL(電動垂直離着陸機)を開発。6世代の機体を設計・製造し、これまでに1,700回以上の飛行試験を実施してきた。2025年12月には最新のGen6実機フルスケール試作機が初飛行している。なお、WiskとArcherは2021年に技術盗用を巡る訴訟で対立し、2023年の和解でArcherがWiskに対価を支払うと同時にボーイングがArcherに約20%出資する関係が既に構築されていた経緯がある。
- Insitu:軍事・ISR(情報・監視・偵察)用途の無人航空機(UAS)を長年手がける防衛企業。米国、オーストラリア、英国、UAEに拠点を持ち、これまでに3,500機以上のUASを製造・配備してきた。年間売上高2億ドル超を計上する黒字の防衛事業であり、35か国の軍で運用されている。
- SkyGrid:将来の無人機・自律航空機が大量に飛行する空域を管理するための、地上ベースかつ機種非依存の航空交通管理システムを開発している。
3社を合わせた累計飛行時間は約200万時間に達するとされる。Archerはこれらを自社のAI基盤プラットフォーム「ZEE」に統合し、商業航空・防衛・航空交通管理を横断する「フィジカルAIプラットフォーム」の構築を目指すとしている。
ボーイングは技術と経済的権益を手放していない
今回の契約でボーイングは、単純にWiskなどを手放すだけではない。ボーイングとArcherはクロスライセンス契約を締結し、ボーイングは現在および将来の民間・防衛航空機においてWiskの中核となる自律飛行技術へのアクセスを維持する。これは将来の737後継機開発など、次世代機体構想への布石とも報じられている。
対価の構造は以下の通りである。
- ボーイングは取引完了直前時点のArcherクラスA発行済株式の19.75%相当の新規株式を取得する。買収対象事業の現金・債務やディール費用に応じて調整される可能性があるが、報道では取引完了後の実質的な持株比率は希薄化を経て約16.5%になると試算されている。
- 行使価格13.00ドルと17.88ドルの2種類のワラントを取得し、合計でさらに約2億ドル相当のArcher株式を取得できる権利を持つ。
- Archerの取締役会に1名を指名する権利を保有する(一定の保有比率を維持することが条件)。
- ボーイングは、今後実施されるArcherの新規資金調達ラウンド(総額4億ドル以上と報じられる)に対し、2027年3月31日までの間に最大5,500万ドルを追加出資することに合意している。
- ボーイングは取得した株式について、最低1年間の売却禁止(ロックアップ)条項に同意している。
発表を受け、Archer株価は取引発表当日に一時18〜20%超上昇した一方、ボーイング株価はほぼ横ばい(0.2%程度の下落)だった。Archerの時価総額は発表直前の終値時点で40億ドルを超えていた。
Archer側から見た今回の取引――ボーイングのノウハウも「欲しいもの」だった
今回の取引は、ボーイングが一方的にArcherへ事業を押し付けたものではなく、Archer側にとっても明確なメリットのある取引だったと報じられている。Archerのアダム・ゴールドスタインCEO兼会長は、2026年第2四半期決算説明会において、株式取得に加えて「両社が新製品の改良・開発において協業する」契約が含まれていることを明らかにした。
Archerの主力機である有人eVTOL「Midnight」は、2026年時点でFAAの4段階に及ぶ型式証明プロセスのうちフェーズ4に入っており、Archerは2026年4月、eVTOL開発企業として初めてフェーズ3を完了したとされる。ただし、大型商用機を長年開発・認証・量産してきたボーイングの持つ型式証明対応や製造プロセスに関するノウハウ・経験は、Archerのような新興企業が単独で獲得するには本来長い年月を要するものである。今回の取引は、Wisk・Insitu・SkyGridという「モノ」(資産・技術)の移転にとどまらず、ボーイングが自律飛行・航空機認証の分野で培ってきた運用経験そのものをArcherが取り込む機会としても位置づけられている。
Archerのアダム・ゴールドスタインCEOは業界誌The Air Currentに対し、Wiskの獲得によって、Archerがアンドゥリル・インダストリーズと共同開発を進めている自律型「ロイヤル・ウィングマン」ドローン(有人機を随伴支援する無人僚機)の開発を加速させる技術者人材を確保できる点も利点として挙げている。ボーイング側も、商用機部門のブライアン・ユトコ副社長が今回の取引を両社にとっての利益ある取引と位置づけるコメントを発表しており、ボーイングが過去20年間にこれらの技術へ投じてきた投資を、自社のコア事業における継続開発を通じて回収していく狙いがあるとしている。
さらにSkyGridが手がける航空交通管理ソフトウェアは、FAAが整備を進める自動運航規則(Automated Flight Rules)の枠組みに対応したものであり、これがなければ型式証明を取得した自律航空機であっても商用規模での運航は事実上不可能とされる。Insitu・Wisk・SkyGridを一体で取り込むことで、Archerは機体製造から空域管理までを垂直統合した体制を手に入れることになる。
なぜ今なのか(1)――737 MAX以降の複合危機と財務体質の悪化
今回の事業再編を理解する上では、2024年以降ボーイングが直面してきた複合的な経営危機を踏まえる必要がある。
- **2024年1月、アラスカ航空の737-9型機でドアプラグ(非常口プラグ)が飛行中に脱落する事故が発生した。**この事故を受け、米連邦航空局(FAA)はボーイングに対する監査を強化し、737 MAXシリーズの月産機数に上限を設ける異例の措置を取った。航空機メーカーの収益構造は機体引き渡し時に代金の大部分を受け取る形が中心のため、生産・納入の制約は営業キャッシュフローに直接的な打撃を与えた。
- **2024年9月中旬から53日間、国際機械工・航空宇宙労働組合(IAM District 751)による大規模ストライキが発生した。**シアトル周辺の737・767・777組立ラインが停止し、2024年10月の商用機納入数は14機まで落ち込んだ。ストライキは1か月あたり10億ドル規模の損失を生んだとの試算もある。ストライキは、4年間で38%の賃上げを含む新たな労使協定の締結により収束したが、これは長期的な固定費水準を押し上げる結果となった。
- こうした状況を受け、2024年通期の営業キャッシュフローは120億8,000万ドルのマイナス、フリーキャッシュフローは143億1,000万ドルのマイナス、GAAP当期純損失は118億2,900万ドルに達した。
- **信用格付けも大きく悪化した。**S&P・Fitch・Moody’sはいずれも投資適格級の最下層である「BBB-」相当(Moody’sはBaa3)の格付けを維持していたが、2024年半ばには各社が見通しを「ネガティブ」に引き下げた。エミレーツ航空のティム・クラーク社長(当時)は2024年10月、増資による資金調達が実現しなければ「格下げ、そして連邦破産法第11条(Chapter 11)の適用が視野に入る」との趣旨の発言をThe Air Current誌に対して行い、業界に衝撃を与えた。
- ボーイングはこれに対応するため、2024年10月に240億ドル規模の大型増資を実施し、財務基盤の立て直しを図った。
**なお、この信用格付けを巡る状況はその後改善している。**2025年6月にFitchが見通しを「ネガティブ」から「安定的」に引き上げ、2025年10月にはS&Pも見通しを「安定的」に修正した。2025年12月にはMoody’sもSpirit AeroSystems買収完了を受けて見通しを「安定的」に引き上げた。さらに2026年6月、Fitchは見通しを「安定的」から「ポジティブ」へ再度引き上げている。2026年6月末時点の格付けは、Fitch・S&PともにBBB-(Fitchはポジティブ見通し、S&Pは安定的見通し)、MoodyʼsはBaa3(安定的見通し)であり、2024年当時の危機的な状況からは大きく改善している。
なぜ今なのか(2)――コスト削減とアセットライト化の一連の動き
危機対応として就任したケリー・オートバーグCEO(2024年8月就任)は、一連の緊縮策と非中核事業の切り離しを進めてきた。
- 人員削減:2024年10月、全従業員の約10%にあたる約17,000人の削減計画を発表。同年11月には技術専門職労組(SPEEA)所属のエンジニア・技術職員400名超を含むレイオフ通知が出された。
- 役員のコスト意識の徹底:2024年9月中旬、オートバーグ氏は19名の経営幹部からなるエグゼクティブ・カウンシルに対し、保有する社用ジェット(チャレンジャー650型5機、専用仕様737型2機など)の使用を大幅に制限し、原則として商業便のエコノミークラスを利用するよう指示した。航空コンサルタントのブライアン・フォーリー氏の試算では、社用機の運航費用は年間約1,500万ドル規模とされ、580億ドル規模の債務に対して財務的インパクトは限定的だが、社内外への「緊縮」のメッセージとしての意味合いが強いと報じられている。
- 非中核デジタル資産の売却:2025年4月、ボーイングは航法データベース大手のジェプセン(Jeppesen)、パイロット向けアプリのForeFlight、リース管理ソフトのAerData、OzRunwaysを含むデジタル航空事業の一部を、プライベート・エクイティ大手のトーマ・ブラボー(Thoma Bravo)へ105億5,000万ドルの全額現金取引で売却することに合意した。この取引は2025年11月に完了し、その売却益(96億ドル)は2025年第4四半期の大幅な黒字転換に寄与した。
これら一連の施策の結果、財務指標は徐々に改善に向かっている。
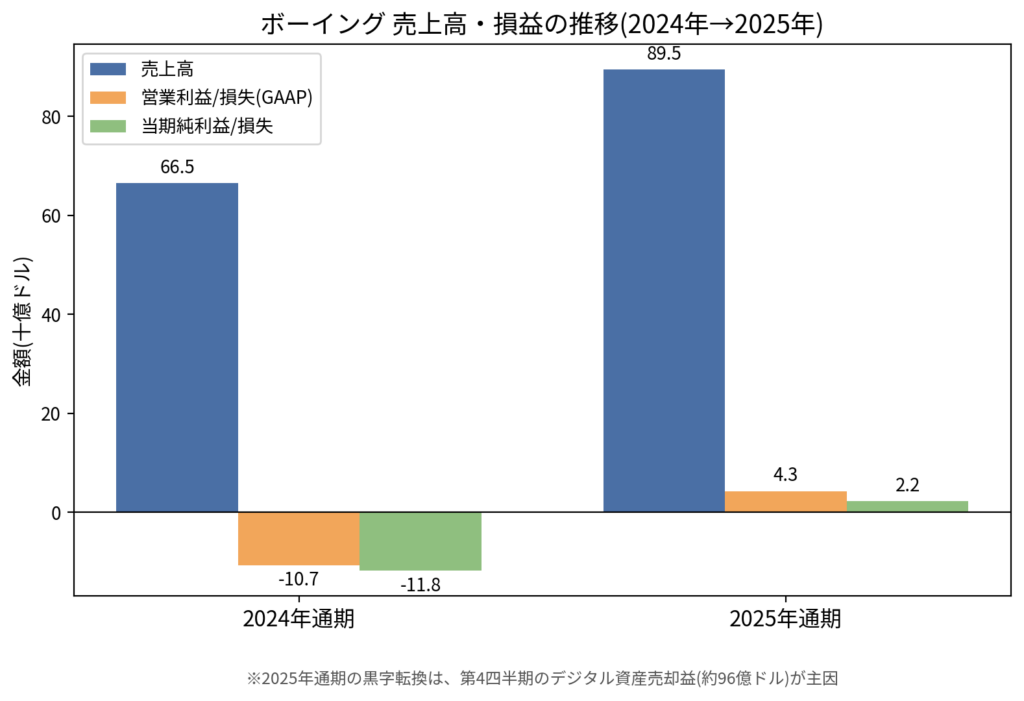
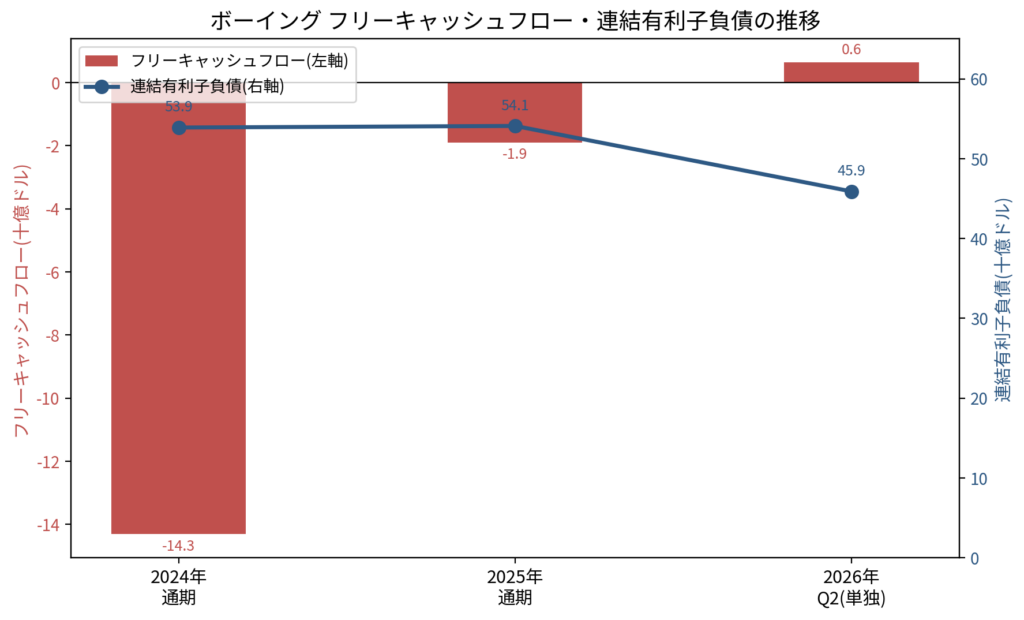
(参考)詳細数値は以下の通り。
| 指標 | 2024年通期 | 2025年通期 | 2026年第2四半期(単独) |
|---|---|---|---|
| 売上高 | 665億1,700万ドル | 894億6,300万ドル | 245億6,000万ドル |
| 営業利益/損失(GAAP) | ▲107億700万ドル | +42億8,100万ドル | +1億5,600万ドル |
| 当期純利益/損失 | ▲118億2,900万ドル | +22億3,800万ドル | ▲4億2,800万ドル |
| 営業キャッシュフロー | ▲120億8,000万ドル | +10億6,500万ドル | +13億6,400万ドル |
| フリーキャッシュフロー | ▲143億1,000万ドル | 約▲19億ドル | +6億3,100万ドル |
| 連結有利子負債(期末) | 539億ドル | 541億ドル | 459億ドル |
(注)2025年通期の黒字転換は、主に第4四半期にトーマ・ブラボーへのデジタル事業売却で計上した約96億ドルの売却益によるところが大きく、事業本体の収益力改善はより緩やかなペースで進行している点に留意が必要である。連結有利子負債は2025年末の541億ドルから、2026年上半期の償還により459億ドルまで圧縮された。
こうした状況下で、型式認証・量産設備・サプライチェーン構築・運航システム開発などに継続的な資金投入を要するeVTOL事業を自社単独で抱え続ける優先順位は、相対的に低下していたと考えられる。
なぜ今なのか(3)――777Xという「宿題」
ボーイングには、失敗が許されない大型プロジェクトが残っている。777Xである。
2025年10月29日、ボーイングは777-9の初号機納入時期をさらに2027年へ延期すると発表し、これに伴い約48億9,900万ドルの追加reach-forwardロスを第3四半期に計上した。767プログラムでも2025年に3億8,400万ドルのreach-forwardロスを計上しており、777/777Xと767を合わせた2025年の追加損失は合計で約52億8,000万ドルに達した。この結果、ボーイングは2025年第3四半期に53億ドル規模の四半期赤字を計上している。
777-8貨物型の初号機納入は777-9の約2年後、777-8旅客型の納入は2030年より前にはならない見通しとされている。777Xは今後数十年にわたり、大型長距離機市場でエアバスA350シリーズと競合するボーイングの主力商品と位置付けられている。
なぜ今なのか(4)――もう一つの巨大プロジェクト「F-47」
2025年3月21日、米空軍は次世代制空戦闘機(NGAD:Next Generation Air Dominance)の開発契約をボーイングに授与すると発表した。この機体は「F-47」と命名され、トランプ大統領がホワイトハウスで自ら発表したことでも注目を集めた。ロッキード・マーティンとの競争を制したボーイングは、この選定について「防衛事業史上最大規模の投資を行ってきた」としている。米空軍は2026会計年度予算として本プログラムに25億8,000万ドルを要求している。
つまり現在のボーイングは、民間では737・787・777X、防衛ではF-47を中心とする次世代航空システムという、巨大な開発・生産課題を同時に抱えている状況にある。
なぜ今なのか(5)――イラン戦争による装備・弾薬不足とペンタゴンからの増産要請
今回の再編を理解する上でもう一つ見逃せないのが、2026年に入ってから激化した対イラン軍事作戦の影響である。
2026年2月28日、米国とイスラエルはイランに対する軍事作戦を開始した(米側呼称「Operation Epic Fury」)。この作戦は同年に入り断続的に継続しており、5月にも米軍によるイラン領内への追加空爆が実施されている。一連の作戦により、パトリオットPAC-3迎撃ミサイル、長射程のATACMS(陸軍戦術ミサイルシステム)、PrSM(精密攻撃ミサイル)といった主要な弾薬の在庫が大きく消耗した。ロイター通信などの報道によれば、ATACMSとPrSMについては「事実上ほぼ全て」が消費されたとの情報筋の指摘もある。米シンクタンクCSISの分析では、消耗した在庫の回復には弾薬の種類によって1〜4年を要するとの試算も示されている。
この装備不足は、同盟国・パートナー国への武器納入にも直接的な影響を及ぼしている。
- 英国、ポーランド、リトアニア、エストニアを含む欧州の同盟国に対し、米国は武器納入の長期的な遅延を通告した。
- ウクライナへのパトリオット迎撃ミサイル等の供給も、イラン戦争による在庫消耗の影響で細っており、ゼレンスキー大統領は2026年8月、同盟国からの迎撃ミサイル供給量が前年同期比で3分の1程度に落ち込んでいると述べている。
- 日本が発注していたトマホーク巡航ミサイル400発(2025〜2027年納入予定)についても、ヘグセス国防長官は2026年5月、納期がさらに最大2年延びる可能性を示唆した。
こうした状況を受け、ペンタゴンは主要防衛企業に対する増産圧力を強めている。2026年8月5日、スティーブ・ファインバーグ国防副長官は、ボーイング、ロッキード・マーティン、RTX(旧レイセオン)を含む主要防衛企業のトップに書簡を送付し、広域監視装備、防空センサー・迎撃システム、ミサイル追跡システムなどの重点分野について、21日以内に増産・納期短縮計画を提出するよう要請した。書簡では「複数年単位の開発サイクルはもはや容認できない。生産スケジュールと生産能力を今すぐ大幅に加速させなければならない」との文言が用いられている。これに先立つ2026年7月末には、ボーイングを含む主要防衛企業やアンドゥリル、パランティアなど新興防衛テック企業の幹部がホワイトハウスに招集され、議会に対する防衛予算増額のロビー活動への協力を要請されたとも報じられている。トランプ政権が編成する2027会計年度国防予算案は1兆5,000億ドル規模(2026年度比44%増)とされ、弾薬在庫の補充に向けた210億ドル規模の追加(補正)予算要求も別途行われている。
ボーイングにとって、F-47(NGAD)やパトリオット関連部品、無人機(Insituが担うISR領域)といった防衛需要は、こうした地政学的圧力のもとで急速に優先度を増している分野である。今回のeVTOL事業切り離しは、財務再建という内部要因に加えて、こうした外部からの増産要請という新たな圧力とも時期的に重なっている点は留意しておきたい。
【考察】
今回の取引だけを見ると「ボーイングが空飛ぶクルマ市場から撤退した」という見方をされやすい。しかし取引構造を精査すると、単純な事業撤退とは言い切れない側面が浮かび上がる。
ボーイングはWisk・Insitu・SkyGridという開発会社を自社で抱え続けるコストは手放した。しかしクロスライセンス契約によって自律飛行技術へのアクセスは維持し、Archer株式19.75%(希薄化後で約16.5%)の保有とワラントを通じて将来の市場成長による経済的利益への参加権も残した。言い換えれば、
「自律飛行という未来そのもの」を手放したのではなく、「その未来を自社のバランスシートだけで育てる」という方法を手放した
と見るのが、今回の取引構造に即した解釈だろう。かつて次世代モビリティ市場の垂直統合を志向したボーイングが、開発会社を自社で抱え込むリスクをオフバランス化し、外部の株式出資者としてアップサイドのみを享受する立ち位置へ移行したことは、実用化まで長期の資金投入を要するディープテック領域における「戦略的アセットライトモデル」への転換と位置づけられる。巨大メーカーが先端技術を自社単独の垂直統合モデルで抱え込む手法自体が、今後は必ずしも主流ではなくなる可能性を示す事例とも言えるだろう。
この取引は一方通行の「売却」ではなく、双方向的な取引だったという点も重要である。Archer側にとっても、ボーイングが大型商用機で長年培ってきた型式証明対応・製造プロセスのノウハウは、新興eVTOLメーカーが単独で獲得するには本来長い年月を要する資産であり、両社が新製品開発で協業するという契約内容は、ボーイングの技術・運用経験そのものがArcherにとって価値ある「欲しいもの」だったことを示している。ボーイングにとっても、約20%の株式保有・取締役指名権・技術協業契約を通じてeVTOL業界への関与を一定程度残すことは、直接の事業運営リスクを負わずに将来の市場成長を取り込む合理的な選択と言える。つまり今回の再編は、ボーイングが空飛ぶクルマ業界から完全に撤退したのではなく、自社単独での事業運営からは手を引きつつ、出資者・技術パートナーという形でこの業界に足場を残す判断だったと整理できる。
Archer側にとっても今回の取引は企業の性格を大きく変える転換点である。これまで有人eVTOL「Midnight」を中心としてきたArcherは、Insituという実際に売上と利益を生む防衛事業を手に入れ、Wiskの技術者人材はアンドゥリルと共同開発中の無人僚機プログラムの加速にも活用される見通しであり、民間・防衛・自律飛行・AIを横断する航空技術企業へと変貌する可能性がある。
背景にあるのは、財務再建と大型プロジェクトへの資源集中という、極めて現実的な経営判断である。2024年のアラスカ航空事故に端を発した規制強化、53日間のIAMストライキ、一時は連邦破産法第11条の観測すら業界内で語られた財務危機――ボーイングはこの複合危機からの回復途上にあり、2025年後半以降ようやく信用格付けの見通し改善という形で危機脱出の兆しが見え始めた段階にある。777Xを巡る度重なる延期とそれに伴う数十億ドル規模の追加損失も重なる中、737の安定生産、787の生産能力回復、777Xの認証・納入、そしてF-47を中心とする次世代防衛システムの開発と比較して、実用化・商用化までなお長期の資金投入を要するeVTOL事業への優先順位は相対的に下がらざるを得なかったとみられる。
なお、今回の取引が「eVTOL売却益をF-47などの防衛開発資金に直接充当する」という単純な資金使途の話であるとまでは、ボーイング自身は公式に説明していない点には注意が必要である。ボーイングが明言しているのは、「現在および将来の投資をコア事業へ集中させる」という、より大きな資本配分方針の転換である。そのコア事業には防衛・宇宙分野も当然含まれるため、今回の再編は「軍需への単純な傾斜」というより、「採算性の低い事業を整理し、競争力と国家戦略上の重要性が高い領域へ資本と人材を集中する」という、より広い意味での選択と集中と捉えるべきだろう。トーマ・ブラボーへのデジタル資産売却も同じ文脈にある一連の動きであり、eVTOL事業の切り離しは単発の判断ではなく、2025年から続くポートフォリオ再構築プロセスの延長線上に位置づけられる。
もっとも、今回の取引発表(8月10日)の直前である8月5日に、ペンタゴンがボーイングを含む主要防衛企業に対して増産計画の提出を求める書簡を送付していたという時期的な近接性は、単なる偶然と片付けるにはやや示唆的である。2026年のイラン戦争によって顕在化した弾薬・装備不足と同盟国への納入遅延は、防衛産業全体に対して「開発サイクルの短縮」「生産能力の拡大」という具体的かつ喫緊の要請を突きつけている。ボーイングの防衛・宇宙・セキュリティ(BDS)部門が、F-47の開発と並行してこうした増産要請にも応えていく必要があるとすれば、経営資源をコア事業(民間・防衛航空機)へ集中させる圧力は、財務再建という内部要因だけでなく、地政学的な外部要因によっても後押しされていた可能性がある。ただし、ボーイング自身がeVTOL事業の切り離しをこの増産要請と明示的に結び付けて説明しているわけではなく、この点はあくまで時期的な符合に基づく推測にとどまる点には留意されたい。
737 MAX以降、ボーイングが失った最大のものは資金だけではなく、航空会社・規制当局・投資家からの「信頼」である。航空機メーカーにとって重要なのは、新技術を発表し続けることよりも、設計した機体を認証し、予定通り生産し、約束した時期に納入し、安全に運航することだ。その意味で、今回のWisk・Insitu・SkyGridの再編は、事業領域を広げる方向ではなく、限られた経営資源を737・787・777X、そしてF-47という「本当に勝たなければならない領域」へ集中させる、一貫した経営判断の一部として位置づけられる。
用語解説
- eVTOL(電動垂直離着陸機):電動モーターで垂直に離着陸する航空機。都市部での「空飛ぶタクシー」構想の中核技術。
- reach-forwardロス:長期プログラムにおいて、将来の生産・納入コストの見積もりが増加した際に、その時点で一括計上する会計上の損失。
- NGAD(Next Generation Air Dominance):米空軍が進める次世代制空戦力構想。有人戦闘機のほか、無人僚機(CCA)なども含む広範なプログラム。
- HSR(ハート・スコット・ロディノ法):米国の独占禁止法上の企業結合届出制度。一定規模以上のM&Aは当局への届出と待機期間が義務付けられる。
- 投資適格格付け(BBB-/Baa3):格付け機関が付与する信用格付けのうち、投機的格付け(ジャンク級)との境界線にあたる最下層の投資適格クラス。この水準を割り込むと機関投資家の運用規定上の強制売却などが生じうる。
- アセットライト化:研究開発や資産保有に伴う財務負担を自社のバランスシートから切り離し、他社への出資や提携を通じて経済的利益のみを確保する経営手法。
- ATACMS / PrSM:いずれも米陸軍の長射程地対地ミサイルシステム。ATACMSは従来型の戦術ミサイル、PrSM(精密攻撃ミサイル)はその後継として開発が進む新型システム。
- FMS(対外有償軍事援助):米国政府の関与のもとで同盟国・パートナー国が米国製兵器を購入する制度。納入スケジュールは米軍自身の在庫状況にも左右される。
【付記(OSINT分析に関する免責事項)】 本記事はOSINT(オープンソース)に基づく分析であり、当ラボの独自見解を含みます。ボーイング社・Archer Aviation社・Thoma Bravo社等の公式発表(プレスリリース、SEC提出書類、決算資料)、S&P Global・Moody’s・Fitchの格付け発表、米国防総省関連報道、および複数の報道機関による報道を基にしています。イラン戦争と防衛装備の増産要請に関する記述は、報道時点(2026年8月上旬)の情報に基づくものであり、機微な安全保障情報を含むため今後の詳細が公式に確認できない可能性があります。将来の見通しに関する記述には不確実性が伴い、今後の規制審査の進展や両社の追加発表により内容が変わる可能性があります。数値は公式資料の発表時点のものであり、投資判断の根拠として利用される場合は必ず一次資料をご確認ください。本記事は特定の証券の売買を推奨するものではありません。
参考リンク(一次資料)
- Boeing公式プレスリリース(Archer取引):investors.boeing.com
- Archer Aviation公式プレスリリース(同):investors.archer.com
- Boeing公式プレスリリース(F-47/NGAD選定):investors.boeing.com
―航空インテリジェンスラボ|2026年8月12日
📘 書籍のご案内
『飛行機は、なぜそこを飛んでいるのか』
元パイロットが読み解く 航空地政学
Kindle版・Kindle Unlimited対象
Amazonで見る →
-
 「親ロシア」のはずのトルコが、なぜウクライナに武器を送るのか――Su-24撃墜からATACMS移転まで、エルドアン外交10年を貫く「陣営に属さない」という方法
-
事故はその日に始まったものではない ― JAL123便から41年、二つの747が残した「古傷」の教訓
関連記事
-
ANAによるAIRDO・ソラシドエア完全子会社化の狙いと論点――売上増でも利益が減る航空業界、国内線再編の行方【航空経済】
-
米国航空会社はなぜ増収でも利益が圧迫されるのか――燃料高騰が映す航空産業の収益構造【航空経済】
-
日本の商社が航空機リース事業を拡大――ロシアの教訓と経済安全保障上の新たなリスク【航空経済】
-
JAL・ANAが選んだ「E190-E2」はどんな機体か――性能・運航実績と三菱スペースジェットとの関係【航空技術・航空経済】
-
2026年、世界航空業界に構造変化――旅客・貨物市場の明暗と軍用機需要の拡大
-
JSXがES-36を最大100機発注 ― Heart Aerospaceの新型ハイブリッド電動機は何が変わったのか
-
日本・イスラエルBASA締結――航空製品の耐空性相互承認、6番目のパートナーの意味
-
ヤマト貨物撤退で「防波堤」を失うスプリング・ジャパン――JAL66.7%取得から読む2027年問題