📘 新刊|『飛行機は、なぜそこを飛んでいるのか』 Kindle Unlimited対象 Amazonで見る →
デルタ航空、7年ぶり成田復帰へ――『羽田はビジネス、成田は観光』という新戦略
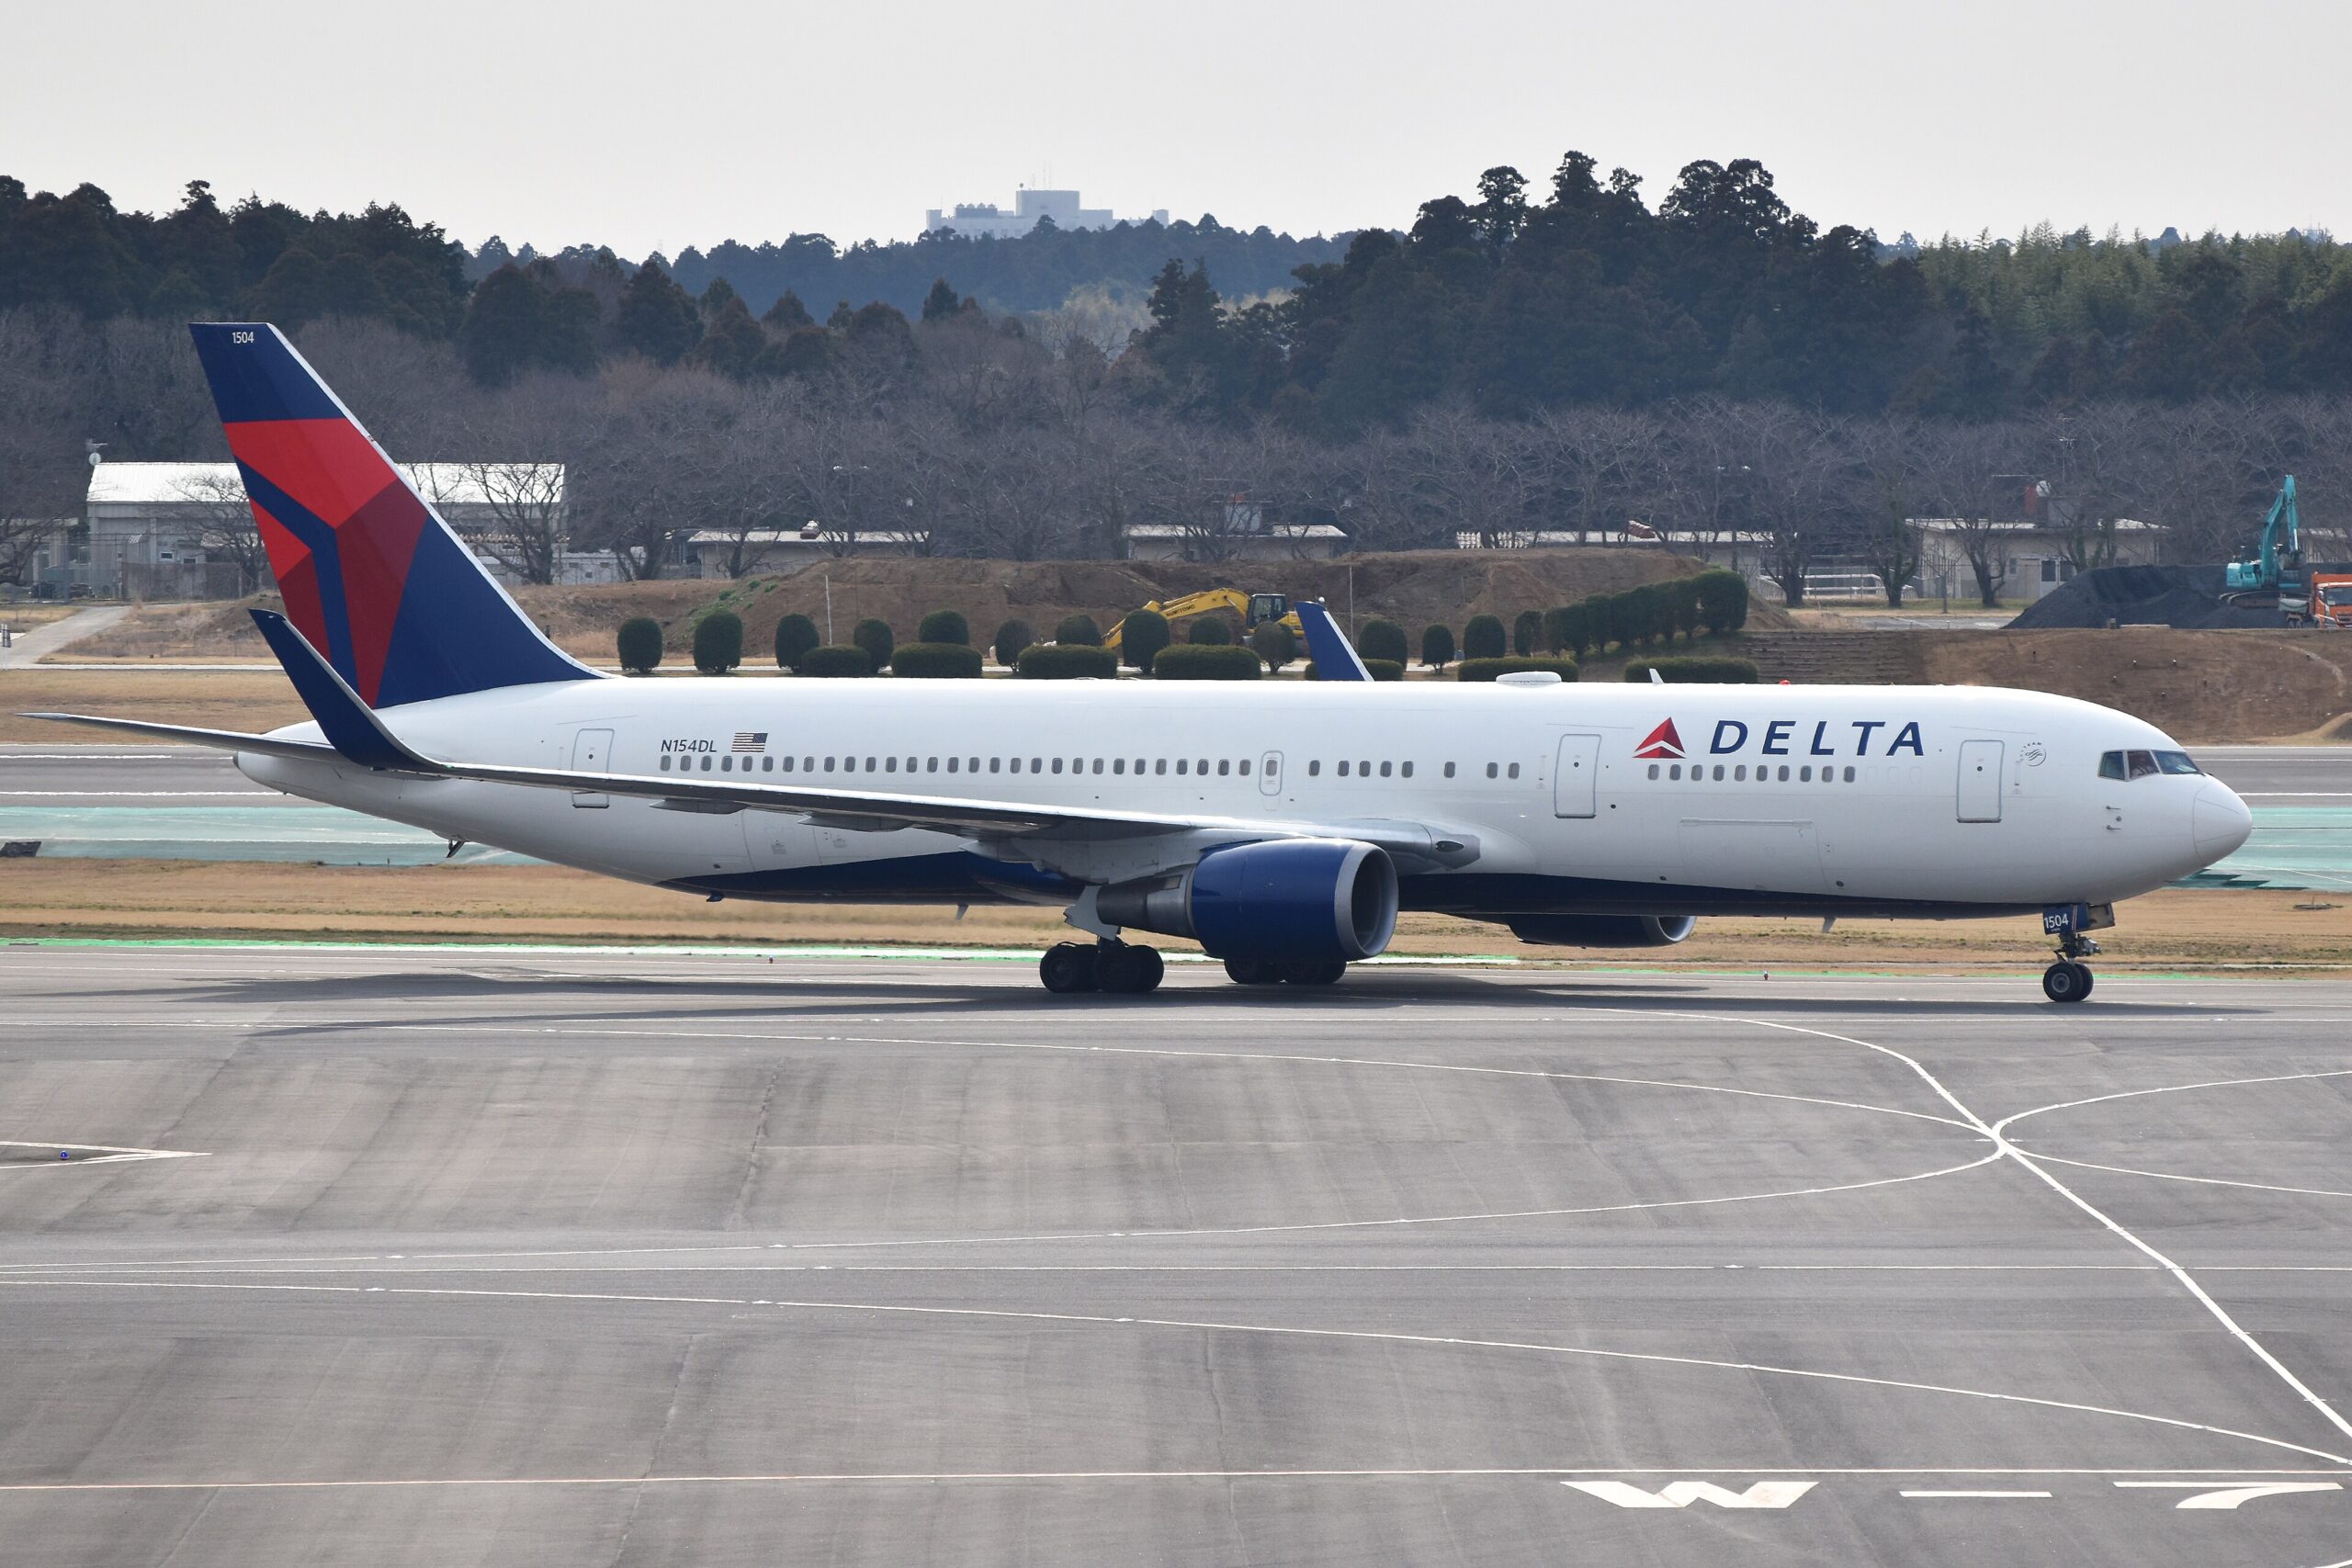
【2026年8月・事実確認済み】本稿は当ラボの分析記事として執筆したものだが、脱稿直後の2026年8月7日、デルタ航空は成田国際空港会社(NAA)を通じて成田復帰を正式発表した。本稿が提示する仮説を、この事実を織り込んで検証する形にアップデートしている。
【この記事の要点】
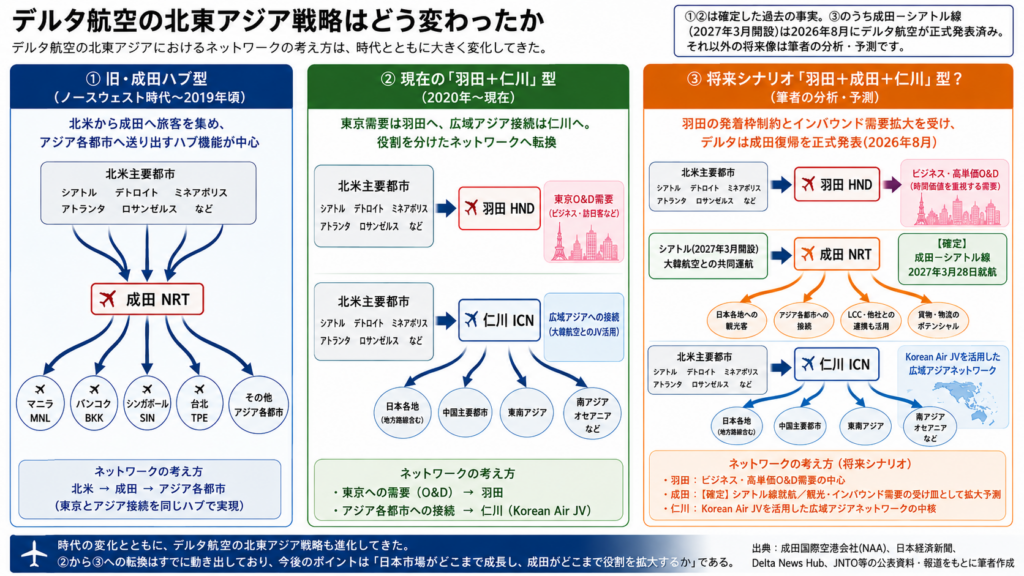
- 2020年3月、デルタ航空は約42年間拠点としてきた成田空港から完全撤退し、東京路線を羽田へ、広域アジア接続を大韓航空とのJVを軸に仁川へ振り分ける「羽田+仁川」体制へ移行した。
- 背景には、①2019年に獲得した羽田発着枠、②大韓航空とのJV(2018年始動)による仁川ハブの活用、という2つの戦略判断があった。
- その後6年で市場は一変。2025年の訪日外国人数は4,268万3,600人で過去最高を更新。一方、大韓航空はアシアナ航空を子会社化(2024年12月)し、韓国航空市場は「拡張」から「再編」の局面に入った。
- 羽田は発着枠の制約で自由に増便できない中、2026年8月7日、デルタは成田復帰を正式発表。2027年3月28日から「成田―シアトル線」(A330-900neo、毎日1往復、大韓航空との共同運航)を開設する。
- 復帰の理由として報じられているのは「羽田枠拡大が見込めない中でのインバウンド需要の受け皿」。これは本稿が提示する「羽田=ビジネス、成田=観光」という役割分担の仮説と符合する。
- 今後は「羽田=ビジネス・高単価O&D」「成田=観光・インバウンド需要の補完拠点」「仁川=大韓航空JVによる広域アジア網」という三極体制へ発展していくかが焦点になる。
2020年3月、デルタ航空は成田空港から撤退した。
ノースウエスト航空の時代から続いてきた成田ネットワークに区切りをつけ、東京路線を羽田へ集約。一方、アジアへの接続については、大韓航空との提携を軸として韓国・仁川の重要性を高めていった。
それから6年。
航空市場を取り巻く環境は、当時とは大きく変わっている。
日本のインバウンド市場はコロナ禍から急速に回復し、2025年には訪日外国人数が4,268万3,600人(前年比15.8%増、日本政府観光局・JNTO推計値)に達し、年間で過去最高を更新した。2024年の3,687万148人を580万人以上上回る伸びである。
一方、2010年代に急成長した韓国航空市場は、大韓航空とアシアナ航空の統合(2024年12月、大韓航空によるアシアナ子会社化)に象徴されるように、「新規参入と拡張」から「統合と効率化」へと局面を変えている。
世界のサプライチェーンも分散へ向かい、アジアにおける企業、人、モノの流れも2019年当時と同じではない。
ここで一つの疑問が生まれる。
2019年に構築されたデルタ航空の「羽田+仁川」という北東アジア戦略は、現在どのような結果をもたらしているのか。
そして日本への航空需要がさらに拡大したとき、一度は撤退した成田が、デルタのネットワークに再び浮上する可能性はないのだろうか。
冒頭の要点で触れた通り、答えはすでに出ている。しかし、なぜ2020年にデルタは成田を離れ、なぜ6年後に戻ることになったのか――その戻り方の中身こそが、この間の北東アジア航空市場の変化を映し出している。順を追って見ていきたい。
目次
かつて米系航空会社のアジア戦略の中心は「東京」だった
現在の北東アジアを見ると、仁川国際空港が巨大な国際ハブとして存在することは当然のように感じられる。しかし、かつての米系航空会社の太平洋戦略は大きく異なっていた。
その代表がノースウエスト航空である。ノースウエストにとって東京は、単なる日本への目的地ではなかった。米国各都市から東京へ旅客を集め、そこからアジア各都市へ送り出す。
米国 → 東京・成田 → アジア各都市
というのが基本的なネットワークだった。成田からマニラ、バンコク、シンガポールなどへ飛び、太平洋を越えてきた旅客をアジア各地へ接続する。現在の仁川が担っている北米―アジア間の接続機能の一部を、かつては東京が担っていたのである。
東京を重要なアジア拠点としていたのはノースウエストだけではない。ユナイテッド航空も、1986年にパンアメリカン航空の太平洋路線網を取得したことを契機として、東京を経由するアジアネットワークを大きく発展させた。20世紀後半の太平洋航空市場では、ノースウエストとユナイテッドにとって、東京は極めて重要な中継拠点だった。
旧デルタには「ソウル」という別の系譜があった
一方、旧デルタ航空はノースウエストとは異なる歴史を持っていた。デルタは歴史的にソウルとの関係を持っていた(現在の仁川国際空港開港は2001年で、それ以前は金浦空港であり、当時のデルタのソウル路線と現在の大韓航空JVを軸とする仁川ネットワークをそのまま同一視することはできない点には留意が必要である)。
それでも、
- 旧デルタ=ソウルとの関係
- ノースウエスト=東京を中心とする太平洋ネットワーク
という異なる系譜が存在したことは、その後の展開を考えるうえで興味深い。
2008年、デルタ航空とノースウエスト航空が統合した。これによってデルタは、ノースウエストが長年築き上げてきた巨大な成田ネットワークを継承した。ソウルとの歴史を持つデルタが、東京・成田に巨大な太平洋ネットワークを持つノースウエストを取り込んだという側面もあったのである。
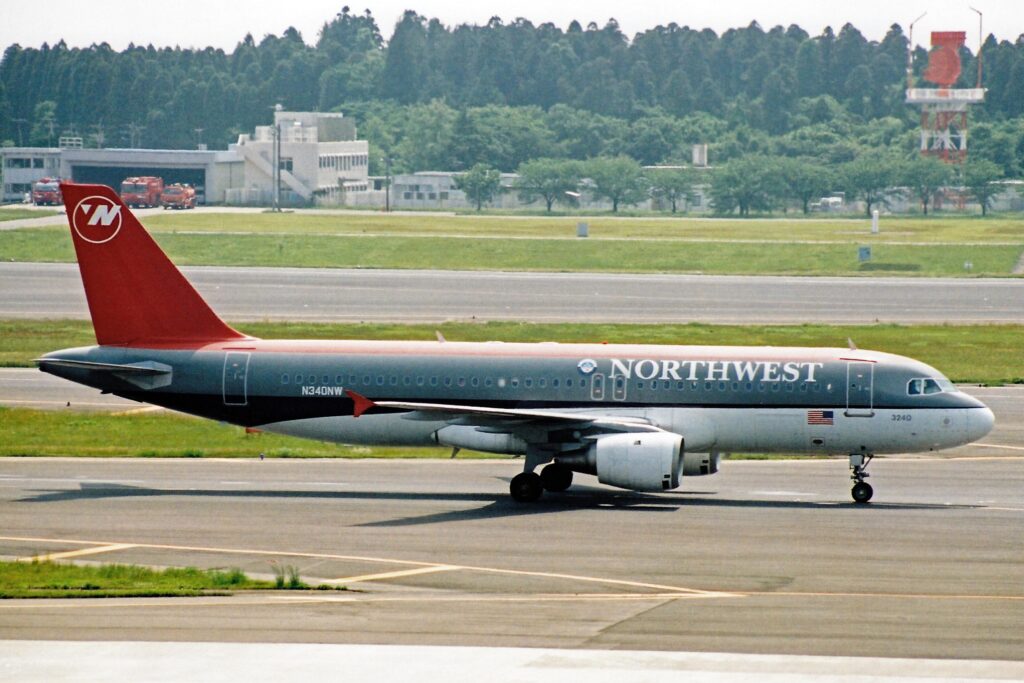
撮影日:2003年5月21日
デルタが欲しかったのは「羽田」だった
では、なぜデルタは最終的にノースウエストから継承した成田ネットワークを手放したのか。これを単純に「成田より仁川の方が優れていたから」と説明するのは正確ではない。
重要な要因の一つが、羽田空港の発着枠だった。長い間、米国航空会社が羽田へ自由に大量の路線を設定できる環境ではなかった。東京という巨大市場を抱えながら、都心に近い羽田へ十分に入れない。そのため成田には、「東京への玄関口」と「アジアへの中継拠点」という二つの重要な役割があった。
しかし2019年8月、大きな転機が訪れる。米国運輸省(DOT)が羽田発着枠の配分を正式決定し、米国4社に配分された12枠のうちデルタが最多の5枠を獲得。これによりデルタは2020年3月から米国―東京路線を成田から羽田へ全面的に移すことを決定した。
このとき発表された計画では、羽田からシアトル、デトロイト、アトランタ、ホノルル、ミネアポリス、ロサンゼルス、ポートランドを結ぶ体制となった(実際にはポートランド線は後に発着枠返上により開設を取りやめている)。ここで成田を維持する大きな理由の一つが消えた。
「東京は羽田、アジアは仁川」という分業
しかし、成田には東京へのアクセスとは別に、もう一つ重要な役割があった。アジアへの接続である。これについてデルタが選んだ答えが、大韓航空との提携だった。
2018年3月、デルタ航空と大韓航空は太平洋路線における共同事業(JV)を本格始動した。その後デルタは成田以遠の自社ネットワークを縮小する一方、大韓航空の広大なアジアネットワークを活用する方向へ進んだ。
2019年8月にデルタが発表した成田撤退計画は、この戦略を象徴している。成田―マニラ線を終了して仁川―マニラ線へ変更(大韓航空が運航)。成田―シンガポール線も2019年9月に終了し、シンガポールを含むアジア各都市への接続については、仁川と大韓航空のネットワークを活用する体制へ切り替えた。
つまり、
- 東京O&D需要 → 羽田
- 広域アジア接続 → 仁川
という明確な役割分担である。デルタは「成田ハブをそのまま仁川へ移した」というより、ノースウエストから継承した成田の機能を分解し、東京需要を羽田へ、広域アジア接続を仁川へ振り分けたと考える方が実態に近い。
なぜ2010年代の「仁川」は魅力的だったのか
この判断を理解するには、2010年代の韓国航空市場を見る必要がある。当時の韓国は、経済成長、企業の海外展開、ビジネス往来の増加、訪韓インバウンド、そして韓国人の海外旅行需要の拡大を背景に、航空市場そのものが急速に成長していた。
さらに特徴的だったのがLCCである。済州航空、ジンエアー、エアプサン、イースター航空、ティーウェイ航空、エアソウルなどが市場を拡大し、新しい航空会社も次々と参入した。2018年には仁川国際空港第2ターミナルが開業。大韓航空を中心とする巨大なネットワークと空港インフラが組み合わさり、仁川は北東アジアを代表する国際ハブへ成長していった。
デルタから見れば、成長する韓国市場、拡張する仁川空港、大韓航空の巨大ネットワーク、増加するアジア航空需要という条件が揃っていた。さらに2019年、デルタは大韓航空の親会社である韓進(ハンジン)KALへの出資も発表している。当時、デルタが仁川をアジア戦略の重要拠点として位置付けることには、十分な経済的理由があった。
2020年の成田撤退とコロナ
デルタが成田から完全撤退したのは2020年3月28日だった(最終便はアトランタ行きDL296便)。ノースウエスト時代の1978年5月の成田開港と同時の就航から数えて、約41年10カ月の”成田時代”に幕を下ろした。
新型コロナウイルスによって世界の国際航空需要が崩壊し始めた時期とちょうど重なるが、ここは明確に区別しておく必要がある。デルタはコロナを理由に成田撤退を決めたわけではない。成田撤退と羽田への全面移管は、2019年8月の段階ですでに決定されていた。
羽田枠獲得 → 成田撤退を決定 → 2020年3月に羽田へ全面移管 → ほぼ同時期にコロナによる国際航空需要の崩壊
という順序である。実際には新型コロナの影響で一部路線(ポートランド、デトロイト、ホノルルなど)の運休が前倒しになり、最終日に残ったのはアトランタ・シアトルの2路線のみだった。しかし結果として、デルタが成田を離れた直後に国際航空市場そのものが消滅した。そして数年後、航空需要が戻ってきたときには、市場の姿も2019年とは変わっていた。
韓国航空市場は「拡張」から「再編」へ
2010年代に航空会社が次々と登場した韓国航空市場も、2020年代に入って別の局面を迎えた。コロナによる需要崩壊、LCC間の激しい競争、燃料費・人件費・機材調達費など航空会社を取り巻くコストの上昇により、一部の航空会社は経営難に直面し、業界では淘汰と再編が進んだ。
その最大の象徴が、大韓航空とアシアナ航空の統合である。大韓航空は2024年12月にアシアナ航空を子会社化し、その後統合作業を進めている。これは単純に「韓国航空市場が衰退した」という意味ではなく、産業構造の転換と見るべきだろう。
2010年代は新しい航空会社が生まれ、供給を増やす「拡張の時代」だった。それに対して2020年代は、統合によって規模と効率性を追求する「成熟・再編の時代」へ移りつつある。これは、デルタが現在の仁川戦略を形成した2010年代後半とは異なる市場環境である。
その間に、日本は巨大な「最終目的地」になった
一方、日本では別の変化が起きた。インバウンド需要の急拡大である。2025年の訪日外国人数は4,268万3,600人。年間として過去最高を更新した。国・地域別では韓国が945万9,600人で最多、次いで中国909万6,300人、台湾676万3,400人、米国330万6,800人、香港251万7,300人と続く。旅行消費額も前年比16.4%増の9兆4,559億円と、こちらも過去最高を更新している。
重要なのは単なる人数ではない。日本そのものが、世界の旅行者にとって巨大な最終目的地になっていることである。かつて成田の価値には「日本へ行く旅客」だけでなく「日本を経由してアジアへ行く旅客」も含まれていた。しかし現在、日本への観光需要そのものが巨大化している。これは航空会社のネットワーク戦略を考えるうえで大きな変化である。
世界のサプライチェーンも2019年とは違う
さらに、世界経済の構造も変わっている。2010年代までは、中国を巨大な生産拠点として、日本、韓国、台湾、東南アジアを結ぶ東アジアの産業ネットワークが拡大した。しかし2020年代に入ると、米中対立、経済安全保障、半導体政策、China+1、ASEANやインドなどへの生産分散といった動きが進んでいる。
航空需要は観光だけによって生まれるものではない。企業投資、工場建設、技術者の移動、航空貨物、ビジネス往来も国際航空需要を生み出す。世界の産業地図が変われば、人の移動も変わる。デルタが現在の北東アジア戦略を形成した2018〜2019年と、今後の航空需要が同じ構造になるとは限らないのである。
日本への需要が増えても、羽田便を自由には増やせない
日本への需要がこれほど増えているなら「デルタは羽田便を増やせばいい」という考え方もあるだろう。しかし、それは簡単にはできない。羽田空港には発着枠という大きな制約がある。そもそもデルタが2020年に成田を離れることができた重要な条件の一つも、2019年に十分な羽田枠を獲得できたことだった。
裏返せば、日本市場がさらに拡大しても、デルタが需要に合わせて羽田便を自由に増やせるわけではない。もし「日本への需要の成長 > デルタが羽田で供給できる座席数」となったらどうするのか。ここで再び成田という選択肢が浮上する。
「羽田はビジネス、成田は観光」という新しい可能性――そして現実になった
仮にデルタが東京への供給量をさらに増やそうとした場合、羽田枠を追加で確保できなければ、成田が現実的な選択肢になる。しかし、これは単純な「羽田に入れないから仕方なく成田」という話だけではない。
羽田は東京都心へのアクセスに優れ、時間価値を重視するビジネス客や高単価の東京O&D需要との相性がいい。一方、急増している訪日観光客は必ずしも東京都心だけを目的としているわけではなく、東京を起点として京都、大阪、北海道、東北、富士山周辺など日本各地を周遊する旅行者も多い。滞在期間もビジネス客より長くなりやすく、航空運賃や日本への直行便そのものを重視する層も存在する。
そこで、
- 羽田=ビジネス・高単価O&D需要
- 成田=観光・インバウンド需要
という市場の棲み分けが見えてくる――というのが、当ラボが本稿の分析として提示していた仮説である。
この仮説を裏付けたのが、2026年8月7日の発表だった。デルタ航空は成田国際空港会社(NAA)を通じて、2027年3月28日(成田発、シアトル発は27日)より成田―シアトル線を毎日1往復で開設すると発表した。使用機材はエアバスA330-900neo型機で、個室タイプのビジネスクラス「デルタ・ワン スイート」29席、プレミアムエコノミー28席、エコノミー224席の計281席。太平洋路線における共同事業パートナーである大韓航空との共同運航となる。
注目すべきは、その理由づけである。日本経済新聞の報道によれば、羽田空港のさらなる発着枠拡大が当面見込めない中、拡大するインバウンド需要などの受け皿として成田への再就航を決めたとされる。デルタ側も、既存の羽田―シアトル線を「補完」する路線と位置付けており、東京圏全体としての座席供給量拡大を狙っていることがうかがえる。デルタのネットワーク・プランニング担当副社長ジェフ・アリンダー氏は「羽田と成田の両空港に就航することで、東京へのアクセス手段が増え、座席供給量も拡大する」とコメントしている。
つまり「羽田の代替空港としての成田」ではなく「成長する日本のレジャー市場を取り込むための追加拠点としての成田」という仮説は、路線開設の理由づけという点において、公式な説明とほぼ一致する形になった。
日本へ行く旅客を、どこまで仁川経由にする必要があるのか
ここでもう一つ重要になるのが、仁川との関係である。日本への需要が十分大きくなれば、「米国 → 仁川 → 日本」と運ぶより「米国 → 日本」へ直接運ぶ価値が高くなる市場も増える可能性がある。
もちろん、仁川には大韓航空の巨大なフィーダーネットワークが存在する。需要の小さい日本の地方都市まで北米から直行便を設定するより、仁川で大韓航空に接続した方が効率的なケースは今後も多い。したがって、これは「仁川か成田か」という二者択一ではない。重要なのは、日本そのものへの需要がどこまで大きくなるかである。
実際、成田―シアトル線も大韓航空との共同運航として開設される点は象徴的である。仁川ハブを縮小するのではなく、羽田・成田・仁川それぞれの役割を組み合わせるという発想がここに表れている。
2019年の戦略転換は、デルタに何をもたらしたのか
2019年、デルタは北東アジア戦略の大きな転換を決めた。ノースウエストから継承した成田ネットワークを終了し、東京への需要を羽田へ、広域アジアへの接続を大韓航空とのJVを軸とする仁川へ振り分けた。この戦略転換がもたらした大きな変化は、「東京へのアクセス」と「アジアへの接続」を一つの空港で担う必要がなくなったことだった。
しかし、その後の世界は2019年の延長線上には進まなかった。コロナによって国際航空市場は一度崩壊した。その後、日本のインバウンド市場は急速に拡大した。韓国航空市場では、大韓航空とアシアナ航空の統合に象徴される産業再編が進んだ。世界のサプライチェーンも変化した。そして羽田には、現在も発着枠という大きな制約が存在する。
成田が再び必要になる時代――それは、すでに来ていた
現時点(2026年8月)で、デルタ航空は成田への復帰を正式に発表している。仁川が大韓航空とのJVを支える重要なアジア拠点であることも変わらない。
これによりデルタには、
- 羽田=ビジネス・高単価O&D
- 成田=観光・インバウンド需要の受け皿、羽田を補完する追加拠点
- 仁川=大韓航空とのJVを活用した広域アジアネットワーク
という新たな役割分担が生まれつつある。もちろん現時点では成田路線はシアトル1路線のみであり、かつてのような「太平洋ネットワークの中継拠点」としての機能をただちに取り戻すわけではない。したがって将来の成田は、観光需要だけを取り込む空港になるという意味ではなく、まずは日本市場そのものへの直行需要を補完する形でスタートすると見るのが妥当だろう。
2020年、デルタは成田を離れた。しかし、成田を離れた時代と、再び成田を必要とする時代では、その理由が違っていても不思議ではない。今回の成田復帰は、単なる過去への回帰ではない。日本という目的地そのものの価値が高まり、羽田だけでは取り切れない新しい需要が生まれた結果として、成田の役割が再び見直された、という文脈で理解すべきものである。
航空会社のネットワークは、需要と市場の変化に合わせて姿を変える。2027年3月に就航する成田―シアトル線が単発の追加路線にとどまるのか、それとも羽田・成田・仁川の三極体制へと発展していくのか。デルタが成田で次にどの都市を選ぶのか――そこが、次の北東アジア航空地図を読み解くうえで最も興味深いポイントになるだろう。
【事実確認注記】
- デルタ航空の成田撤退(2019年8月発表/2020年3月28日実施):https://www.nikkei.com/article/DGXMZO48470560Q9A810C1EA5000/
- デルタ航空・大韓航空JV始動(2018年3月):https://www.aviationwire.jp/archives/180918
- 大韓航空によるアシアナ航空子会社化(2024年12月):https://www.nikkei.com/article/DGXZQOUC020IS0S4A201C2000000/
- 2025年訪日外国人数(4,268万3,600人・過去最高):https://www.jnto.go.jp/news/press/20260121_monthly.html
- デルタ航空の成田復帰・成田―シアトル線開設(2026年8月7日発表):https://prtimes.jp/main/html/rd/p/000001059.000004762.html/https://news.delta.com/delta-to-launch-narita-seattle-service-march-2027-JP
※将来シナリオに関する記述は筆者の分析・予測であり、デルタ航空の公式見解ではない。
―航空インテリジェンスラボ|2026年8月18日
📘 書籍のご案内
『飛行機は、なぜそこを飛んでいるのか』
元パイロットが読み解く 航空地政学
Kindle版・Kindle Unlimited対象
Amazonで見る →
関連記事
-
 ANAによるAIRDO・ソラシドエア完全子会社化の狙いと論点――売上増でも利益が減る航空業界、国内線再編の行方【航空経済】
-
米国航空会社はなぜ増収でも利益が圧迫されるのか――燃料高騰が映す航空産業の収益構造【航空経済】
-
日本の商社が航空機リース事業を拡大――ロシアの教訓と経済安全保障上の新たなリスク【航空経済】
-
JAL・ANAが選んだ「E190-E2」はどんな機体か――性能・運航実績と三菱スペースジェットとの関係【航空技術・航空経済】
-
2026年、世界航空業界に構造変化――旅客・貨物市場の明暗と軍用機需要の拡大
-
JSXがES-36を最大100機発注 ― Heart Aerospaceの新型ハイブリッド電動機は何が変わったのか
-
日本・イスラエルBASA締結――航空製品の耐空性相互承認、6番目のパートナーの意味
-
ヤマト貨物撤退で「防波堤」を失うスプリング・ジャパン――JAL66.7%取得から読む2027年問題