📘 新刊|『飛行機は、なぜそこを飛んでいるのか』 Kindle Unlimited対象 Amazonで見る →
カンタスA380退役が示す「超大型機時代」の終わり――なぜ航空機は小さくなったのか
目次
はじめに――A380は「古い飛行機」なのか
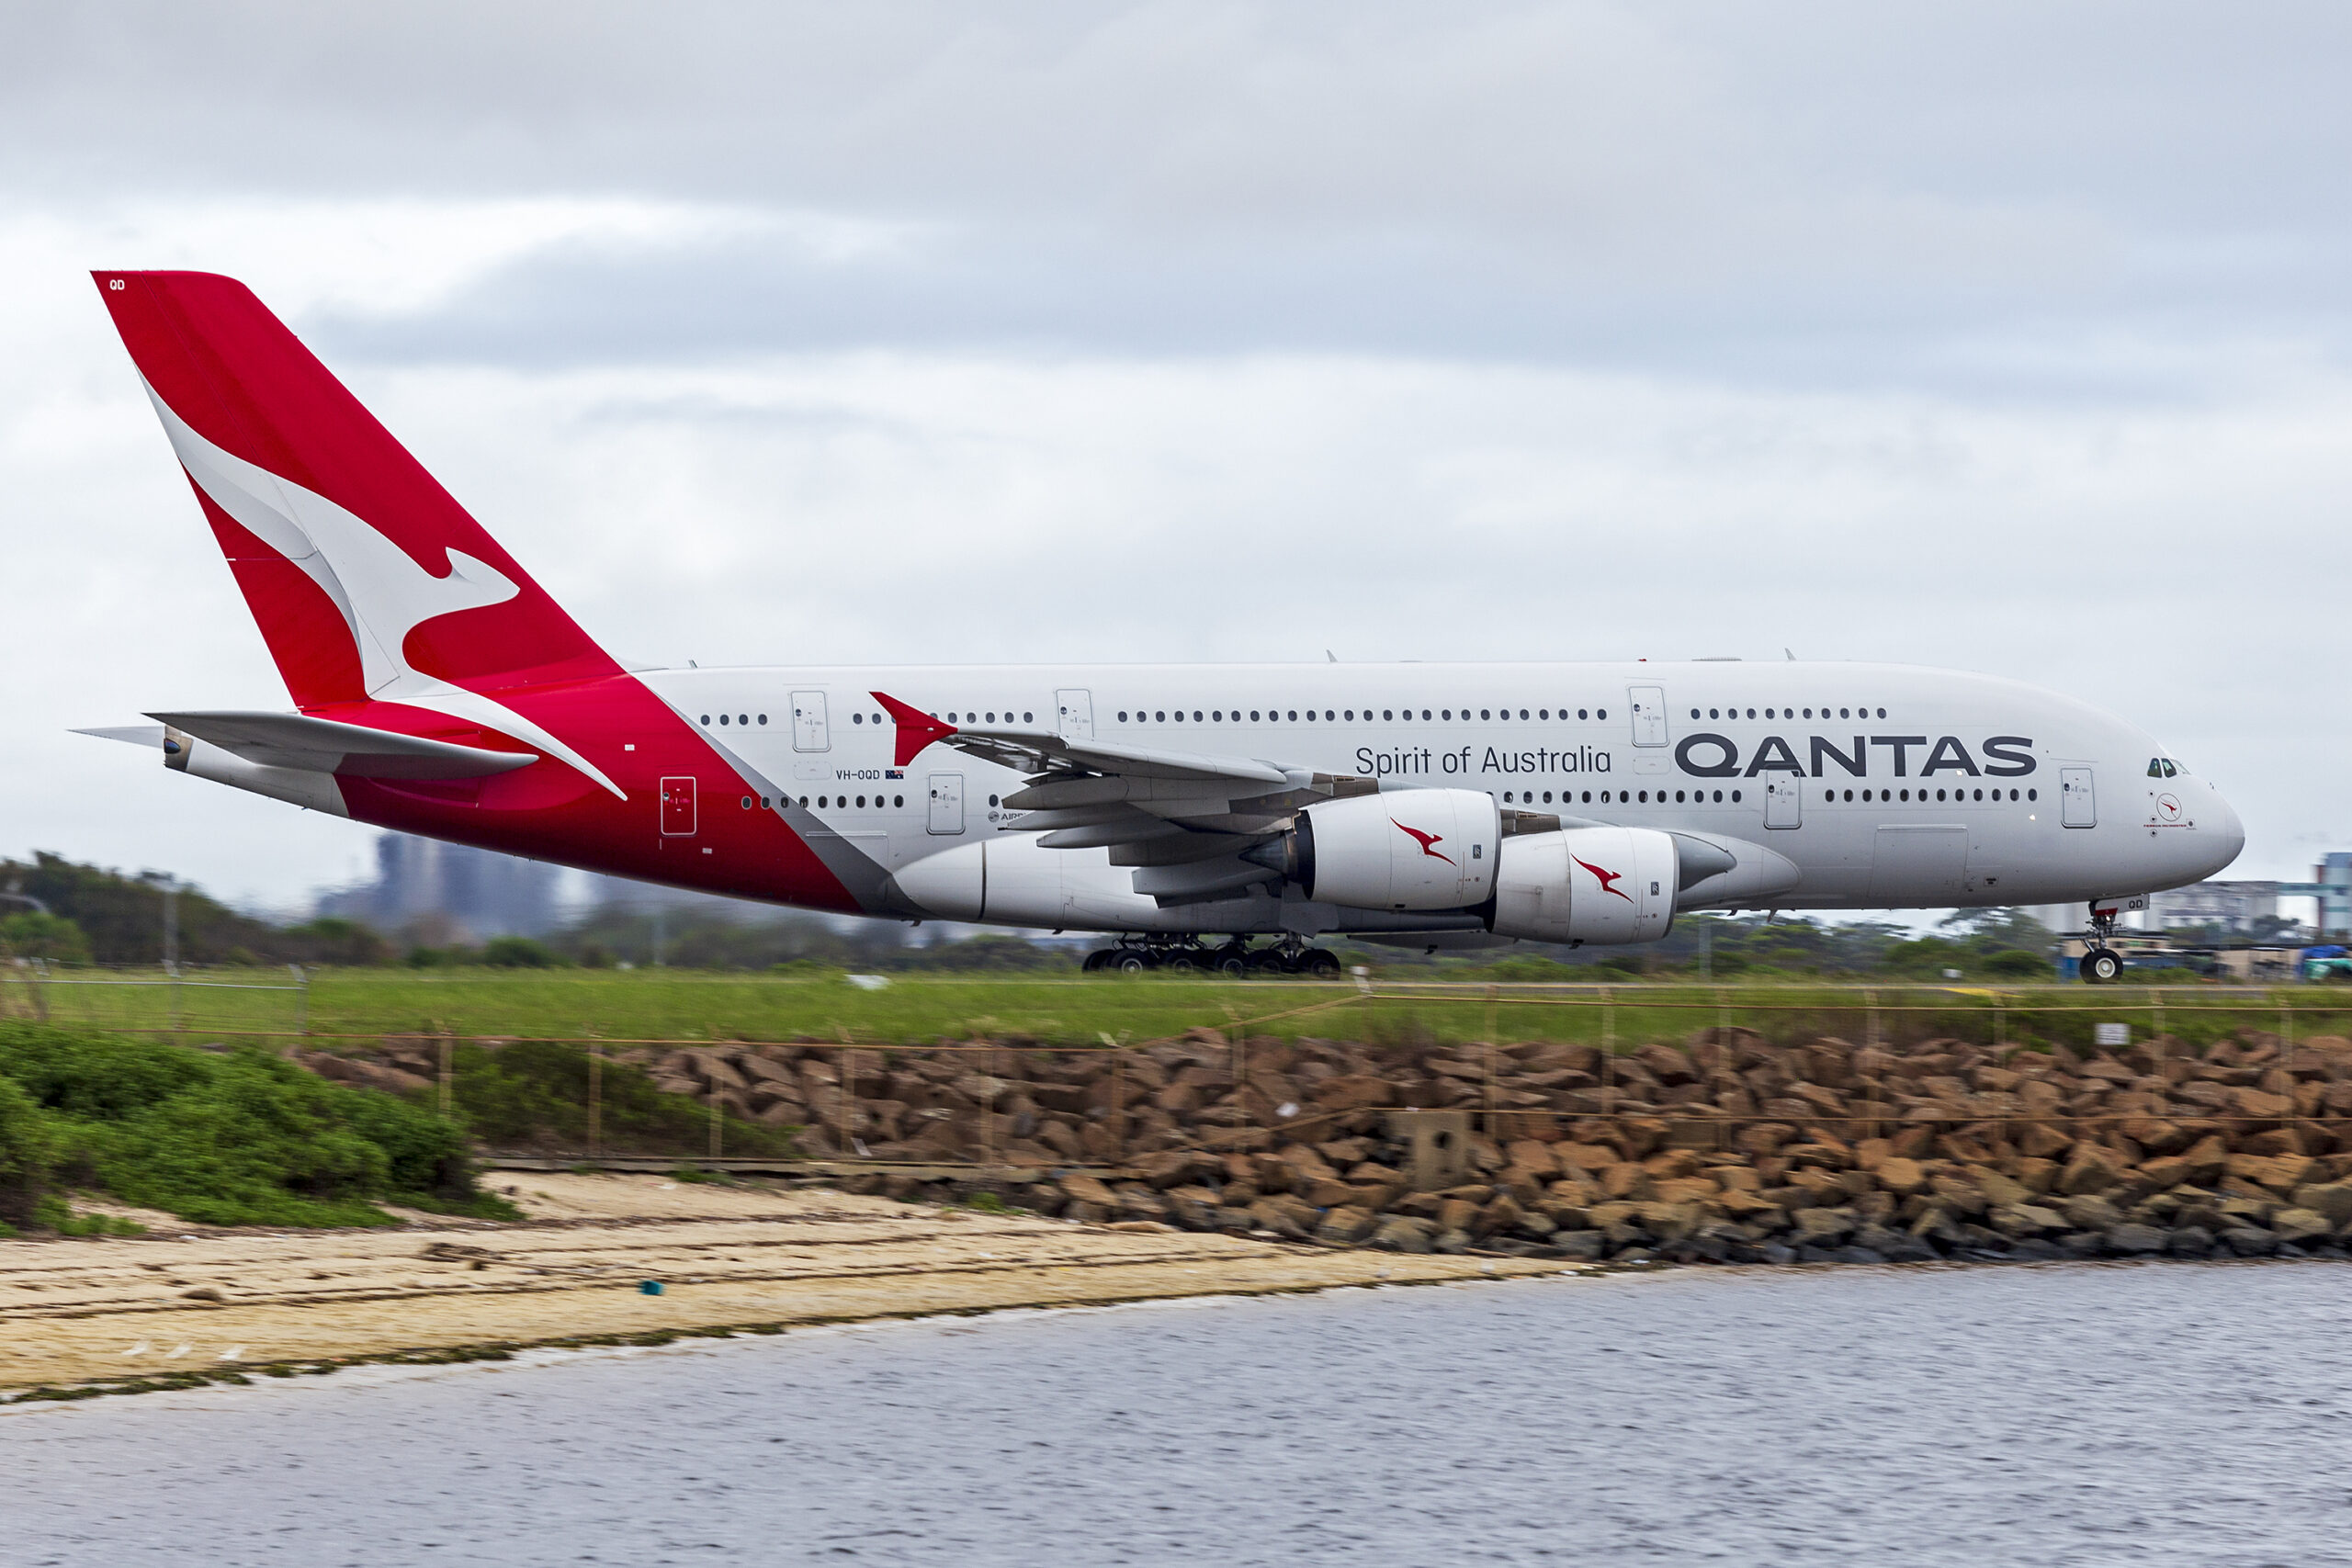
カンタス航空が、A380の退役を2028年から段階的に開始する方針を示した。2026年8月に発表されたFY26決算資料の中で明らかにされたもので、当初は2032年ごろからの退役開始を見込んでいたところ、約4年前倒しする形となる。最初の1機は2028年3月にも運航を離脱するとされ、10機体制のフリートが数年かけて段階的に縮小していく見通しだ。
A380は2007年にシンガポール航空が商業運航を開始した機種である。カンタスへの初号機引き渡しは2008年9月だった。つまり、航空機として極端に古いわけではない。
それでもカンタスはA380から離れようとしている。
背景としてまず考えられるのが、近年の燃料価格上昇である。カンタスは2027会計年度上半期だけで燃料費が約10億豪ドル増加すると見込んでおり、その一部はヘッジで吸収されるものの、コスト圧力は無視できない。
4基のエンジンを搭載するA380は、最新の双発機と比較すると燃料費の影響を受けやすい。加えて巨大な機体ゆえに整備費も大きく、エアバスは2021年にA380の生産そのものを終了している。カンタスのCEOヴァネッサ・ハドソン氏も、生産終了によって機体の維持コストが今後も上昇し続けることを退役前倒しの理由の一つに挙げている。
しかし、今回の退役を「燃料価格が高くなったから」とだけ説明すると、A380をめぐる本当の変化を見落としてしまう。
A380を取り巻く問題は、もっと構造的なものだからだ。
実はこの20年余りの間に、航空会社が航空機に求めるものそのものが変わった。
かつて航空業界が求めたのは「一度にどれだけ多くの旅客を運べるか」だった。
現在、より重要になっているのは「需要に対して、どれだけ柔軟に供給量を調整できるか」である。
カンタスのA380退役は、その変化を象徴する出来事と見ることができる。
A380が描いた「巨大ハブの時代」
A380が開発された1990年代から2000年代初頭、世界の航空需要は長期的に拡大すると考えられていた。
しかし、大都市の主要空港には一つの問題があった。
滑走路も発着枠も無限には増やせない。
ロンドン、パリ、フランクフルト、東京、シンガポール、ロサンゼルスといった巨大都市の主要空港に旅客が集中すれば、いずれ空港の処理能力が限界に近づく。
そこでエアバスが出した答えがA380だった。
発着回数を増やせないのであれば、
「1便で運ぶ人数を増やせばいい」
という発想である。
A380は標準的な仕様でも500席前後を設定できる巨大な2階建て旅客機として登場した。
つまりA380は、
巨大ハブ空港 → A380による大量輸送 → 巨大ハブ空港
という「ハブ・ツー・ハブ」の未来を象徴する航空機だった。
世界の空港はA380のために変わった
A380の登場は航空会社だけの問題ではなかった。
機体の翼幅は約80メートル。ICAOのコードFに該当する超大型機である。
そのためA380を受け入れようとした世界各国の主要空港では、さまざまなインフラ対応が進められた。
誘導路や誘導路肩の拡幅、A380対応駐機スポット、エプロンの整備、地上支援設備、そして大量の乗客を短時間で乗降させるための大型搭乗橋などである。
一部の空港では、A380の2階席へ直接乗り込める搭乗橋まで整備された。
つまり世界の主要空港は、これからA380のような超大型機が大量に飛び交う時代が来ることを想定し、空港側まで対応を進めたのである。
世界の空港は、A380に合わせて変わった。
ところが、その後に変わってしまったのは航空市場の方だった。
エアバスとボーイングが描いた「二つの未来」
A380開発当時、エアバスとは異なる未来を考えていたのがボーイングだった。
ボーイングが2001年に公表したのが「Sonic Cruiser(ソニック・クルーザー)」構想である。
これは超音速機ではない。マッハ0.95〜0.98程度という、従来の旅客機より高速で飛行する200〜250席級の航空機構想だった。
その背景にあったのは、旅客を巨大ハブへ集中させるだけではなく、より多くの都市同士を直接結ぶという考え方だった。
エアバスが、
「需要を巨大ハブへ集中させ、1便で運ぶ人数を増やす」
方向へ進んだのに対して、ボーイングは、
「より小さな需要でも、都市間を直接結ぶ」
方向を模索していたのである。
ところが2001年の米同時多発テロ後、航空業界を取り巻く環境は急激に悪化した。
航空会社が求めるものも「速さ」ではなく、「燃費」と「運航コスト」へと変わっていく。
Sonic Cruiserは実現しなかった。
しかし、その技術思想の一部は別の航空機へ引き継がれる。
それが787 Dreamlinerだった。
787が変えた長距離国際線
787の意味は単に「燃費の良い飛行機が登場した」というだけではない。
高効率エンジン、複合材を多用した機体、そして双発機の長距離運航能力向上によって、従来なら大型機を必要としていた長距離路線を、より小さな機体で運航できるようになった。
これは航空会社のネットワーク戦略を大きく変えた。
例えば、ある都市間に毎日300人程度の需要しか存在しないとする。
500席級のA380を投入すれば、大量の空席が発生する可能性がある。
しかし250〜300席級の787なら成立する可能性が高くなる。
しかも需要が増えれば、単純に機体を大型化するだけではなく、
「1日1便を2便にする」
という選択もできる。
利用客にとっても、巨大機が1日1便飛ぶより、中型機が1日2便飛ぶ方が出発時間を選びやすい。
航空会社にとって重要なのは、単純な「大量輸送能力」ではなくなった。
需要に応じて供給量を調整する能力そのものが競争力になったのである。
そしてエアバス自身もA350を開発した
ここには航空史上の興味深い皮肉がある。
巨大ハブ間を超大型機で結ぶ未来を描いたエアバス自身が、その後A350を開発したからだ。
A350は787と同じく、高効率な双発長距離機である。
結果として長距離国際線の主役は、
747・A380のような4発大型機
から、
787・A350のような高効率双発機
へ移っていった。
A380は2021年に生産終了。試験機を除き、18年間の生産期間で251機が製造された。
747も2023年1月、最後の1機(747-8フレイターターゲット)がアトラス航空へ引き渡され、約54年間の生産の歴史に幕を閉じた。
ただし、747とA380には重要な違いがある。
747にはあった「第二の人生」がA380にはない
747は旅客機としての需要が減少した後も、貨物機として重要な役割を果たした。
機首部分を開けられる747Fは、大型貨物や長尺貨物を搭載できるという他の貨物機にはない能力を持つ。
そのため旅客型747の時代が終わっても、747という航空機そのものには貨物市場という生存領域が残った。
一方、A380では事情が違う。
実はFedExはA380の貨物型「A380F」を10機正式発注していた。しかしA380計画の納入遅延を理由に、2006年11月、正式に発注をキャンセルし、代わりにボーイング777Fを導入することを決めた(発注は確定15機・オプション15機)。これはA380プログラムにとって初めての発注キャンセルとなった。
UPSもA380Fを10機発注していたが、FedExの離脱から約4カ月後の2007年2月、同様に発注をキャンセルした。これにより、A380Fの発注残はゼロとなった。
結果としてA380Fは実現しなかった。
さらに旅客型A380を退役後に貨物機へ改造することも、技術的に絶対不可能というわけではないものの、経済合理性を成立させることが極めて難しい。
巨大な機体、2階建て構造、貨物搭載設備への大規模な改修、そして4発エンジンによる運航コストなどを考えれば、777Fなどの貨物機と競争するのは容易ではない。
つまりA380には、747に存在した「貨物機としての第二の人生」がほとんどない。
これは中古機としての資産価値にも影響する。
「500席を埋める」という経営リスク
A380にはもう一つ根本的な問題がある。
巨大すぎることだ。
A380は満席に近い状態で運航できれば、1席当たりのコストを下げることができる。
しかし、そのメリットを得るためには大量の座席を販売し続けなければならない。
500席を売るために運賃を下げれば、今度は旅客一人当たりの収入、すなわちイールドが低下する。
需要が減少した場合の影響も大きい。
300席の機体で200人を運ぶ場合と、500席の機体で200人を運ぶ場合では経済性がまったく違う。
さらにA380は、その巨大さゆえに運航できる空港やスポットにも制約がある。
つまりA380は、
大量の需要があり、 その需要が継続し、 A380を受け入れられる空港があり、 巨大機を高稼働率で運航できる
という条件が揃ったときに、初めて本来の能力を発揮する航空機なのである。
これは決して「A380は失敗した飛行機」という意味ではない。
むしろ、
A380は儲からない飛行機だったのではなく、儲けられる条件が非常に限定された飛行機だった
と見るべきだろう。
なぜエミレーツだけはA380を大量運航できるのか
その代表的な例外がエミレーツ航空である。
同社は世界最大のA380運航会社であり、2026年時点で116機を保有、うち90機台後半が稼働中とされる。エミレーツは2026年末までに稼働機数を約110機まで引き上げる計画も明らかにしており、世界の現役A380のうち約6割がエミレーツ便として運航されている計算になる。
なぜエミレーツでは成立するのか。
理由の一つはドバイを中心とした巨大な乗り継ぎネットワークにある。
欧州、アジア、豪州、アフリカ、北米などから旅客をドバイへ集め、そこから別の地域へ運ぶ。
つまり、
世界各地 → ドバイ → 世界各地
という巨大ハブモデルを構築している。
これは、まさにA380が開発された当初に想定された世界である。
逆に言えば、エミレーツのような特殊な条件がなければ、A380を大量運航することは簡単ではない。
そして航空機はさらに小さくなる
そして長距離国際線の小型化は787やA350で終わらなかった。
その次に登場したのがA321LR、そしてA321XLRである。
A321XLRは単通路機でありながら最大約4,700海里(約8,700km)の航続距離を持ち、これまでワイドボディ機が必要だった一部の長距離国際線にも投入できる。
ここまで来ると、航空市場の変化がはっきり見えてくる。
A380:500席級 → 787・A350:250〜350席級 → A321LR・XLR:150〜220席級
もちろん、すべての路線が小型化するわけではない。
需要の大きな路線では今後も大型ワイドボディ機が必要になる。
しかし航空会社には、「需要が少ないから国際線を開設できない」という制約を以前より小さくできる可能性が生まれた。
200席程度の需要しかない路線なら、200席程度の航空機を投入すればよい。
需要が増えれば増便する。
季節によって機材を変更する。
需要が減れば再び小型化する。
つまり現在の航空会社が求めているのは、
「一度に最大何人運べるか」ではなく、「需要の変化にどれだけ柔軟に対応できるか」
なのである。
カンタスは「最初の退役組」ではない
ここで確認しておきたいのは、A380から離れる動きはカンタスに限った話ではないということだ。
エールフランス、マレーシア航空、タイ国際航空、中国南方航空の4社は、すでにA380を全機退役させている。エールフランスとマレーシア航空、タイ国際航空はコロナ禍を機に運航を停止し、その後正式に全機引退。中国南方航空も2022年、保有していた6機すべてを退役させた。タイ国際航空については2026年に入り、残っていた主要路線からもA380を完全に撤退させている。
一方、現役で運航を続けている航空会社は世界に10社前後あり、その対応は一様ではない。稼働機数と現在の方針を整理すると、次のようになる。
- エミレーツ航空(UAE):保有116機(前段のとおり)。2041年まで運航を続ける方針。
- シンガポール航空:保有12機。ローンチカスタマーだが、過去に保有機数を実質半減させた経緯があり、現在は高需要のハブ路線に集中投入する体制。
- ブリティッシュ・エアウェイズ:保有12機。新キャビンへの改修投資を進めている。2026年10月にヒースロー〜ロサンゼルス線から撤退するが、これは路線見直しであり、機種としての退役方針は示していない。
- カンタス航空:保有10機。2028年から段階的に退役開始(本稿の主題)。
- エティハド航空:保有9機。コロナ禍で一時全機を運航停止したが、その後段階的に再稼働させている。
- ルフトハンザ:保有8機。当初は2026年ごろの退役を計画していたが、A350-1000や777Xの納入遅延を受けて方針転換し、格納していた機体を再稼働、さらに新ビジネスクラスへの改修投資も決定した。CEOのカーステン・スポーア氏はこれを「事業上の必要性」と説明している。
- カタール航空:保有8機。777Xの受領を待ちながら、2030年代半ば(2035年ごろ)までの退役を計画。
- 大韓航空:保有7機(当初10機から3機を退役済み)。こちらも当初2026年ごろの退役を予定していたが、新造機の納入遅延により2030年代まで運航延長する方針に転換。アシアナ航空との統合により、最大13機のA380を引き継ぐ見通し。
- アシアナ航空:保有6機。大韓航空との統合が進行中で、統合後も2030年以降まで運航を継続する計画。
- 全日空(ANA):保有3機。2019年に導入した「最後の新規顧客」で、ホノルル線向けの「フライングホヌ」として運航。現行オペレーターの中では最小規模の運用にとどまる。
世界で製造されたA380のうち、すでに30機以上(全体の1割強)がスクラップ処理されたとの報告もある。
こうして並べると、A380をめぐる各社の対応は少なくとも4つの異なる軌道に分かれていることが分かる。
- 需要変動や機材更新の波に押されて完全撤退した航空会社(エールフランス、マレーシア航空、タイ国際航空、中国南方航空)
- 大型ワイドボディの受領遅延という別の事情から、退役予定を延期し運航を続けている航空会社(ルフトハンザ、大韓航空、カタール航空など)
- 機材を維持しつつ、路線配置だけを見直している航空会社(ブリティッシュ・エアウェイズ)
- ハブ戦略の核として大量運航を続け、なお機数を拡大している航空会社(エミレーツ)
「儲かるA380」と「儲からないA380」
ここで注意したいのは、上記の対応の違いが「儲かっているかどうか」だけで説明できるわけではないという点だ。なお、航空会社は通常、機種別の損益を詳細には開示しないため、以下は各社経営陣の発言や業界報道に基づく推定であり、監査済みの財務数値そのものではない。
エミレーツは別格の存在だ。ドバイという巨大ハブに旅客を集約し、プレミアムクラスを含む高い座席稼働率を実現できているため、A380は社内で最も収益性の高い資産とすら評価されている。
一方、ルフトハンザや大韓航空、カタール航空のケースは性格が異なる。これらの航空会社は、もともとA380を2026年前後に退役させる計画を持っていた。つまり経営判断としては「いずれ手放したい機材」という位置づけだった。ところが後継機の納入遅延により代替が予定どおり揃わず、やむを得ず運航を続けている。ルフトハンザのCEOがこれを「事業上の必要性」と表現しているように、収益性が急に改善したというより、供給不足を埋めるための苦肉の策という色合いが強い。
全日空のケースはさらに異なる。同社は2019年という比較的遅い時期にA380を導入し、保有機数もわずか3機にとどまる。単一路線(ホノルル線)向けの特別な位置づけで運航されており、規模の経済が働きにくい構造にある。コロナ禍による需要変動の影響も大きく、当初の投資判断そのものを疑問視する報道も見られる。
カンタスのケースは、この中では「経年による整備コスト増を理由に、計画的かつ前倒しで手放す」という比較的分かりやすい部類に入る。エミレーツのような突出した収益性を実現できているわけではなく、かといってルフトハンザや大韓航空のように後継機不足で引き延ばされているわけでもない。両者の中間、つまり「代替機材の目処が立った段階で、経済合理性に従って計画通り退くケース」と位置づけられる。
まとめると、A380の現在地は、
- 巨大ハブモデルによって高収益を実現している事業者(エミレーツ)
- 収益性への疑問を抱えつつも、後継機不足という別の事情で延命している事業者(ルフトハンザ、大韓航空、カタール航空など)
- 機材を維持しつつ路線配置だけを見直している事業者(ブリティッシュ・エアウェイズ)
- 規模が小さく、当初の投資判断自体が問われている事業者(全日空)
- 経年コストの増加を理由に、計画的な退役へ進む事業者(カンタス)
という、少なくとも5つの異なる経営判断が併存している状態だといえる。A380は「儲かる飛行機か、儲からない飛行機か」という二択で語れる機材ではなく、どのハブ・どの需要構造・どの代替機材の調達状況に置かれているかによって、評価が大きく変わる機材だということが、これら10社の状況から見えてくる。
カンタスA380退役を「燃料高騰」だけで見てはいけない
ここで冒頭のカンタスに戻ってみよう。
近年の燃料価格上昇は、4発機であるA380にとって確かに大きな問題である。
重整備費用、生産終了後の部品供給、運航コストなども無視できない。
そしてカンタスは、超長距離直行便構想「プロジェクト・サンライズ」のために開発されたA350-1000ULRを2027年4月に初号機受領する予定であり、シドニーからロンドン・ニューヨークへの直行便就航を目指している。加えて787についても2027年から追加受領を予定するなど、国際線機材の刷新を並行して進めている。
つまりカンタスのネットワークそのものが、A380が想定した時代から変わろうとしている。
だから今回のA380退役前倒しを、
「燃料が高くなったので、燃費の悪いA380を退役させる」
とだけ見るべきではない。
燃料価格上昇は、退役を早めた一つの要因にすぎない。
その背後では、約20年以上かけて航空業界そのものが変化してきた。
25年前に描かれた未来への「答え合わせ」
2000年代初頭、エアバスとボーイングは、増え続ける航空需要に対して異なる未来を描いた。
エアバスは、
「需要を巨大ハブへ集中させ、1便で運ぶ人数を増やす」
という答えをA380で示した。
ボーイングはSonic Cruiserを経て、
「より少ない人数でも、より多くの都市を直接結ぶ」
という方向を787で実現した。
そして約25年後。
A380は生産を終了し、747も生産を終えた。
787とA350は世界中の長距離路線で運航され、さらにA321XLRによって長距離国際線の小型化は次の段階へ入りつつある。
皮肉なのは、A380を開発したエアバス自身が、現在ではA350とA321XLRという機体によって、この市場変化を牽引する側にいることである。
もちろん、A380という航空機そのものを「失敗」と評価するのは適切ではない。
世界最大の旅客機を実用化した技術的成果は極めて大きく、巨大ハブ間の大量輸送という用途では現在でも高い価値を持つ。
問題だったのは航空機そのものというより、その航空機が最適化された市場が、当初想定されたほど大きくならなかったことではないだろうか。
世界の空港はA380のために設備を改修した。
航空会社も超大型機時代を見据えてA380を発注した。
しかし、その後エンジン技術が進歩し、双発機の航続距離が伸び、燃料価格が上昇し、航空会社はより柔軟な機材運用を求めるようになった。
そして市場の主役は、A380から787、A350へ、さらに一部ではA321XLRへと移ろうとしている。
A380は「大量輸送」を最適化した航空機だった。
しかし現代の航空会社が求めるようになったのは、「需要への最適化」だった。
カンタスによるA380退役前倒しは、一つの航空会社による機材更新というだけではない。
それは約25年前、航空メーカーが描いた「未来の航空市場」に対する、一つの答え合わせなのかもしれない。
参考リンク
- Qantas Group、FY26決算発表(カンタス公式ニュースルーム):https://www.qantasnewsroom.com.au/media-releases/qantas-group-delivers-strong-fy26-result
- Airbus A380 Facts and Figures(エアバス公式資料):https://www.airbus.com/sites/g/files/jlcbta136/files/2021-12/EN-Airbus-A380-Facts-and-Figures-December-2021_0.pdf
【付記】 本稿はOSINT(公開情報)に基づく分析であり、当ラボの見解を含む。カンタス航空のA380退役計画は2026年8月発表のFY26決算資料に基づくが、実際の退役スケジュールや代替機材の投入時期は今後変更される可能性がある。数値等は執筆時点で入手可能な公開情報に基づいており、最新の一次情報の確認を推奨する。
―航空インテリジェンスラボ|2026年8月29日
📘 書籍のご案内
『飛行機は、なぜそこを飛んでいるのか』
元パイロットが読み解く 航空地政学
Kindle版・Kindle Unlimited対象
Amazonで見る →
-
 インド・カーンプルでP2006T墜落、教官と訓練生死亡――軽双発機「100馬力×2」の弱点とは。左エンジン停止・フェザー不能・ベーパーロックの過去事例から検証
-
奄美空港はなぜ「国内初の遠隔管制」へ移行するのか――情報圏から管制圏へ、地方空港の未来を占う実証モデル
関連記事
-
ANAによるAIRDO・ソラシドエア完全子会社化の狙いと論点――売上増でも利益が減る航空業界、国内線再編の行方【航空経済】
-
米国航空会社はなぜ増収でも利益が圧迫されるのか――燃料高騰が映す航空産業の収益構造【航空経済】
-
日本の商社が航空機リース事業を拡大――ロシアの教訓と経済安全保障上の新たなリスク【航空経済】
-
JAL・ANAが選んだ「E190-E2」はどんな機体か――性能・運航実績と三菱スペースジェットとの関係【航空技術・航空経済】
-
2026年、世界航空業界に構造変化――旅客・貨物市場の明暗と軍用機需要の拡大
-
JSXがES-36を最大100機発注 ― Heart Aerospaceの新型ハイブリッド電動機は何が変わったのか
-
日本・イスラエルBASA締結――航空製品の耐空性相互承認、6番目のパートナーの意味
-
ヤマト貨物撤退で「防波堤」を失うスプリング・ジャパン――JAL66.7%取得から読む2027年問題