📘 新刊|『飛行機は、なぜそこを飛んでいるのか』 Kindle Unlimited対象 Amazonで見る →
中国アウトバウンド減速のシグナル ――高成長前提の航空機隊と「鉄飯碗」に迫る構造調整
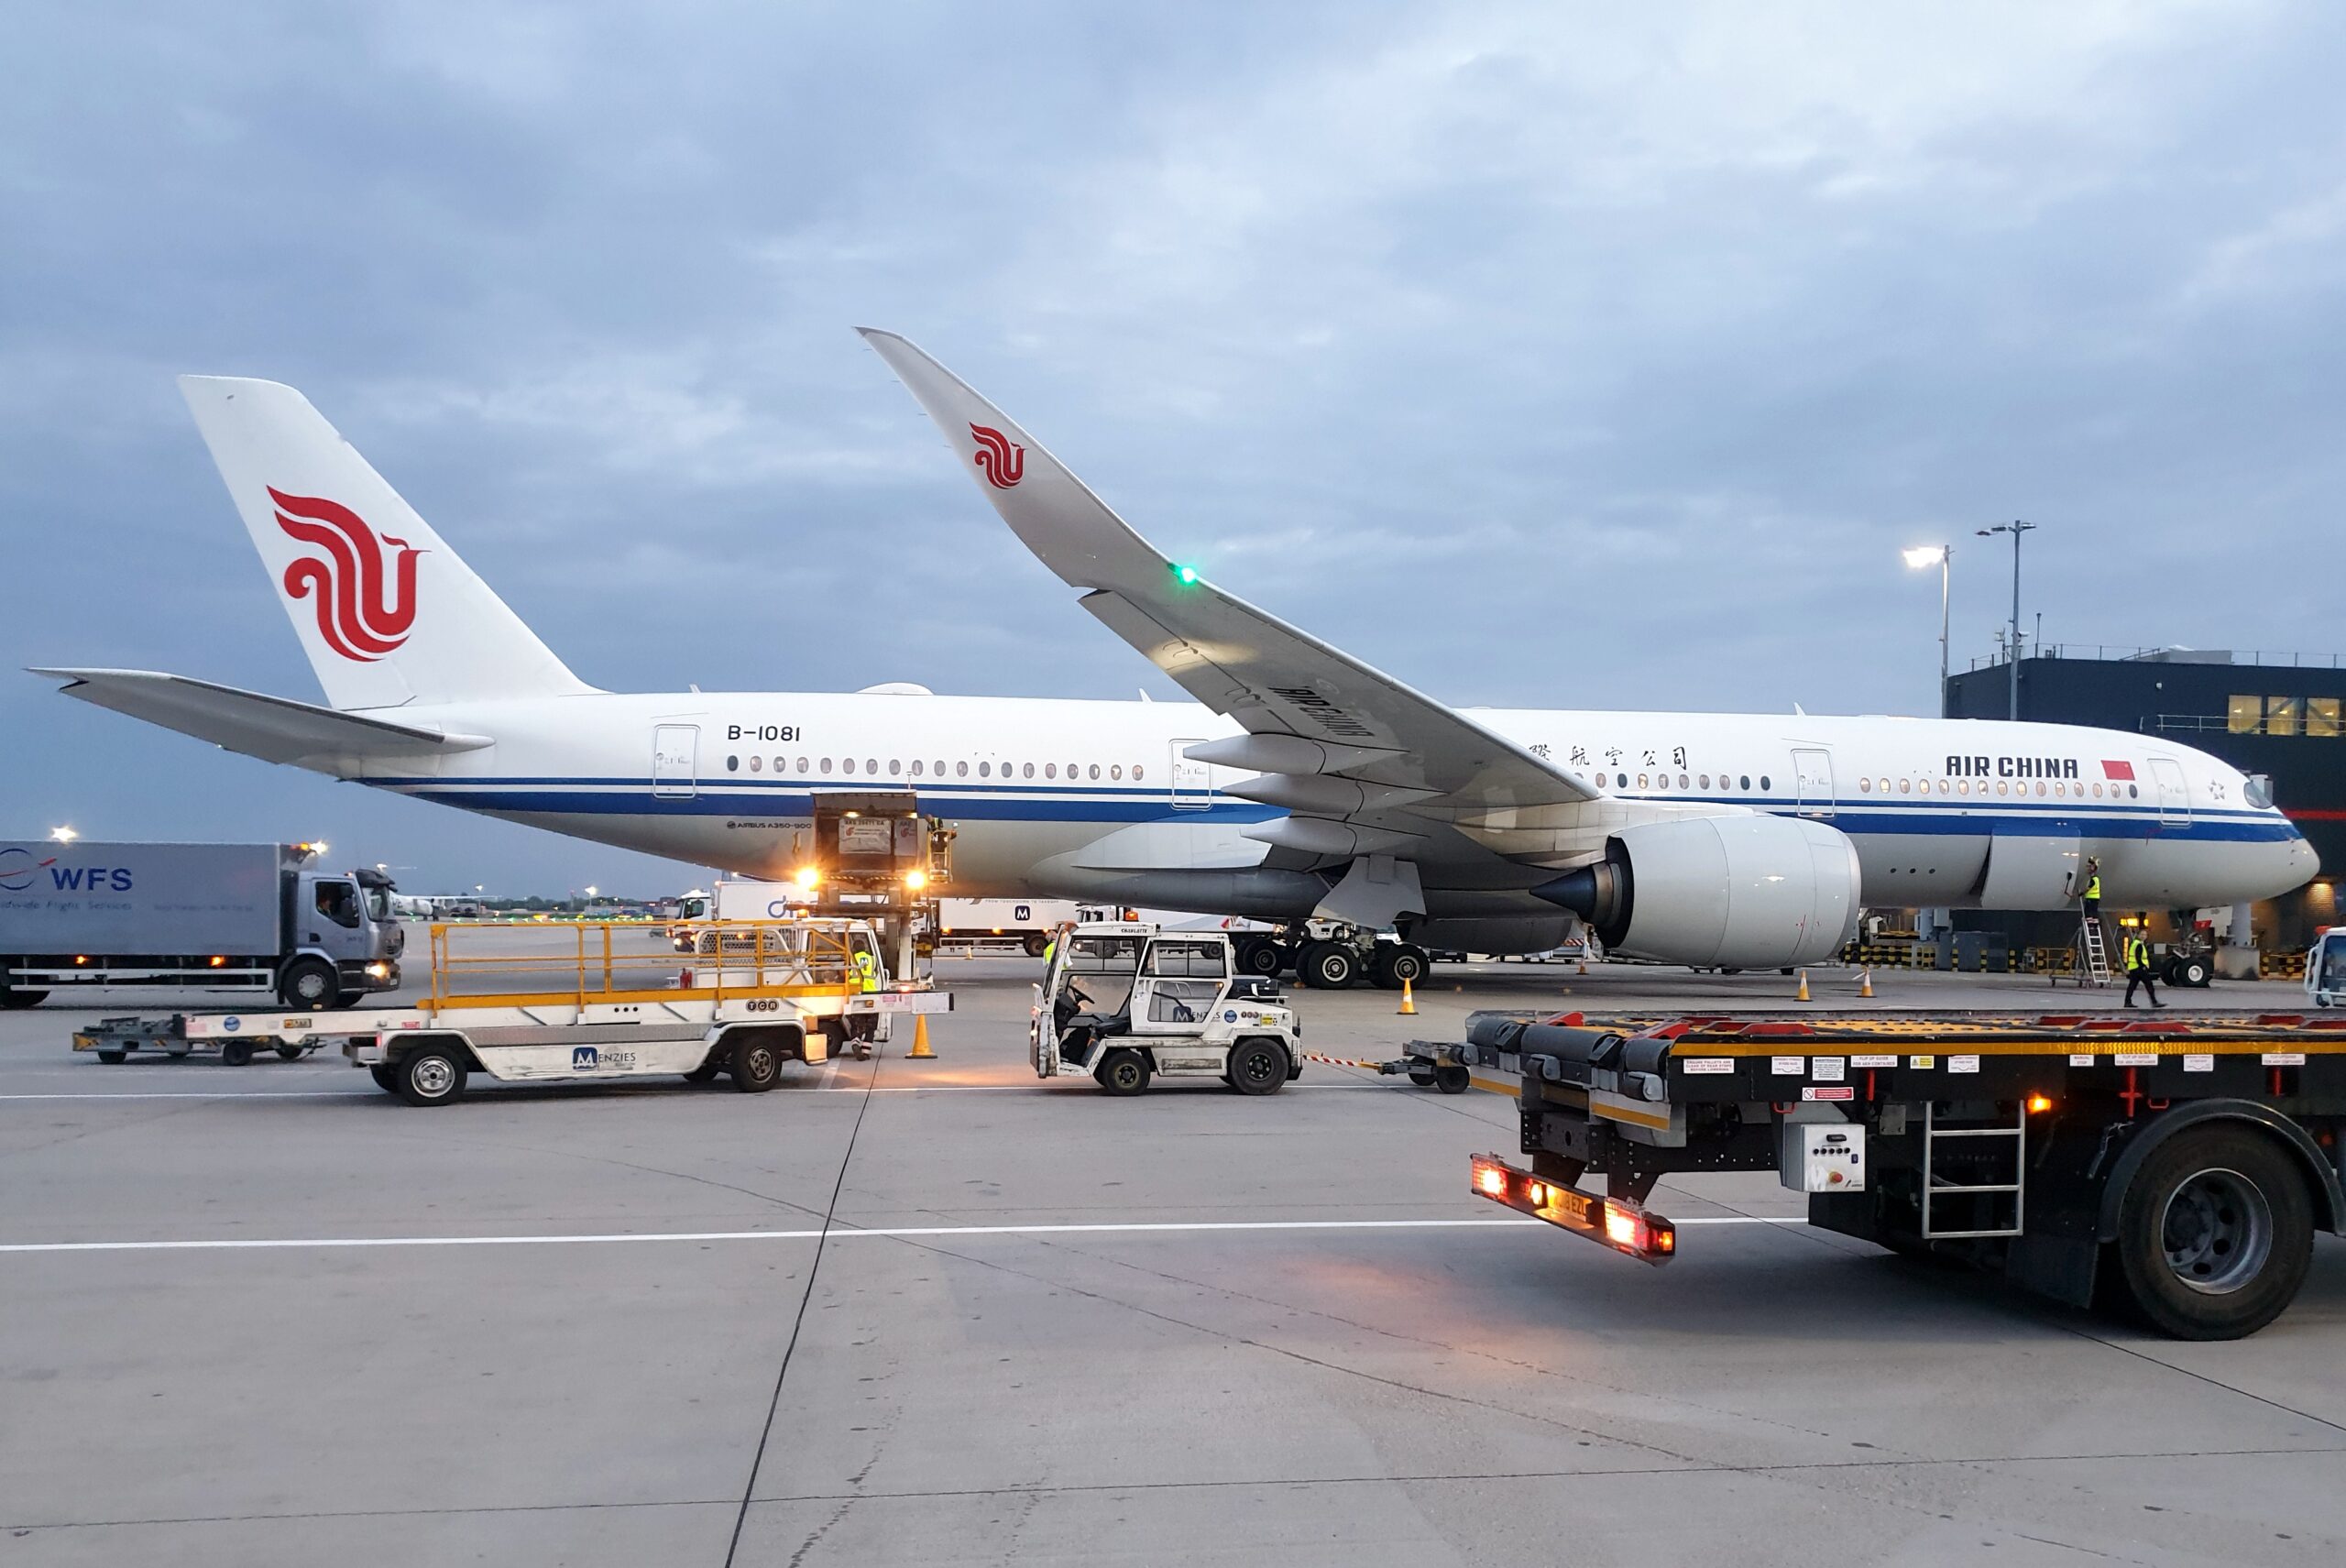
【本稿の要点】 2026年、中国のアウトバウンド旅行者予測が3%下方修正された。単なる旅行市場のニュースに見えるが、IATA統計では中国国内線需要も2カ月連続で世界最大の下げ幅を記録しており、高速鉄道との競争、若く積み上がる機隊、Boeing 200機の新規発注が重なる。中国航空市場は「拡大前提の時代」から「何を残し、何を削るかを選ぶ時代」への転換点にあるのではないか。
【事実】 2026年8月、複数の中華圏メディア(東方日報、聯合新聞網等)が報じたところによると、マーケティング・旅行データ会社China Trading Desk(華凱営銷)は2026年の中国人アウトバウンド旅行者予測を、6月時点の予測から約3%下方修正し、延べ約1億7,900万人(目的地消費額は約2,580億ドル)とした。
【事実】 下方修正後も、2026年の見通しは2025年実績を約7%上回る水準であり、中国のアウトバウンド市場は依然として過去最大規模を更新する見通しである。同社責任者は、「中国人消費者は旅行意欲を失ったわけではないが、その旅行に見合う価値があるかどうかにより慎重になっている。実際に旅行する人の一回あたり予算はほぼ維持されている一方、弱いのは渡航回数だ」とコメントしている。背景として、不動産不況に伴う消費者心理の悪化、中東情勢の緊迫化による長距離旅行の抑制などが指摘されている。
重要なのは、1億7,900万人という絶対数でも、7%という増加率でもない。 これまで拡大を続けることが当然視されてきた中国アウトバウンド市場が、予想されていた成長軌道から下振れし始めたという「方向」の変化である。
航空市場の観点から見ると、本当に重要なのは今回の数%の下方修正そのものではない。 これは中国アウトバウンド市場の減速の終着点ではなく、むしろ始まりではないのか。 もしそうなら、その影響は旅行会社やホテルだけでは終わらない。 中国の航空会社が高成長時代を前提に構築してきた路線、機材、人員、そして将来の航空機導入計画そのものが問われることになる。
――
1.「爆買い・大量渡航」から「行く価値」を選ぶ時代へ
かつて中国アウトバウンド市場を象徴したのは、大量渡航と旺盛な海外消費だった。経済成長、不動産価格上昇、所得増加、企業の海外進出を背景に、中国人の海外旅行は急速に拡大した。しかし、その前提が変わりつつある。
【考察】 不動産不況が長期化し、家計が不要不急の支出に慎重になれば、海外旅行も当然その影響を受ける。ただし、「海外旅行を完全にやめる」とは限らない。年3回を2回にする。欧州旅行を韓国や東南アジアへ変更する。高級ホテルから中価格帯へ変更する。ビジネスクラスではなくエコノミークラスを利用する。航空券も価格を比較し、安い時期を選ぶ。
つまり、「海外へ行くか、行かないか」から「その旅行にそれだけのお金を払う価値があるのか」へと、消費者の判断軸が変化している可能性がある。実際、China Trading Deskの分析でも、渡航者一人あたりの平均消費額はほぼ横ばいで維持される一方、渡航回数の伸びが鈍化するという構図が示されている。一人ひとりの変化は小さくても、1億人を超える巨大市場では航空需要全体に大きな差を生む。航空会社にとって重要なのは旅客数だけではなく、どこへ、何回、いくら払って飛ぶのか、である。
――
2.成長している市場と「成長が減速する市場」は違う
【考察】 ここは今回のニュースを見る上で非常に重要である。中国アウトバウンド旅行者数が前年比で増えているからといって、航空会社に問題がないとは限らない。航空会社は現在の需要だけを見て航空機を購入しているわけではない。数年後、10年後の需要成長を想定して航空機を発注し、人員を採用し、整備能力を増強し、空港施設を整備する。
したがって、「前年比+5%を想定して作られた供給能力に対して、実際の需要が+1~2%しか伸びない」という状況が何年も続けば、需要そのものが減少しなくても供給過剰は発生する。だから今回注目すべきなのは「中国人旅行者が減るのか」ではなく、中国航空市場がこれまで前提としてきた成長率を維持できるのか、である。
――
3.今後は「政策」も新たな変数になる
【考察】 さらに今後は、景気だけではなく政策もアウトバウンド需要を見る上での変数になる。海外投資やクロスボーダー取引、安全保障、出入国管理をめぐる中国の制度環境は変化している。これを「中国政府が一般国民の海外旅行を禁止する」という話に置き換えるべきではない。
しかし航空需要、とりわけ企業活動に伴う海外渡航を分析する上では、政策環境の変化を無視することもできない。特に航空会社にとって重要なのがビジネス需要である。企業幹部、海外投資、M&A、商談、工場視察、技術者派遣――こうした旅客は高運賃、直前予約、変更可能航空券、ビジネスクラスなどを利用することが多い。航空会社の収益を考えれば、格安観光客を大量に運ぶこと以上に重要な市場でもある。
――
4.「世界の工場」の変化はビジネス往来を変える
【考察】 中国の国際航空需要を支えてきたのは、中国人観光客だけではない。中国が「世界の工場」と呼ばれた時代には、世界中から企業関係者が中国を訪れた。工場視察、品質管理、サプライヤーとの交渉、設備導入、現地法人との会議、技術者派遣、展示会、新規投資――日本、米国、欧州、韓国、台湾などと中国との間に巨大なビジネス往来が形成された。
ところが現在、世界のサプライチェーンは中国への一極集中から多元化する方向へ動いている。China+1によって、生産・調達拠点をベトナム、インド、タイ、インドネシア、メキシコなどへ分散させれば、人の移動も当然分散する。中国との取引がなくなるわけではない。しかし、「何をするにも中国へ行く」という時代から「中国だけではなく複数の生産拠点を回る」という時代へ変われば、中国発着のビジネス航空需要にも影響する。
企業出張者は国際線のイールドを支える高単価旅客である。つまり中国航空会社が直面する可能性があるのは、観光アウトバウンドの成長減速だけではなく、高単価ビジネス需要の伸び鈍化でもある。
――
5.「外国人を中国へ呼べばいい」では解決しない
【考察】 ここで当然、一つの疑問が出てくる。中国人が海外へ行かなくなるのであれば、外国人を中国へ呼べばいいのではないか。実際、中国は近年ビザ免除措置などを拡大し、外国人旅行者の誘致を強化している。
しかし、中国にとってインバウンド観光は新しい産業ではない。万里の長城、北京、西安、上海、杭州・蘇州、桂林、雲南――中国は世界有数の観光資源を持ち、外国人観光客の誘致を数十年前から行ってきた。特に2000年代には日本から中国を訪れる観光客も非常に多かった。つまり中国は「これまでアウトバウンドだけを育て、これから初めてインバウンドを始める国」ではない。外国人観光は昔から地方経済にとって重要な収入源の一つだった。だから現在のインバウンド振興も重要ではあるが、すでに長年開拓してきた市場を、これからどこまでさらに拡大できるのかという問題になる。
さらに外国人訪中需要には、観光だけでなく先述のビジネス需要も含まれる。サプライチェーンが分散すれば、外国企業関係者による中国への渡航にも変化が起こる可能性がある。したがって、「アウトバウンドが減ったらインバウンドで埋めればいい」というほど、中国の巨大な国際航空市場は単純ではない。
――
6.では余った航空機を国内線へ戻せばいいのか
【事実】 IATA(国際航空運送協会)の月次統計によると、中国国内線の需給は2026年に入り明確に弱含んでいる。特に5月は、中国国内線RPK(有償旅客キロ)が前年同月比▲6.2%と、主要国内市場の中で最も大きな落ち込みを記録した。供給(ASK)は▲5.5%にとどまり、需要の落ち込みが供給の絞り込みを上回ったため、座席利用率(PLF)は0.6ポイント低下した(水準は84.4%で、国内線平均を依然上回る)。
IATAはこの背景として、①端午節(ドラゴンボートフェスティバル)の時期が2025年5月から2026年6月にずれ込んだ影響、②燃料高に伴う運賃上昇によって価格に敏感な旅客が陸上交通へ流れた可能性、の2点を挙げている。この落ち込みは、コロナ後で春節の時期要因によらない初めての国内線マイナスだったとIATAは指摘している。
【事実】 翌6月についても、中国国内線RPKは前年比▲5.2%と、主要市場の中で最も大きな下げ幅を記録した。IATAは6月分析で、5月・6月と2カ月連続で中国が世界の国内線需要の重しになったとしている。
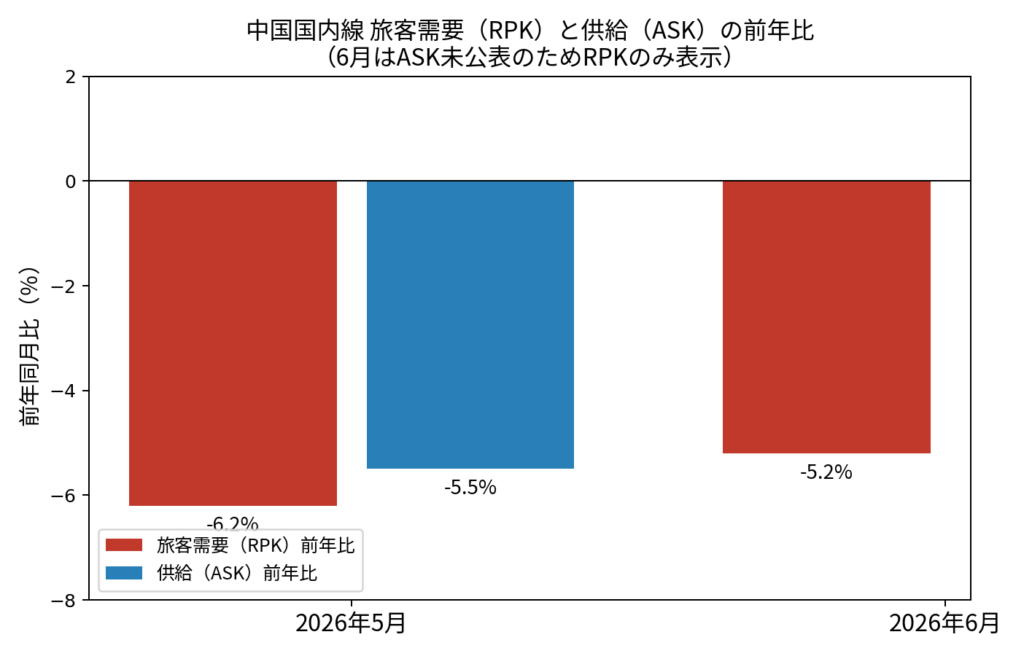
【考察】 一カ月、二カ月の数字だけで長期トレンドを断定することはできない。祝日要因も明確に働いている。しかし少なくとも、「国内航空市場なら、いくらでも供給を吸収できる」という状態ではないことは、この2カ月のデータからもうかがえる。
――
7.高速鉄道という「逃げられない競争相手」
【考察】 中国国内で航空会社が避けて通れない競争相手が高速鉄道である。中国の高速鉄道網はすでに5万km規模へ拡大している。特に500~1,000km程度の都市間移動では高速鉄道は極めて強い。市中心部からのアクセス、高頻度運行、空港ほど長い保安検査や待機時間を要しないこと、そして価格――航空会社が燃料費などを運賃へ転嫁すれば、価格に敏感な旅客は鉄道へ流れる。
すると、アウトバウンド成長減速→国際線の需要・イールドへの圧力→余剰機材を国内線へ→国内線座席供給増加→航空会社間の価格競争→高速鉄道との競争→さらなるイールド低下、という循環が起こり得る。つまり、「国際線がダメなら国内線へ戻せばいい」という安全弁は、以前ほど強くない。
――
8.「14億人市場」なら、まだ国内航空需要は伸びるのか
【考察】 それでも、「中国には14億人近い人口がいる。国内航空市場にはまだ巨大な成長余地がある」という見方はあるだろう。しかし、航空需要を総人口だけで判断することはできない。重要なのは、どこに人が住んでいるのか、どこに所得があるのか、どこに企業活動が集中しているのか、どの程度の運賃を払えるのか、そして代替交通手段が存在するのか、である。
中国の人口と経済活動は国土に均等に分布しているわけではなく、東部・沿海部を中心に大きく偏在している。そして航空会社にとって皮肉なのは、航空需要が最も期待できる地域ほど、交通インフラも最も完成しているということである。北京・天津、長江デルタ(上海・南京・杭州)、珠江デルタ(広州・深圳)――こうした人口と経済活動が集中する巨大都市圏では、高速道路、高速鉄道、空港、航空路線がすでに高度に整備されている。つまり、「人口がいる場所には、すでに航空便も鉄道もある」のである。
――
9.では西部・内陸部を開拓すればいいのか
【考察】 もう一つ考えられるのが、中国西部・内陸部の航空市場開拓である。確かに航空ネットワークをさらに拡大できる地域は存在する。しかし今度は別の問題が出てくる。人口密度、所得水準、都市規模、継続的な旅客需要、路線採算性――東部では人口も需要も大きいが、航空ネットワークと高速鉄道がすでに成熟している。一方、西部では航空ネットワークの拡張余地はあっても、大量の航空機を高い採算性で吸収できる需要が存在するかは別問題である。
【事実】 実際、この「西部・内陸部開拓」は過去にすでに一度試みられている。2010年代前半、中国政府・地方政府は補助金を投じて内陸部・地方都市に空港を新設し、航空路線を開設する政策を積極的に進めた。しかし結果は厳しいものだった。2011年時点の統計では、旅客吞吐量200万人未満の支線空港137カ所の合計赤字は約20億元に達した一方、国が投じていた年間補助金総額は約8億元にとどまり、赤字を埋めきれない構造だったことが報告されている。同年末時点で、全国の空港のうち赤字空港は135カ所(全体の約7割)にのぼり、その87%を中小空港が占めた。多くの支線空港では、1日あたりの発着がわずか1~5便という低頻度運航が常態化していた。
象徴的な例が甘粛省の天水麦積山空港である。2008年の開港時点で年間旅客数は1万人に満たず、開港から10年が経過した時点でも年間旅客数は約18万人にとどまる、典型的な低需要の支線空港だった(その後、新型コロナ禍で1年3カ月にわたり運休した)。
【考察】 つまり、「地方政府が空港を作り、補助金で路線を開設すれば需要が生まれる」というモデルは、2010年代にすでに一度検証済みであり、結果として持続的な採算性を確保できなかったケースが多数存在する。高速鉄道網が現在よりもさらに未整備だった当時でさえ、内陸部の航空需要は補助金なしに自立できなかった。高速鉄道が5万km規模まで拡大した現在、同じモデルを再現しようとしても、当時以上に苦戦する可能性が高い。
したがって、中国の巨大人口そのものを「未開拓の航空需要」と考えることはできない。それは理論上の潜在需要であって、過去の政策実験によって、実際に採算の取れる需要へと転換することの難しさがすでに示されている。
――
10.それでも中国は数百機規模の航空機を買い続けている
【事実】 需要成長に不透明感が強まる一方、中国では大型の航空機購入計画が続いている。2026年5月、トランプ米大統領の訪中(習近平国家主席との会談)に伴い、中国がBoeing機200機を購入することで合意したと発表された。トランプ大統領はさらに最大750機まで拡大しうる可能性にも言及し、GE Aerospaceのエンジンについても400~450基規模の供給に触れた。
【事実】 ただし現段階でも、これを通常の確定発注200機と完全に同一視するのは早い。Boeingは声明で「200機に対する初期コミットメント(an initial commitment for 200 aircraft)」と位置づけ、機種構成や納入スケジュールなど詳細は明らかにしていない。Boeing側は今後さらなるコミットメントが続くことを見込んでいるとしており、「初期のトランシェ」という位置づけである点は変わっていない。
Airbusについても、中国系航空会社による大型発注が続いている。もちろん、新造機発注=すべて純増ではない。老朽機更新、燃費改善、機種統一、リース機の置き換えといった需要もある。
――
11.中国の航空機は、実はそれほど古くない
【事実】 中国の主要航空会社が保有する機材は、意外に若い。中国国際航空グループ(国航グループ)は2025年末時点で964機を保有し、平均機齢は10.36年。航空会社本体(国航本部)だけなら533機、平均9.85年である。2025年通年で45機を導入(A320系列25機、B737系列12機、C919型6機、C909型2機)した一方、退出は11機(A330系列4機、B747系列1機、A320系列5機、公務機1機)にとどまり、純増34機となった。導入機材はすべて狭胴機だった一方、退役機材の半数は広胴機だった。
中国東方航空は、上場会社本体(中国東方航空股份有限公司)だけで2025年末時点826機を運航しており、機種構成には広胴機としてB777-300ER 20機、B787系列17機、A350-900 20機、A330系列56機が含まれる(本体の平均機齢は公式値で9.4年)。これに完全子会社である上海航空(88機、2025年12月時点)、中国聯合航空(62機、2025年時点)を加えたグループ全体では、機隊規模は約976機に達する。ただし東航は国航・南航と異なり、集団合計の機数・平均機齢を単一の公式数値として開示していないため、この976機は各社の個別開示を当ラボが合算した推計値であり、グループ全体の平均機齢は非公開である。
中国南方航空グループも2025年末で972機(本集団ベースの公式値)、平均機齢9.3年、通年で78機を導入し23機を退役させている。
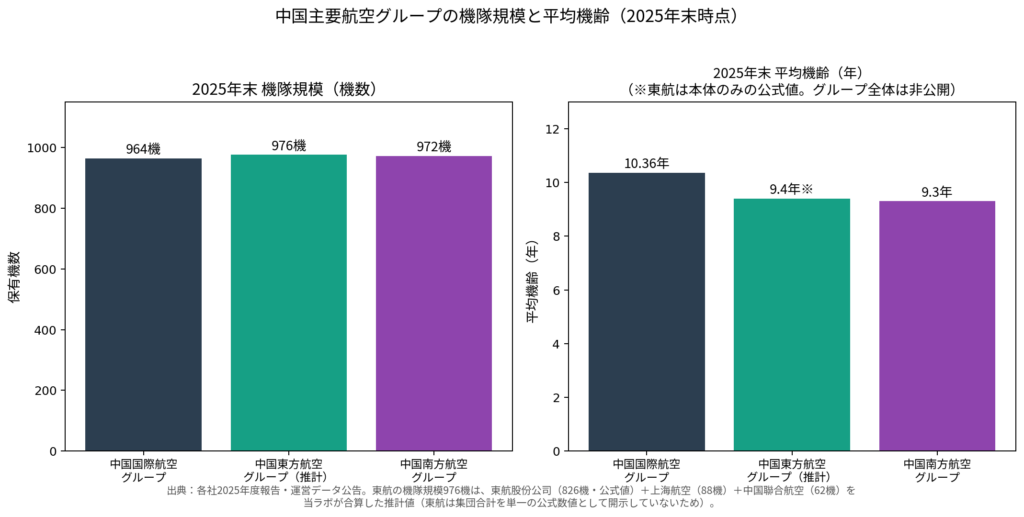
【考察】 なぜ比較的若いのか。中国航空市場が猛烈な勢いで拡大した時代に、大量の新造機を購入したからである。言い換えれば、現在の中国航空会社のフリートそのものが、高成長時代の航空需要を前提として形成されたともいえる。
成熟市場で20~25年経過した航空機を大量に新造機へ置き換えるなら、新造機を100機導入しても同時に100機近く退役するため、供給能力はそれほど増えない。しかし比較的若い既存機材を維持しながら新造機を大量導入するなら、その一部は将来の需要成長を前提とした供給能力になる。国航グループの2025年実績(引進45機・退出11機、純増34機)はまさにこの構図を示している。
したがって問うべきなのは、「中国は飛行機を買いすぎたのか」ではない。「航空バブル期に作られた成長モデルの延長線上で、これからも数百機規模の機材導入を続けられるのか」なのである。
――
12.航空機購入には「経営」以外の論理も存在する
【考察】 さらに中国の航空機購入を考える場合、航空会社単体の経営合理性だけで分析することにも限界がある。Boeingとの大型契約には米中経済関係がある。Airbusとの契約には欧中経済関係や既存フリート戦略がある。そして中国国内には国産航空機産業(C919・C909)の育成という国家戦略も存在する。
つまり、国家レベルで見た航空機購入の合理性と、一航空会社の需給から見た航空機購入の合理性が必ずしも完全に一致するとは限らない。もちろん個々の発注を「外交目的」と断定することはできない。数年後の需要回復を見込んで航空機を先行発注することも、航空業界では普通である。しかしアウトバウンド需要の成長予測が下方修正され、国内航空市場にも弱さが見え始めた以上、過去の高成長を前提として作られた機材計画が現在も妥当なのかという問いは避けて通れない。
――
13.問題は「飛行機を買えるか」ではない
【事実】 中国国際航空の2025年通期決算では、客公里収益(イールド)は全社ベースで前年比▲3.6%(1客公里あたり0.5338元→0.5144元)に低下した。国内線の下落(▲4.9%)が全社イールド低下の主因となっている一方、客座率は81.88%(前年比+2.0pt)まで改善し、旅客数・座公里ともに増加した。それでも単価の下落を補いきれていない。中国南方航空も客公里収益が前年比▲4.17%(国内線は0.48元→0.46元)と同様の傾向を示しており、中国東方航空も国際線収益が牽引役となる一方、国内線・国際線ともに単価は依然として下押し圧力を受けている。
【考察】 航空機の座席は、安くすればある程度埋めることができる。搭乗率が高くなる、旅客数も増える。しかし、それだけで航空会社が儲かっているとは限らない。だから今後見るべきなのは「何人乗ったか」だけではなく、「いくら払って乗ったか」である。特に国際線では、ビジネスクラス、プレミアムエコノミー、直前購入、変更可能航空券などの高単価需要が収益を大きく左右する。アウトバウンド観光客が価格に敏感になり、世界のサプライチェーン分散によって企業往来まで弱くなれば、搭乗率は維持できても利益が出ないという状況が十分に起こり得る。
――
14.そして最後に「鉄飯碗」の問題がやってくる
【考察】 ここまでの変化が一時的なら、大きな構造調整は必要ない。しかし需要の伸び悩みが数年間続けば話は変わる。中国国際航空、中国東方航空、中国南方航空など、中国航空業界の中核は国有企業である。中国では国有企業などの安定した職を「鉄飯碗(鉄の茶碗)」と呼んできた。簡単には職を失わない安定雇用の象徴である。航空会社でも国有企業体制は大きな雇用の防波堤になってきた。
しかし、国際線を増やせない、国内線にも大量の余剰機材を吸収させにくい、高速鉄道との競争がある、運賃を下げれば利益が減る、それでも新しい航空機が入ってくる――こうした状態が構造化すれば、最終的には組織と人員の問題へ到達する。
――
15.国家が航空会社を守ることと、「すべて」を守ることは違う
【考察】 中国政府が大手国有航空会社を簡単に破綻させる可能性は低いだろう。航空会社は単なる企業ではなく、国際ネットワーク、物流、地方交通、外交、安全保障の観点から、国家として航空輸送能力を維持する必要がある。しかし、航空会社を存続させることと、現在のすべての路線、機材、地方拠点、組織、人員、給与体系を維持することは同じではない。
需要減速が長期化すれば、最初から大規模解雇が行われるとは限らない。新規採用抑制、自然減、賞与・手当の見直し、配置転換、地方拠点統合、関連会社再編、路線整理、機材計画見直し――そして、それでも供給能力が需要を上回る状態が続けば、人員そのものが調整対象になる可能性もある。もちろん現時点で大手3社がそのような大規模人員削減を決定したという意味ではない。これは現在の需要減速が構造的なものになった場合のシナリオである。しかし今後、中国航空業界で問われるのは、「航空会社が倒産するのか」ではなく「倒産させないために何を削るのか」なのかもしれない。そのとき、「鉄飯碗」だけが例外であり続けられるのか。
「鉄飯碗」は中国の国有企業体制において長らく破られてこなかった象徴である。しかし、それは未来永劫壊れないという意味ではない。実際、1990年代の国有企業改革では、当時「鉄飯碗」とされていた数千万人規模の雇用が最終的に整理された前例がある。航空業界がこれまで例外だったのは、高成長が続き、その必要に迫られてこなかったからにすぎない。需要の伸び悩みが数年単位で構造化すれば、航空業界の「鉄飯碗」もまた、過去に他の国有部門で起きたのと同じ道をたどる可能性は排除できない。
――
16.今回の下方修正は、本当に小さなニュースなのか
【考察】 今回報じられたアウトバウンド予測の下方修正だけを見れば、数%である。だから、「中国人が海外旅行をしなくなった」と結論づけるのは明らかに早い。しかし航空インテリジェンスでは、現在の数字だけを見るべきではない。見るべきなのは「方向が変わったのか」である。
不動産不況、消費者の節約志向、旅行頻度の低下、安近短へのシフト、地政学リスク、海外投資・出入国を取り巻く政策環境、世界のサプライチェーン分散、ビジネス往来の変化、国内航空需要の弱さ(2026年5月・6月と2カ月連続で世界最大の下げ幅)、高速鉄道との競争、人口と経済活動の地域的偏在、そして比較的若い既存フリート(国航グループ平均10.36年)の上に積み重なる新造機発注(Boeing 200機の「初期コミットメント」など)――これらがそれぞれ一時的な現象なら、問題は限定的である。しかし、複数の要因が同じ方向へ動き始めたのだとすれば、意味はまったく違う。
――
結論――「その飛行機に、誰が高い運賃を払って乗るのか」
中国航空市場は、明日突然崩壊するわけではない。アウトバウンド市場は依然として巨大であり、2026年も過去最大を更新する見通しである。国内航空需要も存在する。外国人観光客をさらに呼び込む余地もある。中国政府には国有航空会社を支える能力もある。
しかし、それらと航空会社が十分な利益を上げられるかどうかは別問題である。「国際線が弱ければ国内線へ」という逃げ道も以前ほど簡単ではない。中国には巨大な人口が存在するが、その人口と経済活動は東部を中心に偏在し、需要が最も期待できる場所ほど高速鉄道と航空ネットワークがすでに整備されている。インバウンドも、中国がこれから初めて開拓する新市場ではない。そして現在の中国航空会社が保有する航空機も、必ずしも老朽化しているわけではない。その比較的若いフリートの上に、今後さらに新造機が入ってくる。
だから中国航空市場を考えるとき、最後には一つの極めて単純な問いに行き着く。「その飛行機に、誰が乗るのか」。しかし、本当はそれだけでは足りない。「その飛行機に、誰が“利益の出る運賃”を払って乗るのか」。これこそが問題なのである。
航空バブル期に形成された巨大な供給能力を、低成長時代の需要が吸収できるのか。もしできなければ、最終的に調整されるのは運賃だけではない。路線、機材、発注計画、地方航空会社、組織、そして人員。中国政府は航空会社を守ることはできる。しかし、航空会社が必要とするだけの収益性の高い需要そのものを無限に作り出すことはできない。
だからこそ、今回のアウトバウンド予測下方修正を単なる旅行市場の小さなニュースとして片付けるべきではない。それは、中国航空市場が「拡大を前提とする時代」から「何を残し、何を削るかを選ぶ時代」へ移行する最初のシグナルなのかもしれない。本当の調整は、これから始まる可能性がある。
――
【主要参考リンク】
- China Trading Desk 2026年アウトバウンド予測下方修正(東方日報、2026年8月14日) https://www.orientaldaily.com.my/news/business/2026/08/14/840511
- 同ニュースの台湾側報道(聯合新聞網、2026年8月14日) https://udn.com/news/story/7333/9690843
- IATA「Air Passenger Market Analysis – May 2026」(中国国内線RPK▲6.2%等の一次資料) https://www.iata.org/en/iata-repository/publications/economic-reports/air-passenger-market-analysis-may-2026/
- Boeing、中国向け200機「initial commitment」を確認(South China Morning Post、2026年5月16日) https://www.scmp.com/news/china/diplomacy/article/3353826/china-confirms-deal-buy-us-aircraft-and-engines-after-donald-trumps-visit
- 中国国際航空(国航)2025年通期決算:機隊964機・平均機齢10.36年(騰訊新聞、2026年3月27日) https://news.qq.com/rain/a/20260327A073B800
――
【本稿におけるOSINT・データソースについて】 本稿は、China Trading Desk(華凱営銷)予測に関する報道(東方日報/聯合新聞網等、2026年8月)、IATA月次統計「Air Passenger Market Analysis」(2026年5月・6月分)、Boeing・トランプ大統領・中国側の発表報道(2026年5月)、中国国際航空・中国東方航空・中国南方航空の2025年年度報告・決算関連報道等の公開情報(OSINT)に基づく分析であり、当ラボの推計・解釈を含みます。統計は速報値・暫定値を含むため、将来的に修正される可能性があります。
―航空インテリジェンスラボ|2026年8月17日|分析
📘 書籍のご案内
『飛行機は、なぜそこを飛んでいるのか』
元パイロットが読み解く 航空地政学
Kindle版・Kindle Unlimited対象
Amazonで見る →
関連記事
-
 ANAによるAIRDO・ソラシドエア完全子会社化の狙いと論点――売上増でも利益が減る航空業界、国内線再編の行方【航空経済】
-
米国航空会社はなぜ増収でも利益が圧迫されるのか――燃料高騰が映す航空産業の収益構造【航空経済】
-
日本の商社が航空機リース事業を拡大――ロシアの教訓と経済安全保障上の新たなリスク【航空経済】
-
JAL・ANAが選んだ「E190-E2」はどんな機体か――性能・運航実績と三菱スペースジェットとの関係【航空技術・航空経済】
-
2026年、世界航空業界に構造変化――旅客・貨物市場の明暗と軍用機需要の拡大
-
JSXがES-36を最大100機発注 ― Heart Aerospaceの新型ハイブリッド電動機は何が変わったのか
-
日本・イスラエルBASA締結――航空製品の耐空性相互承認、6番目のパートナーの意味
-
ヤマト貨物撤退で「防波堤」を失うスプリング・ジャパン――JAL66.7%取得から読む2027年問題