📘 新刊|『飛行機は、なぜそこを飛んでいるのか』 Kindle Unlimited対象 Amazonで見る →
ヤマト貨物撤退で「防波堤」を失うスプリング・ジャパン――JAL66.7%取得から読む2027年問題
目次
はじめに
スプリング・ジャパンにとって、2027年6月は一つの転換点になり得る。
ヤマトグループ向けに運航してきたA321P2F貨物専用機(フレイター)による貨物便が終了するためだ。ヤマトホールディングス・JAL・スプリング・ジャパンの3社は2026年9月3日、2024年4月に開始した国内線貨物専用機の運航を2027年6月をめどに終了すると正式発表した。
一見すれば、これは一つの貨物事業からの撤退にすぎない。しかし同社の収益構造・資本構成・機材体系を掘り下げると、問題はそれほど単純ではない。本稿は、これまで当ラボで検討してきた複数の論点――(1)ヤマト貨物撤退そのものの意味、(2)2021年のJALによる66.7%取得という資本構成の転換、(3)中国市場を前提に設計された同社のビジネスモデルの経年変化――を一本にまとめ、事実関係を検証したうえで統合的な分析を行うものである。
【付記】本稿はOSINT(公開情報)に基づく分析であり、非公開の内部経営情報には基づいていない。特に「ヤマト向け受託収入が年間約48億円規模」とする試算は当ラボによる公開情報からの推計であり、スプリング・ジャパンまたはヤマトホールディングスが公表した数値ではない点に留意されたい。
要約
- ヤマト向け貨物便の終了について、ヤマトHD・JAL側が示した公式理由はコスト要因(円安・燃油高、中東情勢によるトラック輸送との価格差拡大)であり、中国市場やスプリング・ジャパンの経営構造とは公式には結び付けられていない。
- ただし貨物事業は、中国旅客市場とは異なる収益源としてスプリング・ジャパンの収益構造を支えてきたと考えられ、理由の如何にかかわらず、その終了は同社を再び中国市場依存の構造へ引き戻す効果を持つ(当ラボの考察)。
- 貨物便終了後、A321P2F運航のために構築された60〜70人規模の乗員体制・機材体系という新たな固定費処理の問題が残る。
- 2021年6月、JALがスプリング・ジャパン(旧春秋航空日本)の議決権比率を66.7%まで引き上げ連結子会社化したことが、その後のヤマト貨物事業の運航会社選定(当初想定のジェットスター・ジャパンではなくスプリング・ジャパンが選ばれた経緯)を可能にした構造的背景になっていた可能性がある。
- 中国側では、出入国管理規定の改正(2026年9月15日施行)、航空業界の燃料コスト増(2026年上半期、国有大手3社は合計約81.6億元の赤字)、対外投資規制の強化(2026年7月施行の国務院令第837号、融資・担保による海外企業支援も規制対象に含む)という3つの変化が並行して進み、中国市場への依存リスクと、中国側からの資金支援というセーフティネットの両面に影を落としている。
【事実】確認された経緯
まず、報道で確認できる事実関係を時系列で整理する。
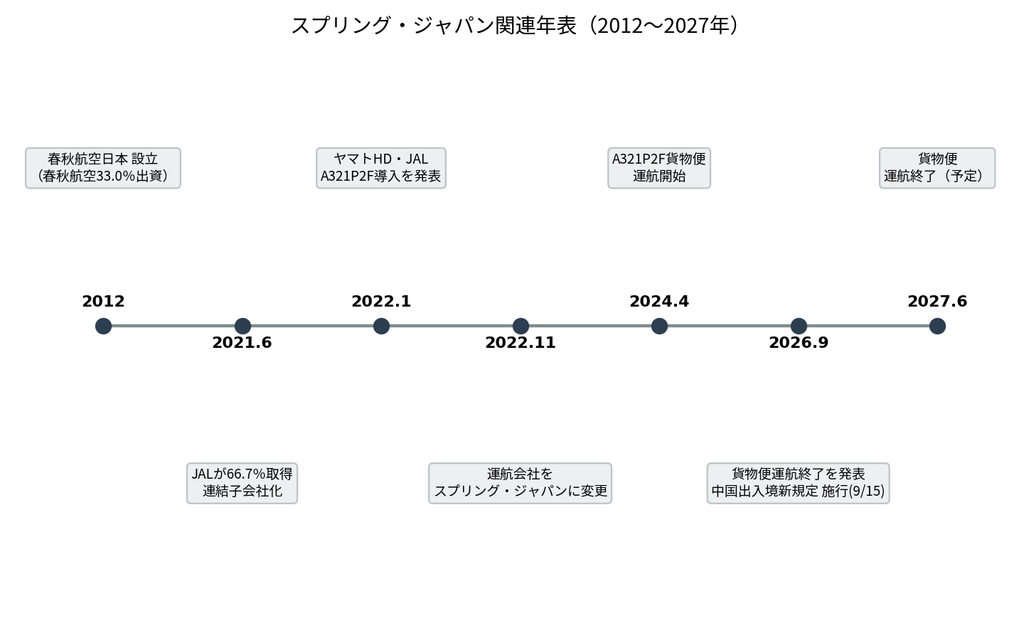
- 2012年9月 中国の大手LCC・春秋航空などの出資により「春秋航空日本」設立。2013年の国土交通省資料では春秋航空の議決権比率は33.0%とされる(航空法上、外国資本の出資は原則33%未満に制限されるため、この水準は上限に近い)。
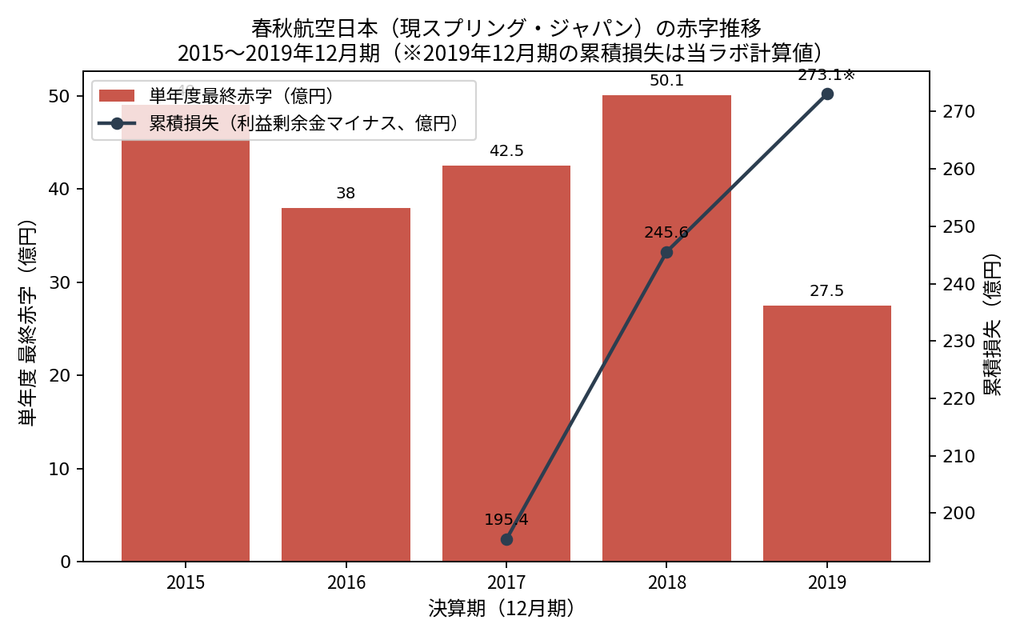
- 2015〜2019年12月期 5期にわたり最終赤字を計上。単年度の最終赤字は2015年12月期約49億円、2016年12月期約38億円、2017年12月期約42.5億円、2018年12月期約50.1億円、2019年12月期約27.5億円。2018年12月期時点の利益剰余金(確定値)は約▲245.57億円。2019年12月期の累積損失(約▲273億円)は、2018年12月期の確定値に2019年12月期の単年度赤字を加算した当ラボの計算値であり、2019年12月期決算公告そのものでの直接確認はできていない。2019年の売上高は約148億円で過去最高だったが、それでも黒字化には至っていない。
- 2021年6月29日 JALが議決権比率を5.5%から一気に61.2%追加取得し、66.7%まで引き上げて連結子会社化。春秋航空の出資比率は33.3%に低下した。同年11月、社名を「スプリング・ジャパン」に変更。
- 2022年1月 JALとヤマトホールディングスが、2024年4月からA321P2F貨物専用機(3機、中古A321ceoを改修)を導入する計画を発表。
- 2022年11月 運航会社を、当初想定されていたジェットスター・ジャパン(A320系運航)からスプリング・ジャパンへ変更すると発表。
- 2024年4月11日 A321P2F貨物便の運航開始。ヤマトHDがリースで機体を保有し、JALグループが運航を受託する形。1機あたり搭載量は約28トン(10トン車5〜6台分相当)。
- 2026年9月3日 ヤマトHD・JAL・スプリング・ジャパンが貨物専用機運航の終了を発表。終了時期は2027年6月をめどとするが、路線ごとに時期が異なる可能性があるとされる。
- 2026年9月15日 中国で「国務院の出入国管理に関する規定」(国務院令第841号、2026年7月31日公布)が施行。
1. ヤマト貨物撤退の「公式理由」と、それが持つ構造的な意味は別の話である
ここは事実確認上、最も重要な整理が必要な点である。
ヤマトHD・JAL側が公表した終了理由は明確で、円安・燃油高(中東情勢の悪化による航空燃料価格の高騰を含む)によってトラック輸送との価格差が当初想定に反して拡大したこととされている。中国市場や日中関係、スプリング・ジャパンの経営構造といった要因は、公式発表では一切言及されていない。
したがって、「ヤマト貨物撤退=中国旅客市場のリスクが表面化した結果」という因果関係は、報道された事実からは導けない。これは当ラボの考察(後述)であり、事実として断定すべきではない。
【考察】とはいえ、公式な終了理由がコスト要因であったとしても、その結果としてスプリング・ジャパンの収益構造から生じる影響は別問題として評価できる。ヤマト向け貨物便が受託運航という性格を持ち、旅客事業とは異なる変動要因(為替・燃料コストの直接転嫁を除けば、契約収入としての安定性)を持っていたと考えられる以上、その終了が同社の収益の柱の一つを失わせることは、理由の如何にかかわらず構造的な事実として残る。
本稿で試算した年間約48億円規模という受託収入(運航コスト差し引き前の粗い推計であり、当ラボ独自の試算である点は繰り返し強調しておきたい)が実態に近いのであれば、これは同社の収益構造にとって軽視できない規模である。
2. 黒字化の評価に注意すべき点
スプリング・ジャパンは近年、業績改善が伝えられているが、貨物受託事業が一定の利益に寄与していたのであれば、会社全体の黒字化を単純に「旅客事業の完全な立ち直り」と評価することはできない。むしろ「旅客+貨物」という二本柱によって経営が安定した可能性を考慮すべきだろう。
その場合、2027年6月以降に問われる最大の論点は一つに絞られる。貨物事業終了後も、旅客部門単独で現在の収益水準を維持できるのかという点である。
3. もう一つの問題――A321P2Fという機材体系
貨物事業終了に伴うもう一つの論点は機材と人員である。
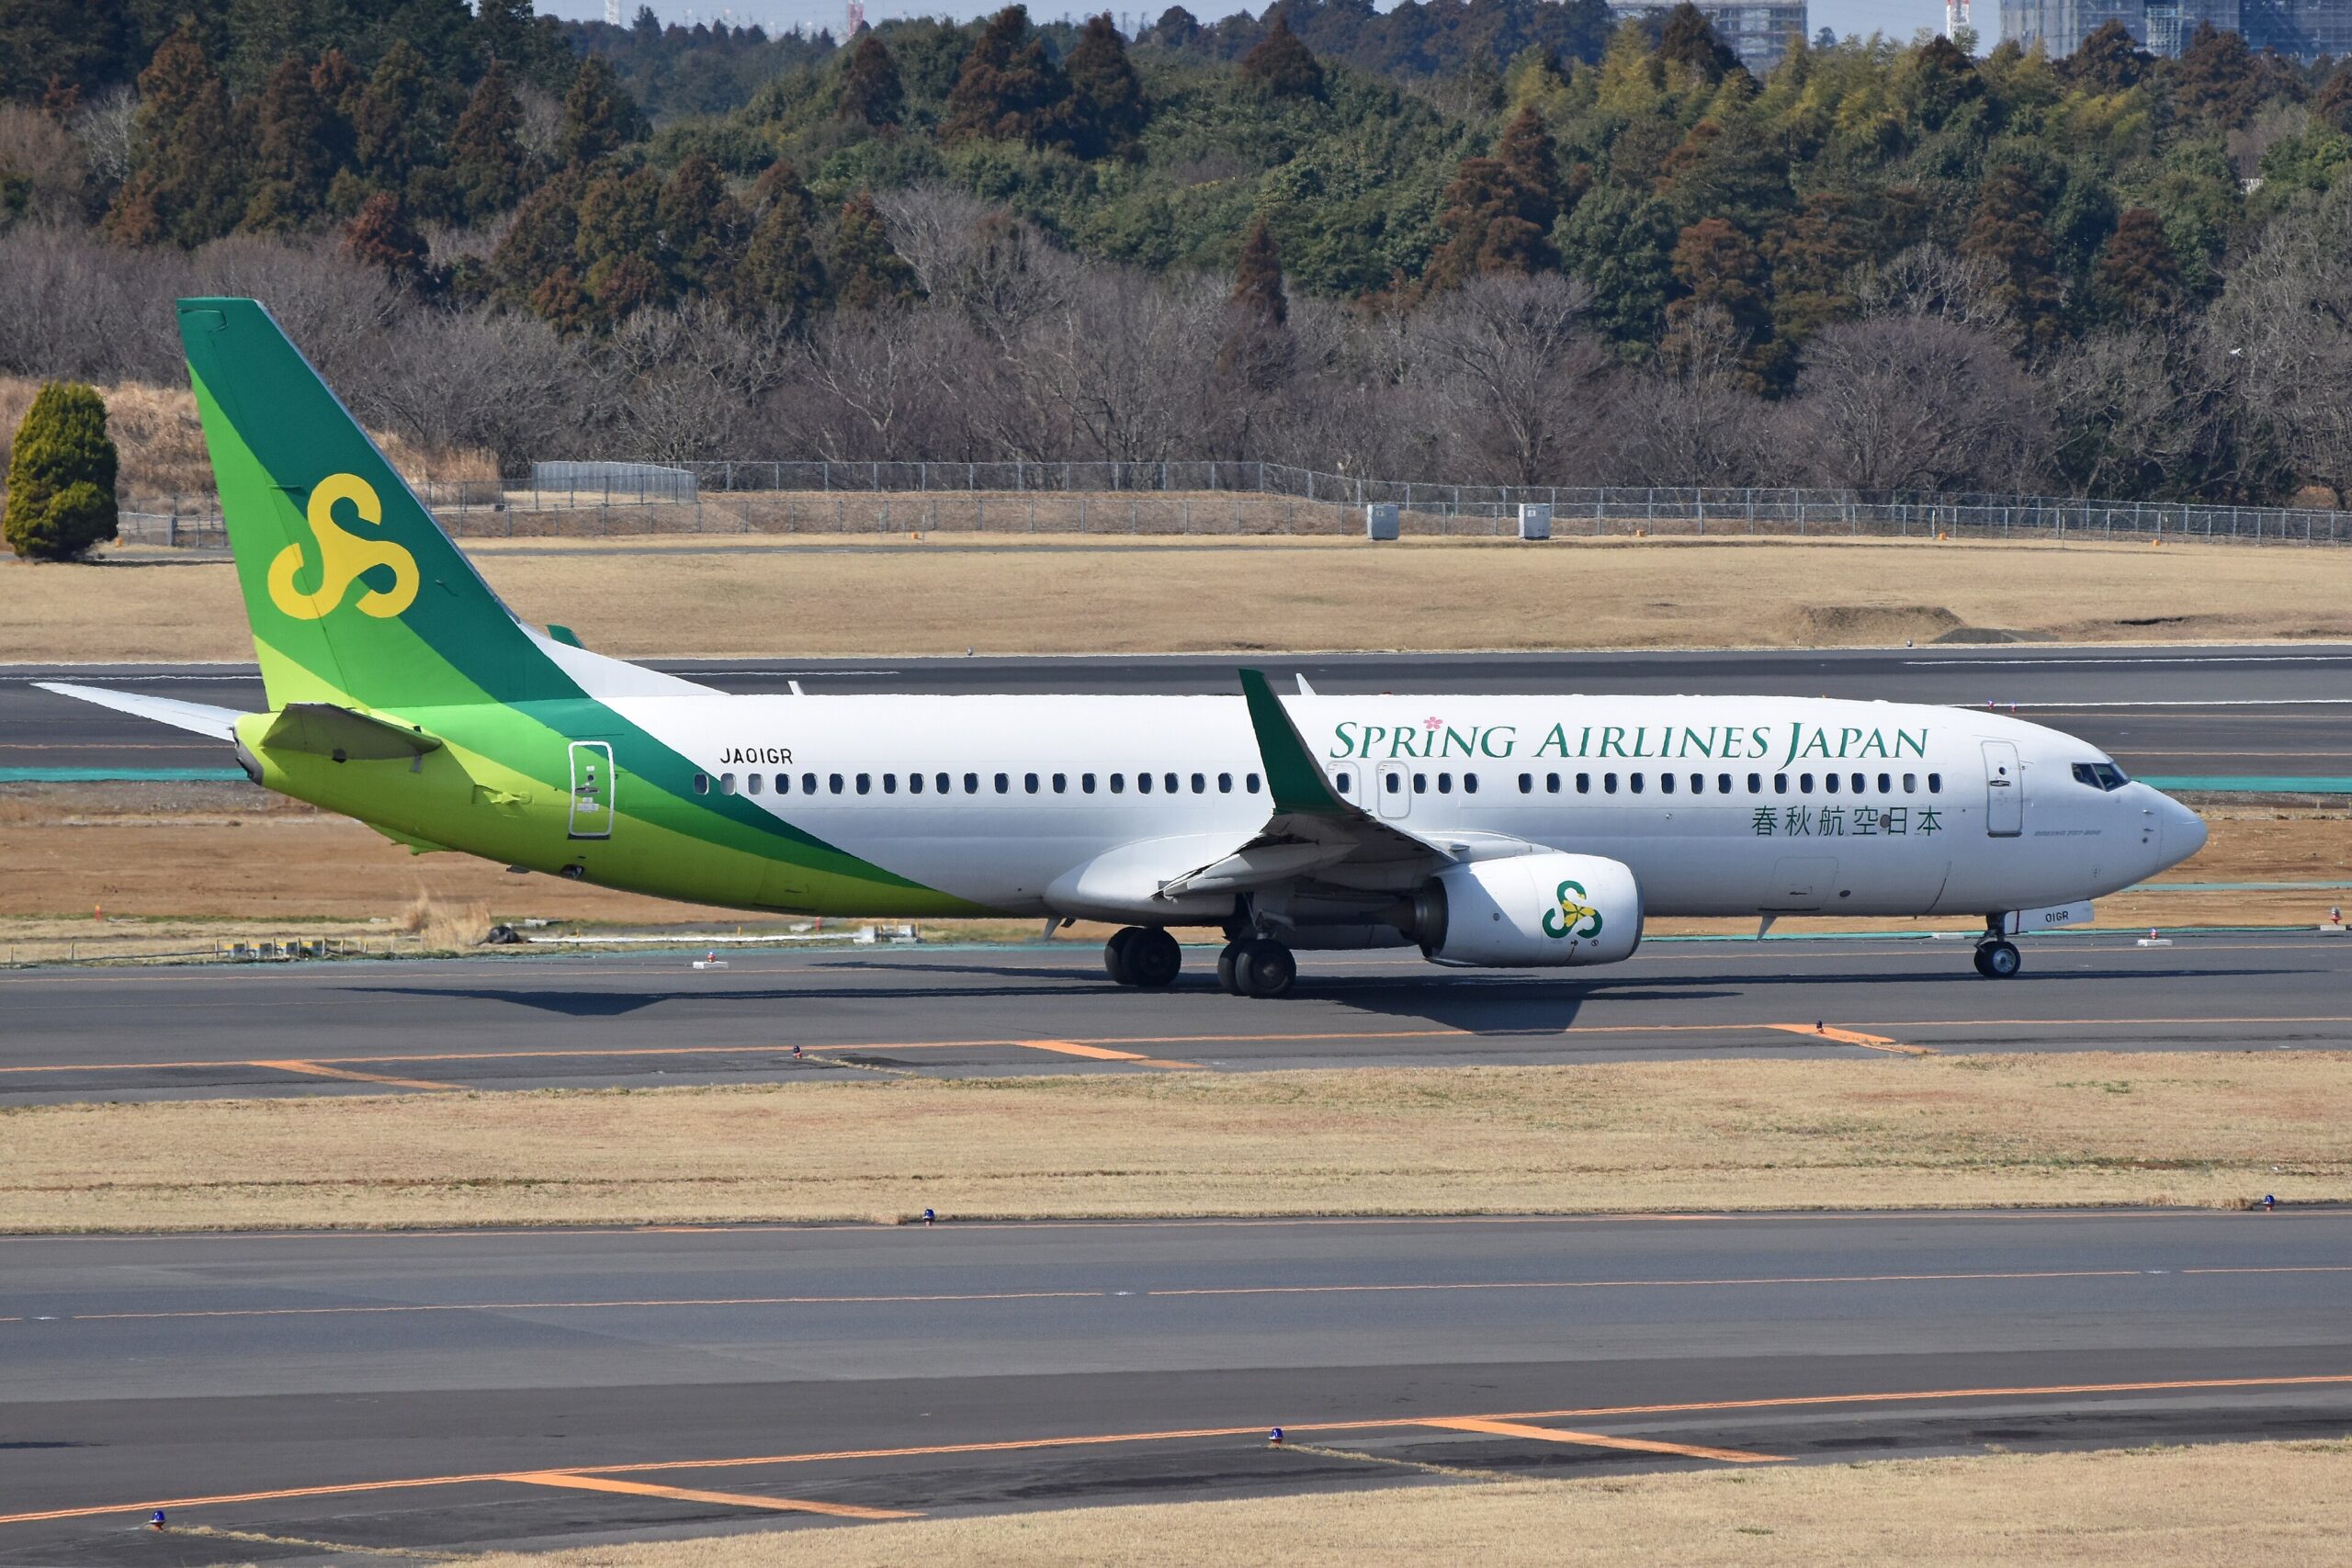
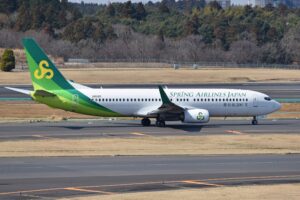
スプリング・ジャパンの旅客機はボーイング737-800(189席、日本国内LCCで唯一の同型機運航)であるのに対し、ヤマト向け貨物便はエアバスA321P2Fである。型式資格・整備体制・訓練体系のいずれも異なる機種が同一の運航者の中に併存してきた。
公開報道によれば、3機のA321P2Fを運航するには、A320系のライセンス保有者(約20人)と新規養成パイロット(約40人程度)を合わせた60〜70人規模の乗員体制が必要とされていた。貨物便終了後、この体制をどう処理するかは、B737への機種転換訓練のコストと、旅客事業側にそれを吸収できる運航規模があるかという二つの制約に直面する。
JALグループにはA320系列を運航するジェットスター・ジャパンが存在し、グループ内での人材再配置という選択肢は理論上あり得る。ただしこれは当ラボの推測であり、そうした再配置計画が公式に発表された事実は確認できていない。
4. 中国旅客市場という根本問題――「2010年代の前提」から変化した市場環境
貨物事業終了後、改めて前面に出てくるのがスプリング・ジャパン創業以来の構造、すなわち中国市場への高い依存である。
同社が設立された2010年代前半、日本のインバウンド市場を大きく変えたのが中国人旅行者の急増だった。中国経済は高成長を続け、中間所得層が拡大し、海外旅行そのものが急速に一般化していった。人口規模が大きく、地理的にも近い中国は、LCCによって新しい旅行需要を掘り起こせる有望市場と見なされていた。「中国から日本への旅行需要は今後も拡大する」という前提のもとに設計されたビジネスモデルは、当時としては合理的だった。
しかし2026年現在、この前提は複数の点で変化している。
- 中国では不動産市場の低迷や消費マインドの弱さが続き、中国人旅行者の消費行動そのものが変化している。
- 中国経済自体の成長率も2010年代の水準から低下した。
- 航空需要には日中関係・台湾海峡情勢・ビザ政策・渡航情報といった、航空会社自身がコントロールできない要因が重なる。
- 後述するように、中国の出入国管理制度そのものも変化しつつある。
一方で、中国側との関係(春秋航空グループの販売網・ブランド認知)は、中国市場が回復した場合には明確な強みにもなる。中国集中戦略は上昇局面で強く、下降局面ではリスク分散が難しいという、この会社特有の非対称性がある。
中国航空業界の収益環境(2026年上半期)
ここで中国側の状況を確認しておく必要がある。中国国際航空(国航)・中国東方航空(東航)・中国南方航空(南航)の国有大手3社は、2026年1〜6月期に合計約81.6億元の純損失を計上した(国航▲22.86億元、東航▲21.79億元、南航▲36.96億元)。主因は中東情勢の悪化に伴う航空燃料価格の高騰とされ、3社合計で燃料費が200億元超増加したと報じられている。
一方、春秋航空(中国、上海証券取引所上場、601021)は同期間の売上高が前年同期比19.72%増の123.36億元となったものの、燃料コスト増の影響で純利益は前年同期比10.81%減の10.42億元にとどまった。特に第2四半期単独では純利益が前年同期比87.9%減の0.59億元まで落ち込んでおり、燃料費上昇の圧力は民営LCCである春秋航空にも及んでいることが分かる。
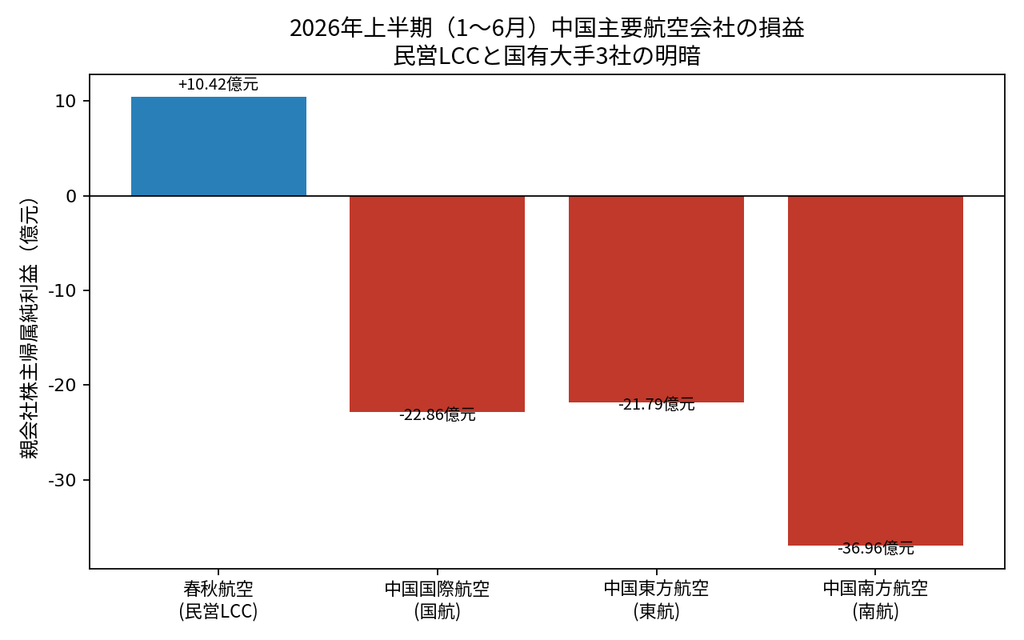
【考察】この数字からは、春秋航空自体が国有大手ほどの打撃は受けていないものの、「増収減益」という同じ燃料コスト圧力の構図の中にあることが読み取れる。中国側の航空業界全体に以前ほどの余裕がないとすれば、スプリング・ジャパンが将来再び資金調達を必要とする局面において、「中国側が当然に支援する」という前提を置くことは以前より慎重であるべきだろう。ただし、これは推測の域を出ない。
こうして整理すると、スプリング・ジャパンが直面している問題は、単なる同社の経営努力の不足ではないことが分かる。問題はスプリング・ジャパンの経営が悪いというより、同社を成立させた2010年代の市場環境そのものが変化したことであり、これは経営努力だけで解決できる性質の問題ではない。
5. 2026年9月15日、中国の出入国管理制度も変わる
中国では2026年9月15日から「国務院の出入国管理に関する規定」(国務院令第841号)が施行される。これは2026年6月29日の国務院常務会議で可決され、7月31日に公布されたもので、全19条から成る。
事実として確認できる内容は主に次の4点である。
- 出国安全リスク予防制度の強化:外交・文化観光当局が海外の安全情報や渡航先の安全リスクを適時公表し、出入国管理機関が高リスク地域への渡航について中国国民に注意喚起を行う制度を定めている。
- 出入国申請要件の明確化。
- 出入国制限措置の整備:輸出管理・技術輸出入規制に違反し、国家の産業・技術安全を害するおそれがある者などについて、出国を認めない場合があることを規定。
- 出入国仲介サービスの適正化(届出制の導入など)。
【事実の整理】報道の多く(特に台湾・香港メディア)が注目しているのは3の「輸出管理・技術安全に関わる者への出国制限」の側面であり、これは主に安全保障・技術管理を目的とした個人向けの出国制限措置である。一方、当ラボが着目していた「海外渡航の安全リスク情報公表・注意喚起」の仕組み(1)も規定の柱の一つとして事実である。ただし、この規定は中国国民の海外旅行そのものを一般的に制限する内容ではなく、現時点で日本への団体・個人旅行を直接制約する規定ではない点は明確にしておく必要がある。
【考察】とはいえ、渡航先の安全リスク評価・注意喚起が外交・治安判断と連動する制度的枠組みが強化されることは、日中関係が急速に悪化した場合に、政府判断が旅行需要へ波及する経路が一つ増えることを意味する。中国路線への依存度が高い航空会社にとって、このリスクは無視できない要因として留意すべきだろう。
6. JALによる66.7%取得が、スプリング・ジャパンの性格を変えた
ここで資本構成の変遷を改めて確認したい。
JALはスプリング・ジャパン(当時:春秋航空日本)の設立当初から過半数を保有していたわけではない。2021年6月29日の追加取得直前、JALの議決権比率はわずか5.5%にすぎなかった。同日、JALは61.2%を一気に追加取得し、議決権比率を66.7%に引き上げて連結子会社化した。これにより春秋航空の出資比率は33.3%となった。
これは単なる株主構成の変化ではない。創業期の「日中共同出資による中国特化型LCC」から、「JALが経営権を持ち、春秋航空グループの中国ネットワークを活用する中国特化型LCC」へと、会社の性格そのものが変化したと見ることができる。
資金支援という選択肢も以前ほど容易ではない
過去、スプリング・ジャパンが厳しい経営環境でも事業を継続できた背景には、株主による増資や資金支援があったと考えられる。ただし、公開資料だけから「中国側からの資金で赤字を補填していた」と断定することはできない。
一方で、現在の資本構成では、JALが66.7%を保有する連結子会社である以上、財務問題について最終的な責任を負うのはJALグループである。中国側の航空業界自体が燃料コスト上昇などで収益性の課題に直面している中、春秋航空が今後どこまで追加支援に応じる合理性を持つかは、2010年代とは異なる問題として捉える必要がある。
【事実】さらに、中国側の制度面でも変化がある。2026年5月5日、李強首相が署名し、7月1日から施行された「国務院関於対外投資的規定」(国務院令第837号)は、中国国内の企業・組織・居民個人による対外投資(境外投資)を初めて行政法規レベルで統一的に規制するものである。この規定は、資産や権益の投入だけでなく、融資・担保の提供によって海外企業の所有権・支配権・経営管理権を間接的に得る行為も「対外投資」に含めると定義しており、国家安全に影響し得る投資について審査制度を新設し、違反時には投資額の最大千分の10の罰金を科すとしている。
【考察】この837号令が具体的にスプリング・ジャパンへの資金拠出を対象とすると明言されているわけではない。しかし、春秋航空がスプリング・ジャパンの33.3%を保有し、過去に増資へ応じてきた経緯を踏まえると、仮に将来再び追加出資や融資という形で支援を行う場合、この新しい規制の枠組み(対外投資安全審査など)に服することになる可能性が高い。中国側の航空業界自体の収益環境が厳しいことに加え、対外投資そのものの手続き・審査が厳格化したという制度的な制約が重なっている点は、2010年代とは明らかに異なる状況として指摘しておきたい。
66.7%取得が、ヤマト貨物事業への道を開いた可能性
興味深いのは時間的な連続性である。JALの連結子会社化が2021年、ヤマト向けA321P2F貨物便の運航開始が2024年。因果関係を断定することはできないが、2022年11月の公式発表でJALが「JAL連結子会社であるスプリング・ジャパン」とわざわざ明記して運航会社変更を発表した経緯からは、この貨物事業がスプリング・ジャパン単独のプロジェクトというより、JALグループとして同社のAOC(Air Operator Certificate、航空運送事業許可。国土交通省が運航体制・整備体制・乗員訓練などを審査したうえで交付する証明で、これがなければ航空機による運送事業自体を行えない)・人員・運航組織を活用したプロジェクトという側面が強いと考えられる。
なぜジェットスター・ジャパンではなくスプリング・ジャパンだったのか
この運航会社変更の経緯については、Aviation Wireが2022年11月22日付で詳細な検証記事を出している。同記事自体、「JALの狙いはどこにあるのだろうか」と問いを立てる形で書かれており、単一の公式理由が明言されているわけではないが、次の3点の事実が確認できる。
【事実】
- 資本構成の違い:当初の想定運航会社であったジェットスター・ジャパンは、JALとカンタス航空が50%ずつ出資する合弁会社である。一方、スプリング・ジャパンは2021年6月29日にJALが66.7%を取得した連結子会社である。ヤマト向け貨物事業のような戦略的プロジェクトを担わせる場合、50%株主の合弁会社より、経営権を単独で握る連結子会社の方がJALとして機動的に意思決定できる立場にある。
- A320ライセンス保持者の存在:スプリング・ジャパンは自社機材として737-800を6機運航するのみでA320系を保有していなかったにもかかわらず、社内には既に約20人のA320ライセンス保持者が在籍していた。これに新規養成パイロット約40人を加えた60〜70人体制で、3機のA321P2Fを回す計画とされた。ゼロからのA320系導入ではなく、一定の人的な下地があったことになる。
- 整備インフラの共用:ジェットスター・ジャパンとスプリング・ジャパンはいずれも整備をJALグループのJALエンジニアリング(JALEC)に委託しており、JALEC側には既にA320系の整備体制が整っていた。つまりどちらの会社が運航しても整備面のハードルは同水準だった。
【考察】当ラボは、このうち資本構成の違いが実質的に最も大きな要因だったと見ている。50%株主であるカンタス航空の合意形成コストを伴うジェットスター・ジャパンに対し、66.7%を握る連結子会社であるスプリング・ジャパンであれば、JALグループの物流戦略上のプロジェクトとして完全にコントロールしやすい。Aviation Wireの記事が「JALの連結対象では初めてA320系の機体を運航することになる」とわざわざ書いている点は、経営権を完全に掌握できる会社に新規事業を委ねたことの含意と読める。ただし、これは公式に明言された理由ではなく、当ラボの解釈である点を明確にしておきたい。
この経緯は、前述の「A321という機材問題」(第3章)とも接続する。パイロットの機種転換には時間とコストがかかる一方、スプリング・ジャパンには既にA320ライセンス保持者という下地があったからこそ、比較的短期間での立ち上げが可能だったと考えられる。逆に言えば、2027年6月の貨物便終了後にこの60〜70人規模の体制をどう処理するかという論点の重さも、この経緯を踏まえるとより明確になる。
2021年(JALが66.7%取得)→2022年(運航会社をスプリング・ジャパンへ変更)→2024年(貨物運航開始)→2027年(貨物運航終了) という一連の流れで見ると、JAL傘下入り後に与えられた重要な新規事業の一つが、わずか3年余りで終了することになる。

7. B737の床下貨物室で代替できるか
一つの疑問として、貨物専用機をやめても、旅客便B737-800の床下貨物室(ベリー)で貨物を運べばよいのではないかという発想がある。実際、ヤマトHD・JAL側もベリーなど代替輸送手段への移行を発表理由の一部として挙げている。
ただし構造的な制約がある。B737-800の下部貨物室はワイドボディ機のような効率的なコンテナ搭載構造ではなく、基本的にバルク方式である。加えて旅客便では乗客の受託手荷物が優先され、残ったスペースのみが貨物に充てられるため、貨物専用機とは輸送能力が大きく異なる。さらに国内幹線貨物市場には、トラック、JR貨物、海運、ANA・JALなど既存航空会社のベリー貨物という競争相手が存在しており、余剰スペースだけで貨物専用機事業の減収を完全に補うのは容易ではないと考えられる。
8. JALには単純な「出口」がない
「採算が悪ければ売却すればいい」という一般的な企業論理は、航空会社にはそのまま当てはまりにくい。前述の通り、航空会社はAOCという国の許可を要する特殊な事業体であり、日本には航空法上の外資規制も存在する(春秋航空の出資が33%前後に抑えられているのはこのためである)。したがって、中国側へ株式を移して再構築するという単純な選択肢は取りにくい。
【事実】さらに、今の時代はこれを単なる業種規制の問題としてだけでなく、経済安全保障の問題として捉える必要がある。2022年に成立した経済安全保障推進法は、電気・ガス・水道・鉄道・金融などと並んで「航空」「空港」を含む14分野を「特定社会基盤事業」として指定しており、基準に該当する事業者は「特定社会基盤事業者」として、重要設備の導入や維持管理の委託にあたり主務大臣への事前届出・審査を受ける義務を負う。これは対内直接投資(株式取得)そのものを審査する制度ではなく、設備・委託先の供給網リスクを審査する別の枠組みだが、航空運送事業が国の重要インフラの一つとして法的に位置付けられていることを示している。
【考察】このため、仮にスプリング・ジャパンの株式構成を大きく中国側へ傾ける、あるいは経営権を中国側へ委ねるといった選択肢は、2010年代であれば「外資規制の範囲内でどう調整するか」という技術的な問題として扱われた可能性があるが、2026年現在では、航空法上の外資規制に加えて、経済安全保障上の観点からもより慎重な検討を要する論点になっていると考えられる。日中間の緊張が高まる局面では、この種の資本構成の変更自体が政治的な注目を集めるリスクもある。
また、航空会社が保有する予約情報・旅客データについては、経済安全保障やデータガバナンスの観点も無視できない。中国側にとっても、日本国内にAOCを持つ春秋ブランド系航空会社の存在には戦略的な意味があると考えられ、双方にとって簡単に手放せない構造がある。結果として、スプリング・ジャパンは単純に「赤字なら撤退できるLCC」とは異なる位置に置かれている。
9. 2027年に問われるJALのLCC戦略
JALグループには現在、フルサービスのJAL、中長距離国際線中心のZIPAIR、国内・近距離国際線を担うジェットスター・ジャパン、そして中国特化型LCCのスプリング・ジャパンという複数ブランドが存在する。
貨物事業終了によってスプリング・ジャパンの収益構造が変化すれば、「中国特化型LCCを独立会社として維持する合理性はどこにあるのか」という問いが改めて浮上する可能性がある。中国市場が再拡大すれば答えは変わるため、2027年6月までの中国経済・訪日需要の動向、そして中国出入境新規定が実際にどう運用されるかが重要な観察点になる。
おわりに――本当の問題は「貨物撤退」そのものではない
ヤマト向け貨物便の終了を単なる一事業の撤退として見ると、この問題の本質を見失う。
公式に示された終了理由は円安・燃油高によるコスト構造の悪化であり、中国市場の問題とは直接結び付けられていない。しかし、貨物事業がスプリング・ジャパンにとって中国旅客市場とは異なる収益源であった以上、その終了は理由を問わず、同社を再び中国市場への依存度が高い旅客事業中心の会社へ引き戻す効果を持つ。
2027年6月以降に残るのは、(1)中国市場への依存度が高い旅客事業、(2)貨物事業のために構築されたA321運航体制の処理、(3)2021年にJALが66.7%を取得した際の戦略的意味の再検証、という三つの課題である。
注目すべきは2027年6月に貨物便が飛ばなくなる瞬間そのものではなく、それまでにJALが何をするかだろう。スプリング・ジャパンの固定費をどこまで削減するのか。中国路線をどこまで維持・拡大するのか。そしてZIPAIR、ジェットスター・ジャパンを含めたLCC事業全体をどう再設計するのか。
ヤマト貨物事業からの撤退は、一つの貨物ビジネスの終了ではない。JALが「中国市場とどう付き合うのか」、そして「複数のLCCブランドを今後どう整理するのか」を問う出来事である。
参考・出典(本文中で言及した主要事実の根拠)
- Aviation Wire「ヤマトとJAL、国内貨物機27年6月運航終了へ トラックとの価格差拡大」(2026年9月3日):https://www.aviationwire.jp/archives/350012/
- Aviation Wire「JALとヤマトのA321貨物機、なぜスプリング・ジャパンが飛ばすのか」(2022年11月22日):https://www.aviationwire.jp/archives/265262/
- Aviation Wire「スプリング・ジャパン、社名変更後初の国内線運航日」(2021年11月6日、JAL66.7%取得の経緯を記載):https://www.aviationwire.jp/?p=238307
- タビリス「春秋航空日本が売上高100億円に迫るも債務超過」(2017年12月期決算、累積損失195.45億円):https://tabiris.com/?p=17291
- kigyolog「春秋航空日本株式会社の決算」(2018年12月期決算、累積損失245.57億円):https://kigyolog.com/company.php?id=663
- タビリス「春秋航空日本がJALの子会社に」(2019年12月期決算、純損失27億円):https://tabiris.com/?p=32085
- 新華社「三部门负责人就《国务院关于出境入境管理的规定》答记者问」(国務院令第841号、2026年7月31日):https://www.news.cn/politics/20260731/acd7ec7c5bf74189b1a070d1c9f9ec9e/c.html
- 德恒律师事务所「简论中美资本流出监管的法律重塑与实务对抗」(国務院令第837号、融資・担保を対外投資の定義に含める条文を解説、2026年7月2日):https://www.dehenglaw.com/cn/newscontent/0008/037077/2.aspx?MID=0902
- 大紀元「中国三大国营航空亏81亿 民营春秋航空盈利10亿」(2026年上半期業績、2026年9月2日):https://www.epochtimes.com/gb/26/9/1/n14841032.htm
- 内閣府「特定社会基盤役務の安定的な提供の確保に関する制度について」(経済安全保障推進法、航空を含む14分野の指定):https://www.cao.go.jp/keizai_anzen_hosho/doc/infra_setsumeikai.pdf
【付記】本稿はOSINTに基づく分析であり、当ラボ独自の推計・考察部分(【考察】と付記した箇所)は事実として断定するものではない。特にヤマト向け受託収入の規模(年間約48億円)は当ラボの試算であり、公式に開示された数値ではない。また将来のJALグループ内の人員再配置やスプリング・ジャパンの戦略的位置付けの見直しについては、現時点で公式発表のない仮説的検討である点をご留意いただきたい。なお、2019年12月期の累積損失(約273億円)も一次資料で直接確認できた数値ではなく、2018年12月期の確定値に単年度赤字を加算した当ラボの計算値である点を付記する。上記URLはいずれも本稿執筆時点(2026年9月)でのアクセスを確認したものであり、リンク切れや会員限定記事への変更が生じる可能性がある。
―航空インテリジェンスラボ|2026年9月7日|分析
📘 書籍のご案内
『飛行機は、なぜそこを飛んでいるのか』
元パイロットが読み解く 航空地政学
Kindle版・Kindle Unlimited対象
Amazonで見る →
-
 地上でしか止められなかった――Lancair Evolution N305PV墜落事故、初期分析【航空安全・初期分析】
-
ギリシャ空軍F-4E墜落事故、乗員2人死亡――タナグラ航空ショーで何が起きたのか
関連記事
-
ANAによるAIRDO・ソラシドエア完全子会社化の狙いと論点――売上増でも利益が減る航空業界、国内線再編の行方【航空経済】
-
米国航空会社はなぜ増収でも利益が圧迫されるのか――燃料高騰が映す航空産業の収益構造【航空経済】
-
日本の商社が航空機リース事業を拡大――ロシアの教訓と経済安全保障上の新たなリスク【航空経済】
-
JAL・ANAが選んだ「E190-E2」はどんな機体か――性能・運航実績と三菱スペースジェットとの関係【航空技術・航空経済】
-
2026年、世界航空業界に構造変化――旅客・貨物市場の明暗と軍用機需要の拡大
-
JSXがES-36を最大100機発注 ― Heart Aerospaceの新型ハイブリッド電動機は何が変わったのか
-
日本・イスラエルBASA締結――航空製品の耐空性相互承認、6番目のパートナーの意味
-
ボンバルディアはなぜ三菱重工のカナダ航空宇宙資産(MHICA)を買収するのか――受注拡大の裏で進む「生産能力」の競争