📘 新刊|『飛行機は、なぜそこを飛んでいるのか』 Kindle Unlimited対象 Amazonで見る →
2026年、世界航空業界に構造変化――旅客・貨物市場の明暗と軍用機需要の拡大
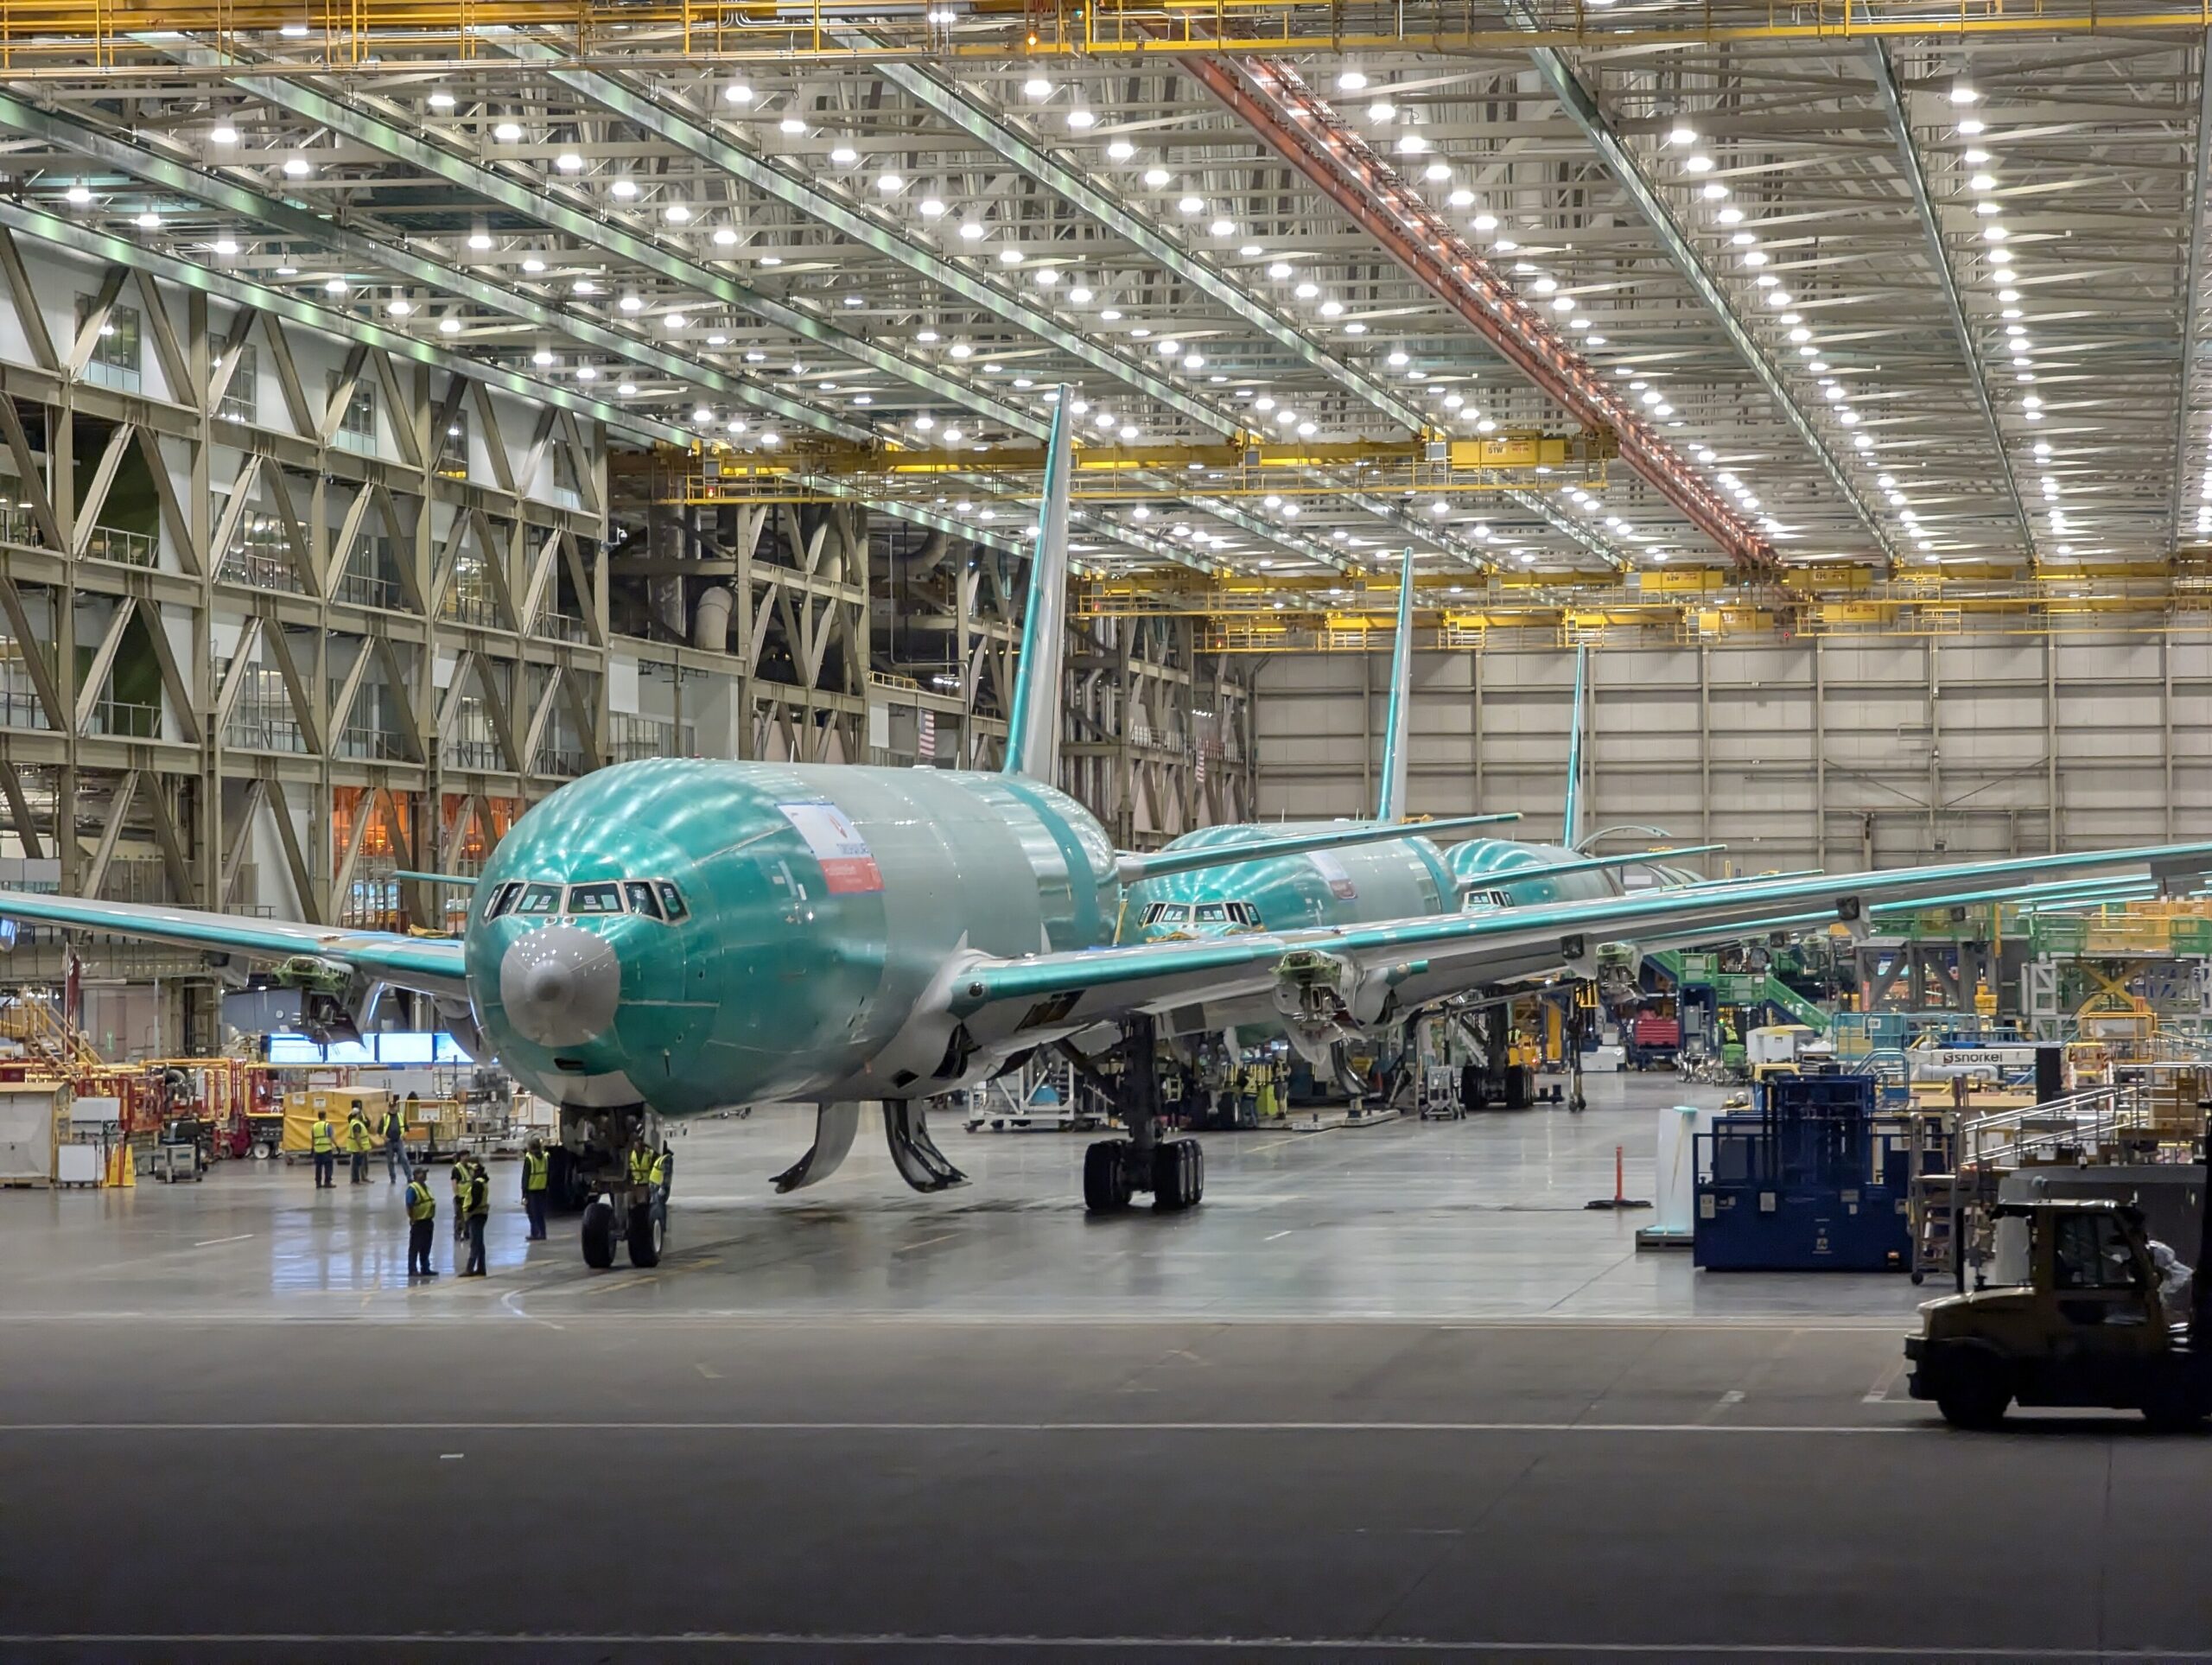
2026年、航空需要と航空産業の収益構造に変化が生じている。
世界の航空旅客需要が伸び悩む一方、航空貨物需要は比較的堅調に推移している。さらに、地政学的緊張の高まりを背景として、軍用航空機の需要も重要性を増している。
しかし、航空産業の動向を評価する際には、航空会社の収益、旅客・貨物需要、航空機メーカーの受注・納入、軍用機市場を区別して考える必要がある。
特に重要なのは、航空機の発注から納入までには数年に及ぶ時間差が存在するという点だ。現在納入されている航空機の多くは、数年前の市場環境や経営判断に基づいて発注されたものである。したがって、航空会社の足元の収益悪化が、航空機メーカーの納入実績に直ちに反映されるとは限らない。
本稿では、2026年の航空旅客・貨物市場、航空会社の収益構造、航空機メーカーへの影響、軍用機需要の拡大、そして日本の航空関連産業への示唆を総合的に分析する。
目次
要約
2026年の世界航空業界では、航空需要の規模だけでは説明できない構造的な変化が進んでいる。
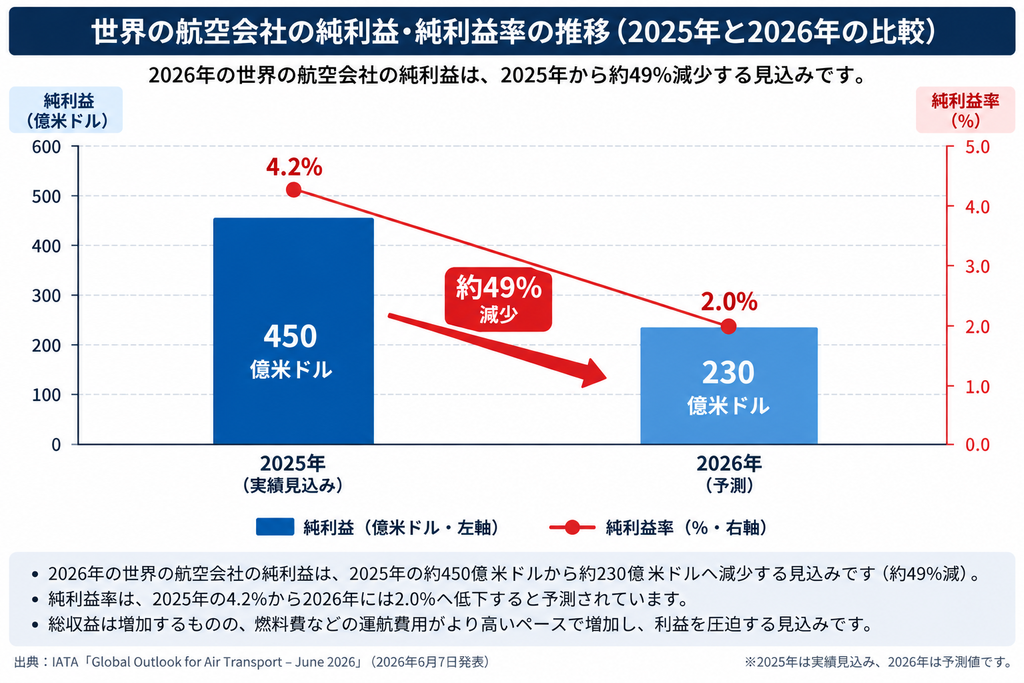
IATAが2026年6月に示した見通しでは、世界の航空会社の純利益は2025年の約450億米ドルから2026年には約230億米ドルへ減少し、純利益率も4.2%から2.0%へ低下する見込みとされた。
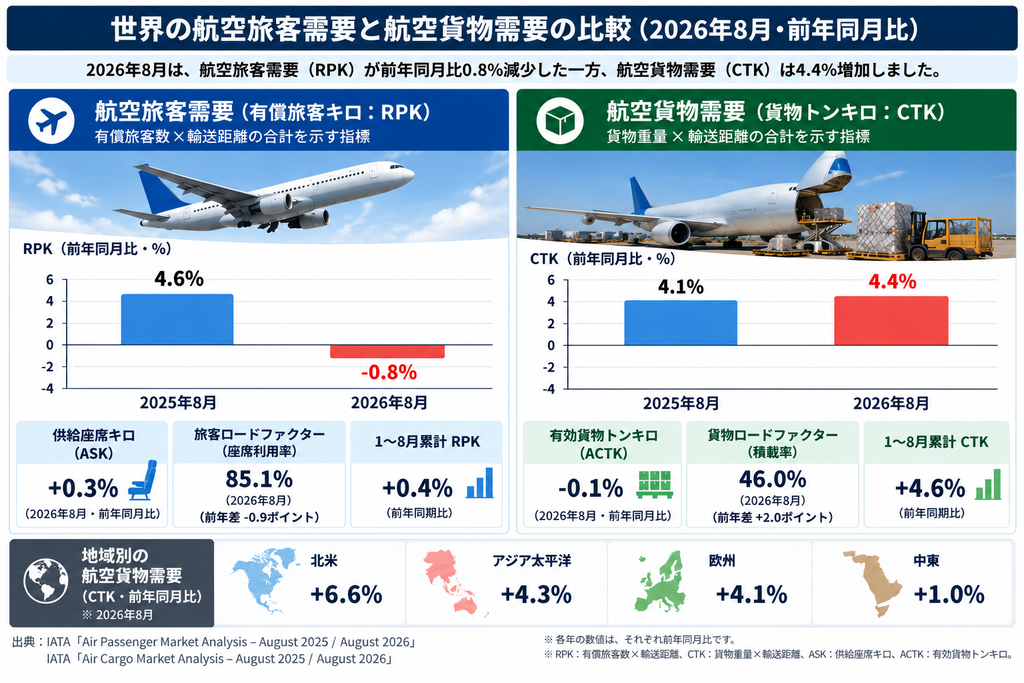
また、2026年8月の航空需要統計では、旅客需要を示す有償旅客キロ(RPK)が前年同月比0.8%減少した一方、航空貨物需要を示す貨物トンキロ(CTK)は4.4%増加した。
この対照的な動きは、旅客輸送と貨物輸送が異なる需要要因によって動いていることを示している。
一方、航空機メーカーの事業は、長期にわたる受注残、生産能力、サプライチェーン、納入計画によって左右される。そのため、航空会社の短期的な業績と航空機メーカーの生産・納入動向が一致するとは限らない。
さらに、軍用航空機市場では、国家安全保障、国防予算、既存装備の更新などが需要を左右する。民間航空機とは異なる市場構造を持つため、両者を一括して評価することは適切ではない。
今後の航空産業を理解する鍵は、旅客・貨物・航空機製造・防衛という複数の市場を、それぞれの時間軸と需要構造から分析することにある。
1.世界の航空会社の利益は大幅減少へ――売上高よりも収益性が問われる時代
国際航空運送協会(IATA)が2026年6月に公表した見通しでは、世界の航空会社の純利益は2025年の約450億米ドルから、2026年には約230億米ドルへ減少すると予測された。
これは前年比で約49%の減少に相当する。
純利益率についても、2025年の4.2%から2026年には2.0%へ低下する見通しとなっている。
この数字が示すのは、航空需要が存在していても、それが必ずしも航空会社の高い収益につながるわけではないという現実だ。
航空会社は、燃料費、人件費、機体リース料、整備費、空港使用料、保険料など、多くの運航費用を負担している。
特に燃料費は、国際原油価格だけでなく、為替相場、精製燃料の需給、地域紛争、航空路の変更などによっても変動する。
中東情勢の緊張が高まり、一部の空域を迂回する必要が生じれば、飛行距離や飛行時間が増加し、燃料消費量や乗務員関連費用にも影響が及ぶ。
航空会社が運賃を引き上げたとしても、価格競争が激しい路線では費用増加分を十分に転嫁できない場合がある。
その結果、旅客数や売上高が一定水準を維持していても、利益率が低下する可能性がある。
今後の航空会社経営では、輸送量や売上高の拡大だけでなく、限られた需要からいかに利益を確保するかが重要になる。
2.航空旅客需要と航空貨物需要に明暗――2026年8月の市場動向
2026年の航空市場で注目すべき動きの一つが、旅客輸送と貨物輸送の需要の違いである。
IATAの2026年8月統計では、世界の航空旅客需要を示す有償旅客キロ(RPK)が前年同月比0.8%減少した。
一方、航空貨物需要を示す貨物トンキロ(CTK)は、前年同月比4.4%増加した。
RPKは有償旅客数に輸送距離を掛けた指標であり、CTKは輸送した貨物重量に輸送距離を掛けた指標である。
したがって、両者は輸送需要を測定する指標ではあるものの、対象となる市場が異なる。
旅客需要は、個人消費、観光、企業の出張需要、航空運賃、国際情勢などに左右される。
これに対し、航空貨物需要は、電子機器、半導体関連製品、医薬品、精密機器、電子商取引など、国際物流の動向から影響を受ける。
また、海上輸送の遅延や物流網の混乱が発生した場合には、緊急性の高い貨物が航空輸送へ切り替えられる可能性もある。
ただし、貨物需要が増加しているからといって、航空貨物事業の収益性まで一律に改善しているとは限らない。
航空貨物の収益は、輸送量だけでなく、運賃単価、燃料費、輸送能力、貨物の種類、路線構成などによって決まる。
旅客需要の減少と貨物需要の増加は、航空市場全体が単純に縮小または拡大しているのではなく、需要の構成が変化している可能性を示している。
3.航空貨物市場を支える要因――電子商取引と高付加価値製品
航空貨物輸送の特徴は、輸送時間の短さにある。
海上輸送と比較すると、一般に航空輸送の単位重量当たりの運賃は高い。しかし、輸送時間の短縮によって在庫負担や機会損失を減らせる場合がある。
そのため、製品価格が高く、納期への要求が厳しい貨物では、航空輸送の重要性が高い。
例えば、半導体関連製品、電子部品、医薬品、精密機器、緊急交換部品などが挙げられる。
電子商取引の拡大も、航空貨物需要を支える要因の一つである。
国境を越えるオンライン販売では、消費者が比較的短い配送期間を期待するため、国際航空輸送が物流網の一部として利用される。
一方で、電子商取引に関する関税制度の変更や貿易摩擦、物流拠点の再配置は、貨物の流れを変化させる可能性がある。
また、航空貨物需要が増加しても、必ずしも貨物専用機の需要が同じ割合で増加するわけではない。
航空貨物は貨物専用機だけでなく、旅客機の床下貨物室である「ベリースペース」でも輸送されている。
旅客便の運航規模が変化すると、ベリースペースの供給量にも影響が及ぶ。
このため、貨物輸送量、貨物専用機の需要、旅客機のベリースペース供給は、相互に関連しながらも区別して分析する必要がある。
4.新型コロナ禍との比較――航空貨物の売上高と輸送量は同じではない
航空貨物市場を分析する際には、新型コロナウイルス感染症の世界的流行期との比較も重要である。
2020年以降、国際旅客便の大幅な減便によって、旅客機のベリースペース供給が急減した。
一方、医療物資や緊急輸送品などの需要が発生し、航空貨物の輸送能力が逼迫した。
この時期、航空貨物運賃は大きく上昇し、航空貨物事業が航空会社の収益を支える重要な役割を果たした。
しかし、ここで注意すべきなのは、航空貨物の売上高が増加したことと、航空貨物の輸送量が増加したことは同義ではないという点である。
売上高は、輸送量と運賃単価の双方から影響を受ける。
仮に輸送量が減少していても、輸送能力の不足によって運賃が大幅に上昇すれば、貨物事業の売上高が増加することはあり得る。
したがって、2026年の貨物市場を新型コロナ禍と比較する場合にも、輸送量、輸送能力、運賃単価、収益を分けて検討する必要がある。
5.地政学的リスクと航空会社の経営負担
航空業界は、国際政治や安全保障環境の影響を直接受ける産業である。
戦争や地域紛争が発生した場合、航空会社は運航する空域の安全性を評価し、必要に応じて飛行経路を変更する。
空域の閉鎖や飛行制限によって迂回運航が必要になれば、飛行時間の増加、燃料消費量の増大、乗務員勤務時間への影響などが発生する。
長距離路線では、こうした変化が航空会社の運航コストに大きく影響する場合がある。
また、地政学的緊張は原油価格や航空保険料、国際貿易、観光需要にも波及する。
一方で、すべての航空会社が同じ影響を受けるわけではない。
運航路線、ハブ空港の位置、使用機材、燃料調達方法、旅客・貨物の収益構成によって、影響の大きさは異なる。
航空会社間の競争力を比較する際には、こうした地理的条件や運航上の制約も考慮する必要がある。
6.航空会社の経営戦略は「規模拡大」から「収益性の防衛」へ
航空会社にとって、需要が増加している時期には路線網の拡大や増便が成長戦略となる。
しかし、運航費用の上昇や需要の不確実性が高まる環境では、単純な供給拡大が必ずしも最適な選択とは限らない。
今後、航空会社が重視すると考えられるのは、路線別の収益性、機材の運航効率、座席利用率、貨物収入、整備費用などを総合的に管理することである。
例えば、大型機を運航しても十分な需要が見込めない路線では、座席数の少ない機材を使用した方が採算性を改善できる可能性がある。
反対に、需要が安定している高密度路線では、大型機によって座席当たりの運航費用を抑えられる場合もある。
つまり、今後の機材戦略では、単に大型化や小型化を進めるのではなく、路線需要に適した機材を選択することが重要となる。
また、燃費性能に優れた新型機への更新は、燃料費や環境対応の観点から引き続き重要である。
航空会社の競争力は、保有機数の多さだけでなく、需要に応じて機材と運航規模を柔軟に調整できるかどうかによって左右される。
7.航空会社の収益悪化は航空機メーカーの納入減少に直結するのか
ここで重要になるのが、航空会社と航空機メーカーの事業構造の違いである。
航空会社の収益は、現在の旅客需要、貨物需要、運賃、燃料価格などに比較的直接的に左右される。
これに対し、航空機メーカーの受注・生産・納入は、より長い時間軸で進められる。
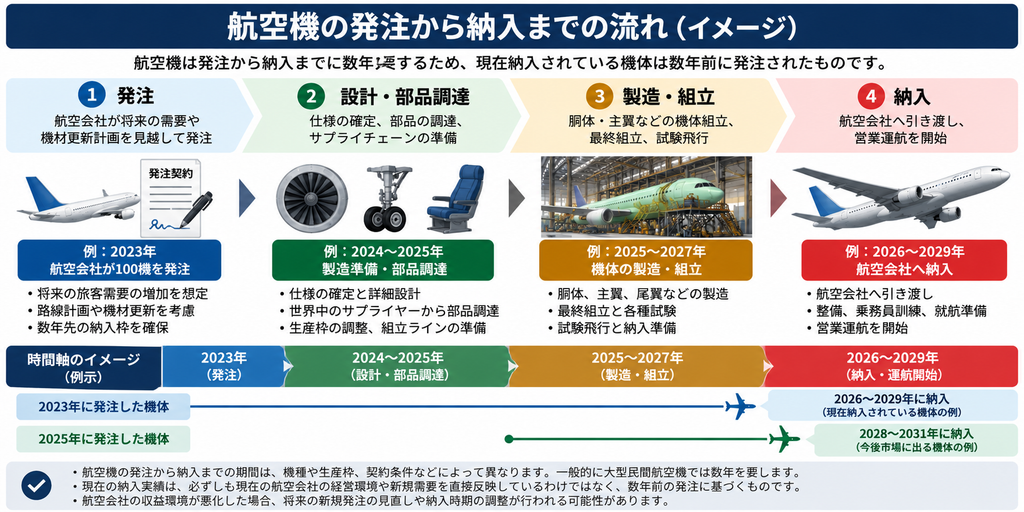
航空会社が新しい航空機を発注してから、実際に納入されるまでには数年を要する場合がある。
その期間は、機種、生産枠、仕様、メーカーの生産能力、サプライチェーンの状況などによって大きく異なる。
例えば、2023年に発注された航空機が2026年以降に納入されることもあれば、2025年に発注された航空機の納入がさらに数年先になることもある。
このため、現在の航空機メーカーの納入実績は、必ずしも現在の航空会社の経営状況を直接反映したものではない。
今日納入される航空機には、数年前の航空需要予測や機材更新計画に基づく発注が含まれている。
一方、航空会社が2026年に新規発注した航空機についても、実際に運航を開始するのは数年後になる可能性がある。
ここには、航空産業を分析する上で重要な時間差が存在する。
受注残が航空機メーカーの生産を支える
航空機メーカーにとって、受注残は将来の生産計画を立てる上で重要な指標となる。
航空会社の収益が一時的に悪化しても、すでに確定している発注契約や生産計画が直ちに消滅するわけではない。
航空会社には、老朽化した機材の更新、燃費改善、将来の需要拡大への対応といった中長期的な機材需要が存在する。
したがって、短期的な業績悪化だけを理由に、すべての航空会社が航空機の導入計画を取りやめるとは考えにくい。
ただし、受注残が存在することは、将来の納入が完全に保証されていることを意味しない。
航空会社の資金繰りが悪化すれば、納入延期、機種変更、発注数量の見直し、契約解除などが発生する可能性がある。
また、航空機メーカー側の部品供給不足や生産上の問題によって、納入計画が変更される場合もある。
つまり、航空機メーカーの将来を評価する際には、単に受注残の機数を見るだけでは不十分である。
新規受注、受注取消、納入延期、生産能力、実際の納入機数などを総合的に分析する必要がある。
航空機販売への影響は時間差を伴って現れる
旅客需要の減速や航空会社の収益悪化が航空機販売に影響する場合、その影響は新規発注の抑制や納入計画の見直しとして、時間差を伴って現れる可能性がある。
一方で、燃費改善を目的とする機材更新需要が続けば、航空会社の利益率が低下している環境でも、新型機の導入が進むことはあり得る。
航空会社の収益動向と航空機メーカーの受注・納入動向は関連しているが、同じタイミングで変化するとは限らない。
この点を理解することが、航空機市場を正確に分析する上で重要である。
8.航空機メーカーを取り巻く課題――需要だけでは生産は増やせない
航空機メーカーの業績を左右するのは、航空会社からの需要だけではない。
航空機は多数の部品や装備品によって構成され、製造には世界規模のサプライチェーンが関わっている。
エンジン、電子機器、機体構造部品、着陸装置、内装品などの供給が滞れば、最終組立工程にも影響が及ぶ。
また、航空機の生産には、高度な技術を持つ労働力、品質管理体制、製造設備、認証・検査体制が必要となる。
受注が増加したとしても、これらの条件が整わなければ、生産機数を短期間で増やすことは難しい。
さらに、航空機メーカーは納入後も、部品供給、整備支援、技術サポート、改修などを通じて長期的に顧客と関係を維持する。
そのため、航空機メーカーの事業は新造機販売だけで構成されているわけではない。
今後の航空機メーカーを評価する際には、受注残に加えて、生産能力、納入実績、サプライチェーン、アフターサービス事業の動向にも注目する必要がある。
9.軍用航空機需要の拡大――民間航空機とは異なる市場構造
航空産業全体を分析する際には、軍用航空機市場の動向も重要である。
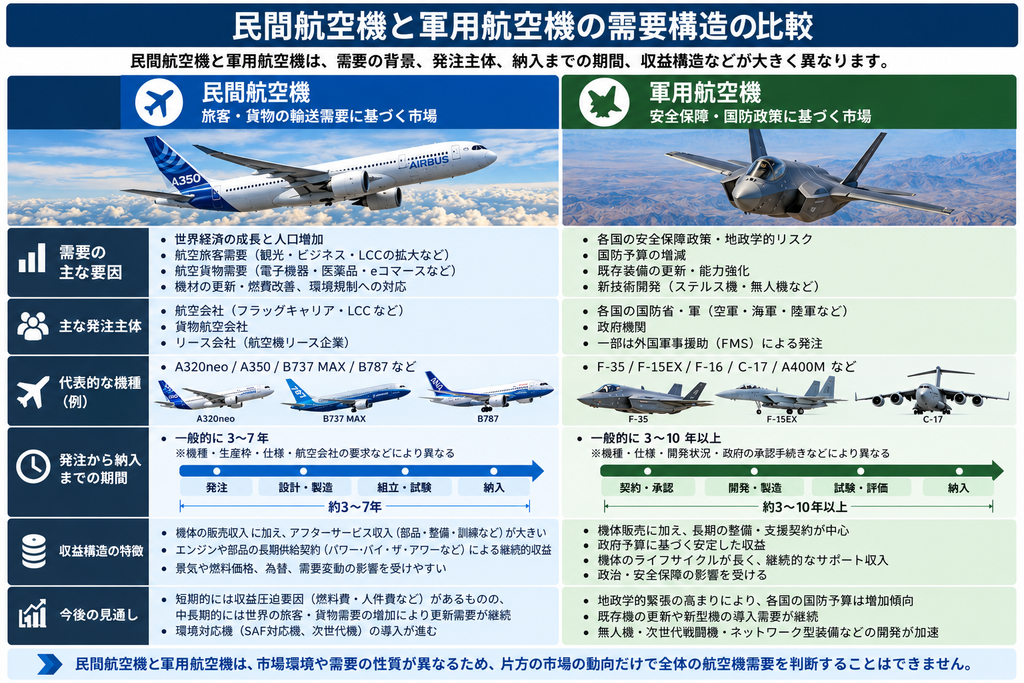
民間航空機の需要は、主に旅客・貨物輸送、航空会社の経営計画、機材更新、運航効率などによって左右される。
これに対し、軍用航空機の需要は、国家安全保障、国防政策、地政学的リスク、既存装備の更新、軍事能力の強化などによって決定される。
軍用機の主な発注主体は政府や軍であり、調達には国防予算や政府の承認手続きが関わる。
また、戦闘機、輸送機、哨戒機、空中給油機、無人航空機など、任務によって求められる性能や装備が大きく異なる。
軍用航空機の調達では、機体そのものに加えて、訓練、整備、部品供給、改修、ソフトウェア更新、運用支援などが長期契約に含まれる場合がある。
このため、航空機メーカーや防衛関連企業にとって、軍用機事業は長期的な収益機会となり得る。
ただし、軍用機市場にも不確実性は存在する。
国防予算の変更、政府の調達方針、開発遅延、コスト超過、輸出規制などによって、契約や納入計画が影響を受ける場合がある。
したがって、軍用機需要の拡大を航空産業全体の成長要因として評価する場合にも、民間航空機市場とは異なる条件を考慮しなければならない。
10.日本の航空関連産業への影響――民間機と防衛の双方から評価する必要性
日本の航空関連産業にとって、世界の航空需要の変化は重要な経営環境の一つである。
日本には、航空機の機体構造、エンジン、装備品、素材、整備など、多様な分野で国際的な航空機サプライチェーンに参加している企業が存在する。
三菱重工業、川崎重工業、IHIなどは、民間航空機関連事業に加え、防衛・宇宙分野にも関わっている。
ただし、各社の事業構成や収益構造は異なるため、航空需要の変化が企業業績に及ぼす影響を一律に判断することはできない。
民間航空機関連事業では、海外航空機メーカーの生産計画や実際の納入機数、エンジン・部品の需要などが重要となる。
一方、防衛関連事業では、日本政府の防衛政策、装備品の調達計画、開発案件、整備・維持支援などが影響する。
仮に世界の航空旅客需要が一時的に減速したとしても、それだけで日本の航空関連企業の業績が悪化すると断定することはできない。
民間機の生産・納入が維持される可能性に加え、防衛関連事業や整備・部品供給事業が異なる動きを示す場合もあるからだ。
また、航空機産業では長期契約や開発投資が重要であるため、企業業績には短期的な市場環境だけでなく、中長期的な事業計画が反映される。
日本の航空関連企業を分析する際には、民間航空機、防衛、エンジン、整備・部品供給などの事業を分けて評価することが望ましい。
11.2027~2030年の航空市場をどう見るか
今後数年間の航空市場を考える際には、複数のシナリオを想定する必要がある。
シナリオ①:旅客需要が回復し、航空会社の収益性が改善
世界経済が安定し、燃料費や地政学的リスクが落ち着けば、旅客需要の回復とともに航空会社の収益性が改善する可能性がある。
この場合、航空会社は路線拡大や機材更新を進めやすくなり、新規航空機発注にも好影響が及ぶと考えられる。
ただし、新規発注の増加が航空機メーカーの納入増加に反映されるまでには、一定の時間を要する。
シナリオ②:旅客需要は伸び悩むが、貨物需要は堅調に推移
個人消費や観光需要が伸び悩む一方、電子商取引や高付加価値製品の国際輸送が航空貨物需要を支える可能性がある。
この場合、貨物事業の比重が高い航空会社や物流事業者には一定の事業機会が生じる。
一方で、貨物運賃の下落や輸送能力の増加によって、貨物需要の成長が収益改善に結び付かない可能性もある。
シナリオ③:地政学的緊張が長期化し、防衛需要が高水準で推移
国際安全保障環境の緊張が続けば、各国が軍用航空機や関連装備の調達を重視する可能性がある。
既存機の更新、無人航空機、次世代戦闘機、輸送機、電子戦・情報収集関連装備などへの投資が継続することも考えられる。
ただし、軍用機の調達は国防予算や政策判断に依存するため、すべての分野で需要が一様に増加するとは限らない。
シナリオ④:航空機需要は存在するが、生産能力が制約となる
航空会社による機材更新需要が継続していても、エンジンや部品の供給不足、生産設備、人材、品質管理上の問題などによって、航空機メーカーの納入が制約される可能性がある。
この場合、航空機メーカーの受注残が高水準にあっても、実際の納入機数や売上高が計画どおりに増加しないことが考えられる。
今後の航空産業は、需要があるかどうかだけでなく、その需要を収益や実際の納入につなげられるかが問われる。
12.結論――航空産業は単一の市場ではなく、複数の時間軸で動いている
2026年の航空業界では、旅客需要、貨物需要、航空会社の収益、航空機メーカーの受注・納入、軍用航空機需要が、それぞれ異なる動きを示している。
旅客需要が伸び悩んでいても、航空貨物需要が増加することはある。
航空会社の収益が悪化していても、過去の受注に基づく航空機の納入が継続することはある。
また、民間航空機市場が不透明な状況にあっても、安全保障上の必要性を背景に軍用航空機の調達が進む場合もある。
これらは必ずしも矛盾する現象ではない。
それぞれの市場で、需要を生み出す要因、意思決定を行う主体、契約の仕組み、収益が発生する時期が異なるためである。
特に航空機製造業では、航空会社が発注した航空機が実際に納入されるまでに数年を要する場合があり、現在の納入実績には過去の経営判断が反映されている。
一方、現在の市場環境の変化は、将来の新規受注、納入計画、生産体制に影響する可能性がある。
したがって、航空会社の短期的な業績だけを見て航空機メーカーの将来を判断することも、航空機メーカーの納入実績だけを見て航空会社の経営環境を評価することも適切ではない。
さらに、軍用航空機市場は国家安全保障という異なる需要要因によって動いており、民間航空機市場とは分けて分析する必要がある。
世界の航空産業は、単純な成長・縮小という二分法では捉えられない段階に入っている。
今後重要になるのは、旅客・貨物・航空機製造・防衛という複数の市場を、それぞれの需要構造と時間軸から捉えることである。
そして、航空産業全体の競争力を左右するのは、需要の変化に対応する柔軟性と、中長期的な事業計画を実行する能力になると考えられる。
参考資料・データ出典
- International Air Transport Association(IATA):Global Outlook for Air Transport – June 2026 https://www.iata.org/en/iata-repository/publications/economic-reports/global-outlook-for-air-transport-june-2026/
- IATA:Air Passenger Market Analysis – August 2026 https://www.iata.org/en/publications/economics/reports/air-passenger-market-analysis-august-2026/
- IATA:Air Cargo Market Analysis – August 2026 https://www.iata.org/en/publications/economics/reports/air-cargo-market-analysis-august-2026/
- IATA:2025年8月の航空旅客・貨物市場統計 https://www.iata.org/en/iata-repository/publications/economic-reports/air-passenger-market-analysis-august-2025/
- Airbus:Global Services Forecast、Global Market Forecast などの市場見通し資料 https://www.airbus.com/en/products-services/commercial-aircraft/global-market-forecast
- Boeing:Commercial Market Outlook https://www.boeing.com/commercial/market/commercial-market-outlook/
- 各航空機メーカーの受注・納入情報、各国政府・防衛当局の公表資料 https://www.boeing.com/content/dam/boeing/boeingdotcom/market/assets/downloads/2025-commercial-market-outlook.pdf
付記
本記事は、IATA、航空機メーカー、関係機関が公表した資料を基に、世界の航空市場と航空産業の動向を分析したものです。記事中の統計には実績値と予測値が含まれており、予測値は公表時点の見通しであるため、今後変更される可能性があります。
また、将来の市場動向や航空関連企業への影響に関する記述には、公開情報に基づく筆者独自の分析・考察が含まれており、特定企業の業績や株価の将来を保証するものではありません。
なお、本記事に掲載した図解および図解内の航空機画像は、説明を目的としたイメージです。実際の機体、特定の航空会社・製造メーカー、運航状況などを示すものではありません。
―航空インテリジェンスラボ|2026年10月14日|分析
📘 書籍のご案内
『飛行機は、なぜそこを飛んでいるのか』
元パイロットが読み解く 航空地政学
Kindle版・Kindle Unlimited対象
Amazonで見る →
-
 King Air 300墜落事故――空港付近で何が起きたのか、公開情報から整理する
-
JAL・ANAが選んだ「E190-E2」はどんな機体か――性能・運航実績と三菱スペースジェットとの関係【航空技術・航空経済】
関連記事
-
ANAによるAIRDO・ソラシドエア完全子会社化の狙いと論点――売上増でも利益が減る航空業界、国内線再編の行方【航空経済】
-
米国航空会社はなぜ増収でも利益が圧迫されるのか――燃料高騰が映す航空産業の収益構造【航空経済】
-
日本の商社が航空機リース事業を拡大――ロシアの教訓と経済安全保障上の新たなリスク【航空経済】
-
JAL・ANAが選んだ「E190-E2」はどんな機体か――性能・運航実績と三菱スペースジェットとの関係【航空技術・航空経済】
-
JSXがES-36を最大100機発注 ― Heart Aerospaceの新型ハイブリッド電動機は何が変わったのか
-
日本・イスラエルBASA締結――航空製品の耐空性相互承認、6番目のパートナーの意味
-
ヤマト貨物撤退で「防波堤」を失うスプリング・ジャパン――JAL66.7%取得から読む2027年問題
-
ボンバルディアはなぜ三菱重工のカナダ航空宇宙資産(MHICA)を買収するのか――受注拡大の裏で進む「生産能力」の競争