📘 新刊|『飛行機は、なぜそこを飛んでいるのか』 Kindle Unlimited対象 Amazonで見る →
米国航空会社はなぜ増収でも利益が圧迫されるのか――燃料高騰が映す航空産業の収益構造【航空経済】
目次
はじめに――売上高の増加と利益の圧迫
米国の主要航空会社の2026年第3四半期(7〜9月)決算では、各社とも売上高が前年同期を大きく上回った。一方で、燃料費の急増が利益を圧迫している。
アメリカン航空は、売上高が前年同期比19.3%増の163億ドルと第3四半期として過去最高になったが、純損益は2億6,900万ドルの赤字だった。燃料費が約19億ドル(67.5%)増えたためである。
ただし、全社が減益になったわけではない。サウスウエスト航空の純利益は、前年同期の5,400万ドルから2億7,000万ドルへ増えた。同じ燃料高でも、赤字に沈んだ会社と黒字を保った会社に分かれている。本稿では、その差を生んだ要因と、収益の悪化が航空産業全体へ波及する可能性を整理する。
【要点】
- 調査した6社すべてで、燃料費の増加率(約60〜68%)が売上高の増加率(約14〜21%)を大きく上回った。
- 増収の主因は旅客数ではなく運賃(単価)の上昇である。各社は座席を埋めることより、運賃水準の維持を優先している。
- 利益の明暗は、燃料費の回収率、収益構造、製油所の有無、財務体力によって分かれている。
1. 決算が示す実態――全社が減益ではない
【事実】
主要6社の2026年第3四半期決算は次のとおりである。
| 航空会社 | 売上高(前年同期比) | 燃料費(前年同期比) | 純損益 | 2026年通期見通しなど |
|---|---|---|---|---|
| アメリカン | 163億ドル(+19.3%) | 46億ドル(+67.5%) | 2.69億ドルの赤字(前年は1.14億ドルの赤字) | 調整後1株損失1.00〜1.60ドル(7月時点は損失0.65ドル〜利益0.65ドル) |
| デルタ | 調整後176億ドル(+16%)※GAAPは202億ドル(+21%) | 約41億ドル(+62%、調整後) | 7.56億ドルの黒字(前年は14.2億ドルで47%減) | 調整後1株利益5.10〜5.60ドル(7月時点は6.50〜7.50ドル) |
| ユナイテッド | 179億ドル(+17.4%) | 48億ドル(+61.6%) | 約10.3億ドルの黒字 | 第4四半期の1株利益0.50〜1.50ドルを想定 |
| サウスウエスト | 84億ドル(+21.2%) | 21.5億ドル(+61.7%) | 2.70億ドルの黒字(前年は0.54億ドル) | 調整後1株利益2.60〜2.85ドル(従来は3.25〜4.25ドル) |
| ジェットブルー | 28億ドル(+21.1%) | 8.68億ドル(+61%) | 2.57億ドルの赤字(前年は1.43億ドルの赤字) | 第4四半期の燃料単価を約4.64ドルと想定 |
| アラスカ・エア・グループ | 43億ドル(+14%) | 12.1億ドル(約+60%) | 1.47億ドルの赤字(GAAP) | 調整後1株損失5.00〜5.50ドル |
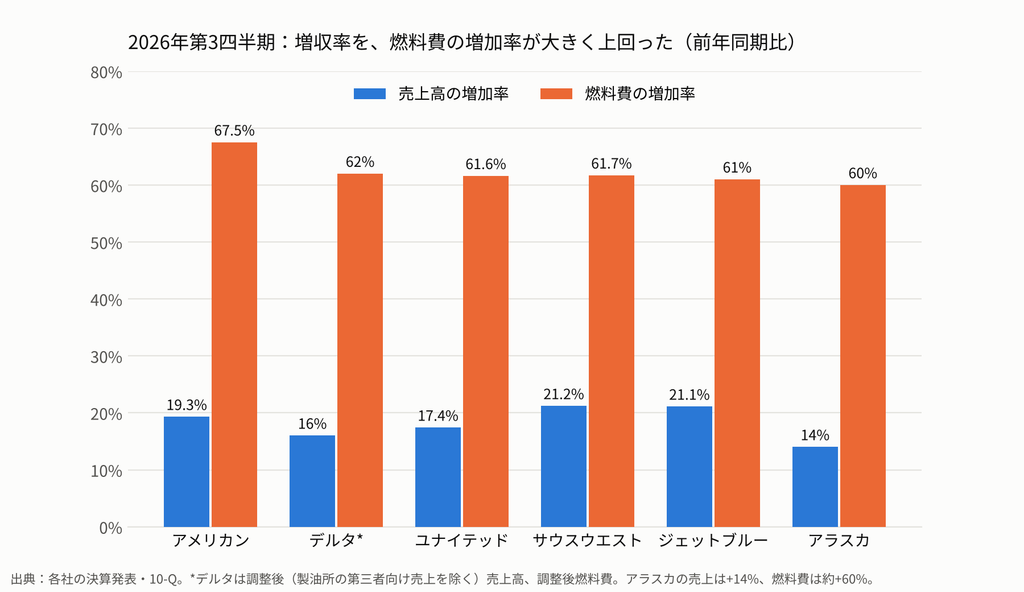
図1:増収率を、燃料費の増加率が大きく上回った(出典:各社の決算発表・10-Q)
各社は燃料費の増加分を運賃で一定程度回収している。アメリカン航空は、調整後の純損益の悪化幅が前年同期比で7,100万ドルにとどまったと説明している。燃料費が19億ドル増えたことを踏まえれば、大半を増収で吸収した計算になる。ユナイテッド航空は燃料費の増加の72%を、ジェットブルー航空は約80%を回収したとしている。
サウスウエスト航空は、手荷物手数料や座席指定などの新しい収益策が増収に寄与したと説明しており、営業利益率は前年から4.0ポイント改善した。
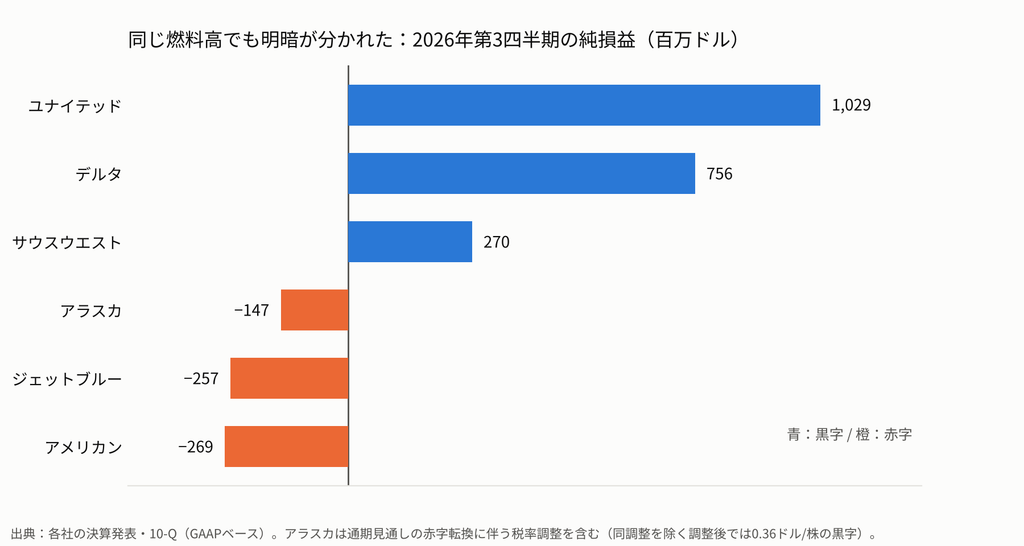
図2:同じ燃料高でも明暗が分かれた(出典:各社の決算発表・10-Q。GAAPベース)
【考察】
「米国の航空会社は軒並み減益」とひとまとめにするのは正確ではない。当ラボは、利益の明暗は主に四つの要因で説明できると考える。
第一に、燃料費の回収率である。回収率が高い会社ほど、燃料高の打撃は小さい。第二に、収益構造である。サウスウエストのように運賃体系や付帯収入を見直した会社は、単価の上昇幅が大きい。第三に、燃料調達の仕組みである。デルタは自社で製油所を保有し、第3四半期は1ガロンあたり13セントの燃料費の軽減効果があったと説明している。第四に、財務体力である。後述するように、ジェットブルーは有利子負債84億ドルに対し流動性が22億ドルにとどまる。赤字幅が拡大した会社には、負債の重い会社が含まれている。
2. 燃料価格はなぜ急騰したのか
【事実】
2026年2月28日に米国・イスラエルとイランの軍事衝突が始まり、ホルムズ海峡を巡る航行の混乱が続いている。報道によれば、4月の停戦合意はその後崩れ、10月下旬時点でも海峡の再開条件を巡る交渉は決着していない。
米国エネルギー情報局(EIA)のデータによると、米国メキシコ湾岸の航空燃料のスポット価格は、開戦前の1ガロン2.43ドルから10月20日に4.63ドルへ上昇した(Reuters報道)。上昇率は約90.5%である。
国際航空運送協会(IATA)の2026年6月の見通しは、2026年の航空燃料価格を1バレル平均152ドルと予測している。2025年の90ドルから約70%の上昇である。原油との価格差(クラックスプレッド)は歴史的な高水準の57ドルとされ、航空会社の費用に占める燃料費の比率は、2025年の25.4%から31.4%に上昇する見通しである。世界の航空会社の燃料費総額は、2,520億ドルから3,500億ドルへ増えると予測されている。
各社の燃料単価は第3四半期の3.6〜3.9ドル台から、第4四半期には4.25〜4.85ドルを想定する会社が多い。
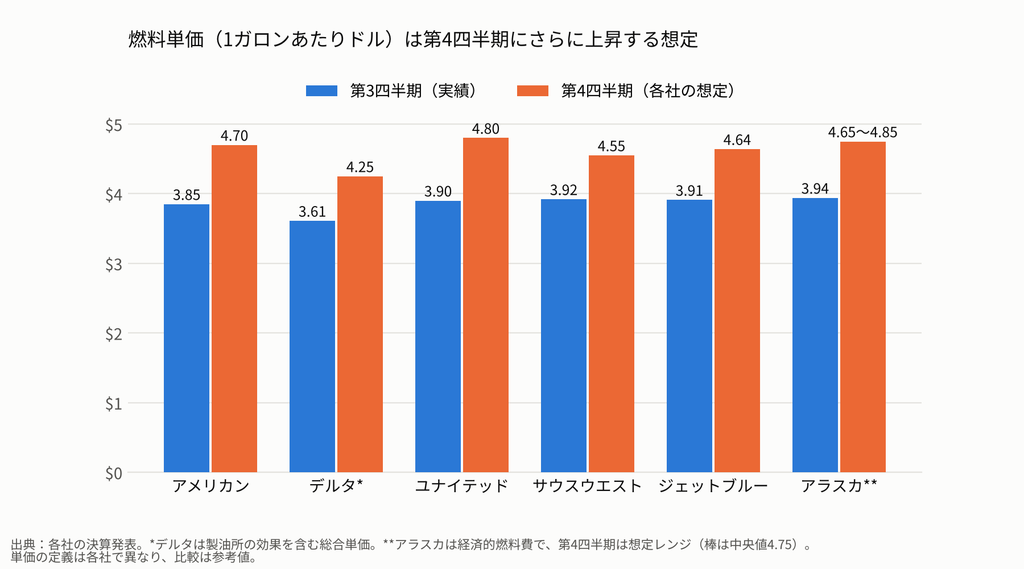
図3:燃料単価は第4四半期にさらに上昇する想定(出典:各社の決算発表。定義は各社で異なる)
【考察】
今回の特徴は、原油価格の上昇以上に、航空燃料の精製マージンが拡大した点にあるとみられる。また、航空会社は数か月先の予約を先に販売するため、燃料が上昇した局面では、すでに販売した航空券の運賃を後から引き上げることができない。この時間差が、回収率が100%に届かない一因と考えられる。
3. 増収の中身――座席を埋めるより運賃を維持する
【事実】
Reutersによると、デルタ、ユナイテッド、アメリカン、サウスウエスト、アラスカの5社の第3四半期の旅客収入は、前年同期から約88億ドル(約18%)増えた。一方、旅客輸送量の増加率は1%未満だった。
個別の数字も同じ方向を示している。ユナイテッドは旅客収入が17.6%増え、その内訳は単価(イールド)が16.8%の上昇、旅客数が2.4%の増加だった。サウスウエストは供給座席数が0.4%減るなか、単価が23.3%上昇し、座席1つあたりの売上高(RASM)が21.6%増えた。米国の航空運賃の消費者物価は、9月に前年比22.4%上昇したと報じられている。消費者物価全体の上昇率(3.7%)を大きく上回る。
【考察】
米国では高速鉄道網が限定的である。ニューヨーク―ロサンゼルスのような長距離の都市間移動は、航空機への依存度が高い。同じ広大な国土を持つ中国では、北京―上海のように高速鉄道が航空機と競合する区間が多く、構造が異なる。出張や家族訪問など代替の効きにくい需要が一定数あることが、大幅な運賃引き上げを支えているとみられる。
ただし、需要が維持されることと、利益が確保されることは別の問題である。航空会社は、機材のリース料、借入金の返済、人件費、整備施設の維持費などの固定費が大きい。旅客が減っても固定費は同じ割合では減らず、便数を減らせば燃料などの変動費しか削れない。一方で、燃料が高い局面で便数を維持すれば、運航コストはかさむ。このため各社は、座席を埋めるより運賃の水準を守る方向に動いている。
この戦略には限界がある。アメリカン航空は2027年の路線網の成長を2026年より抑える方針を示した。ユナイテッドも供給のさらなる抑制に言及している。一方で、Reutersは、業界全体の運航計画が来年に向けて供給の拡大を示唆していると報じている。供給が増えれば競争が強まり、2026年のような運賃上昇の再現は難しくなる可能性がある。
4. アメリカン航空の損益――燃料費が増収の約7割を吸収
【事実】
アメリカン航空の10-Q(第3四半期)から営業利益の変動を分解すると、売上高は26.4億ドル増えたが、営業費用は26.8億ドル増え、営業利益は1.51億ドルから1.15億ドルへ減った。費用増の内訳は、燃料費が18.7億ドル、給与・賃金・福利厚生費が2.5億ドル、その他が5.6億ドルである。燃料費の増加は、増収の約7割(70.6%)に相当する。
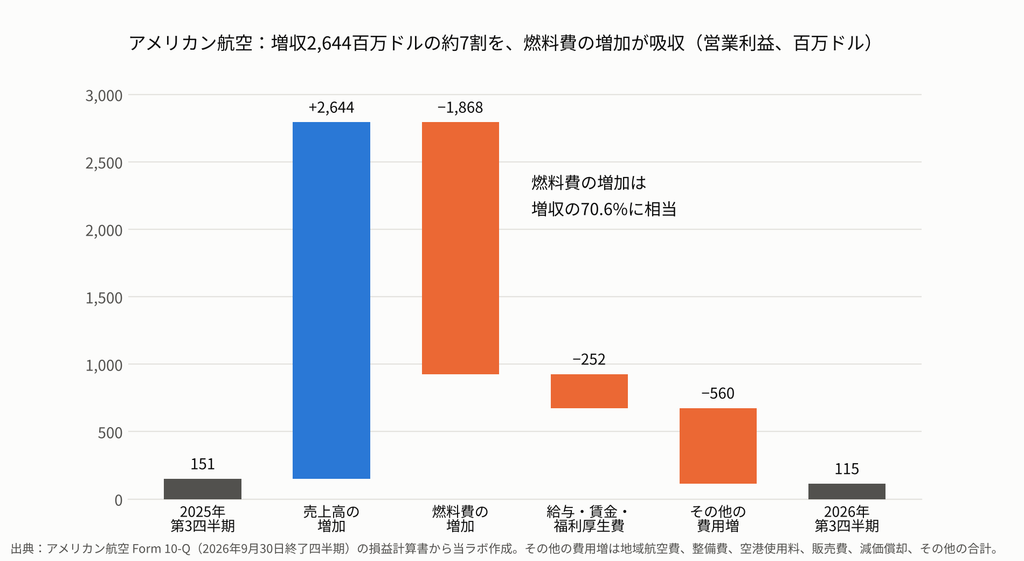
図4:増収約26億ドルの約7割を燃料費の増加が吸収(出典:アメリカン航空の10-Qから当ラボ作成)
燃料以外の費用も増えている。給与・賃金・福利厚生費は約5.6%、整備費は約6.2%、空港使用料などは約9.9%の増加だった。一方、航空機のリース費(3.09億ドル、前年は3.10億ドル)と支払利息(4.35億ドル、前年は4.32億ドル)はほぼ横ばいだった。税引前損益は3.34億ドルの赤字で、特別項目を除いても2.22億ドルの赤字(前年は1.39億ドルの赤字)である。
【考察】
インフレによる人件費・整備費の上昇は、燃料費ほど大きくはないものの、確実に利益を圧迫している。
一方、リース料や金利は、少なくとも第3四半期のアメリカン航空については、損失拡大の主因とは確認できない。ただし、同社の債務残高は約293億ドルに上る。2026年の最初の9か月で約59億ドルを調達し、約53億ドルを返済しており、借り換えが中心とみられる。金利やリース条件の変化は、今期の主因ではなく、債務の借り換えの局面で効いてくる構造的なリスクと位置づけるのが妥当だと当ラボは考える。ジェットブルーは有利子負債84億ドルに対して流動性が22億ドルで、財務体力の差が燃料高への耐性の差につながりやすい。
5. ロシア領空制限の影響は、米国と欧州で異なる
【事実】
2022年のロシアのウクライナ侵攻後、欧米の航空会社はロシア領空を使えなくなった。米国の航空会社も、米国からアジア・インド方面への一部の路線で迂回を強いられている。
【考察】
欧州の航空会社は、欧州―東アジア路線の多くでロシア領空を迂回する必要がある。これに対し、米国の航空会社は路線網の大半が国内線と大西洋線であり、迂回の影響は相対的に小さいとみられる。重要なのは、飛行経路への直接の影響と、エネルギー市場を通じた間接の影響を区別することである。今回の燃料高は、ロシア領空と無関係な米国国内線や大西洋線にも等しく及んでいる。
6. 世界の航空業界にも共通する構図
【事実】
IATAの2026年6月の見通しでは、世界の航空業界の売上高は前年比9.4%増の1兆1,650億ドルとなる。一方、営業費用は13%増の1兆1,170億ドルに達し、純利益は2025年の450億ドルから230億ドルへ半減、純利益率は4.2%から2.0%へ低下すると予測されている。
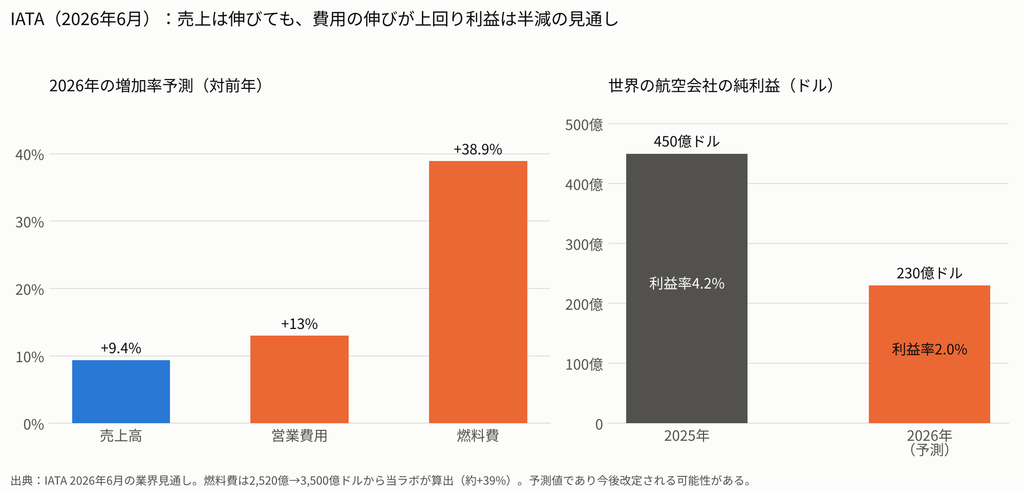
図5:売上は伸びても費用の伸びが上回り、利益は半減の見通し(出典:IATA、2026年6月)
【考察】
増収でも利益率が低下する構図は、米国に限らず世界の航空業界に広がっている。多くの航空会社が航空機の購入、リース、燃料調達を米ドルで支払うため、自国通貨安は負担を増やす。日本の航空会社であれば、円安が燃料費や機材費の負担を重くする可能性がある。欧州ではロシア領空の迂回、中東では領空閉鎖やハブ空港の運航混乱が別のリスクとなる。
ただし、IATAの数値は6月時点の予測であり、その後の燃料価格の推移を踏まえて改定される可能性がある。また、世界の航空会社が一律に赤字へ向かうという意味ではない。
7. 2027年以降――航空産業全体への波及はあるか
【事実】
アメリカン航空は2027年の路線網の成長を抑える方針である。サウスウエストは、2027年の利益率の改善に言及している。アラスカ・エア・グループは、燃料環境を踏まえ、2027年は資金面でより慎重な姿勢を取る可能性を示した。
一方で、アメリカン航空の2026年1〜9月の設備投資と機体の前払金は27.3億ドルで、前年同期の21.5億ドルを上回っている。ジェットブルーの第3四半期の設備投資は、修正後の計画(約2.75億ドル)を下回る1.89億ドルだった。
【考察】
燃料高が長期化した場合、収益の悪化は航空会社の外にも波及する可能性がある。
まず、機材の新規発注や更新計画の見直しが起き得る。その場合、航空機メーカー、エンジンメーカー、部品供給会社の受注計画に影響する。航空会社の信用力が低下すれば、リース会社は契約条件の見直しや信用リスクへの対応を迫られる。減便や不採算路線の削減が進めば、空港の発着回数、貨物、雇用にも影響が及ぶ。
また、新造機の納入遅れや更新の先送りで旧型機を使い続ければ、燃料価格が高い時期に燃費の悪い機材を飛ばし続けることになる。機材調達と燃料費は別々の問題ではなく、相互に関係している。
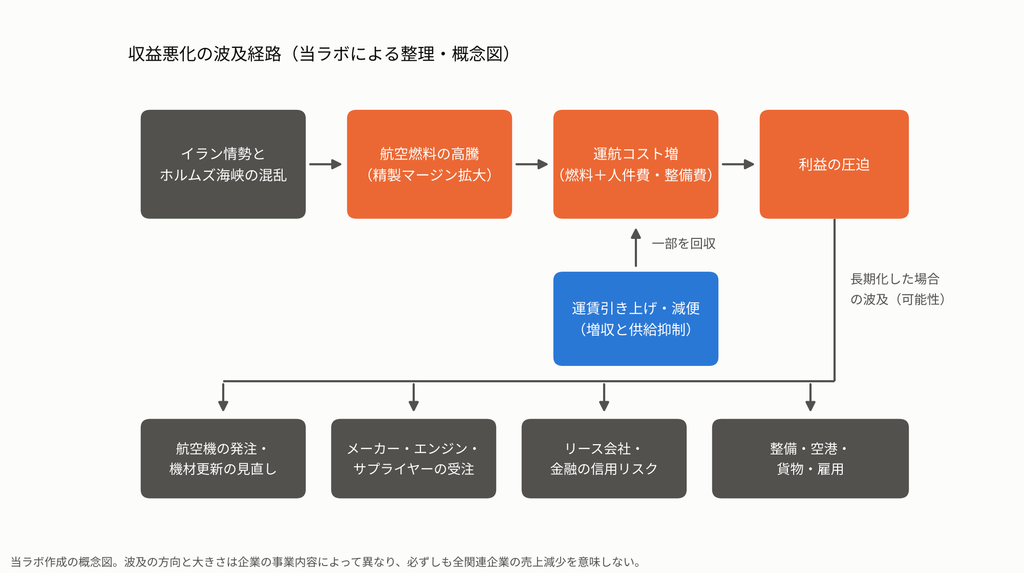
図5:売上は伸びても費用の伸びが上回り、利益は半減の見通し(出典:IATA、2026年6月)
ただし、影響は一様ではない。既存機材の使用が長引けば整備需要は増え、燃費の良い新型機への更新需要が維持される場合もある。少なくとも第3四半期時点では、アメリカン航空の設備投資は前年を上回っており、全社が一斉に投資を縮小しているわけではない。航空会社の経営は、個別企業の損益だけでなく、機材の需給、リース市場、金融環境を含めた資金循環の中で捉える必要がある。
おわりに――航空会社の経営は国際情勢を映す
2026年第3四半期の米国航空会社の決算は、需要が強く売上高が過去最高水準でも、燃料価格の急騰が利益を圧迫し得ることを示した。同時に、燃料費の回収率、収益構造、燃料調達の仕組み、財務体力によって、同じ燃料高でも結果が分かれることも明らかになった。
背景には、燃料高に加えて、インフレによる人件費・整備費の上昇、機材調達やリースといった以前からの構造的な課題がある。航空会社は単なる旅客輸送事業者ではなく、エネルギー市場、金融市場、国際政治の変化に直接影響される産業である。
2027年以降の焦点は、燃料価格の動向に加えて、各社が高コスト構造の下で供給と運賃のバランスをどう取るか、そして収益の変化が機材の発注やリース市場、整備需要にどこまで波及するかである。当ラボは引き続き、各社の決算と業界統計を追っていく。
参考リンク
- American Airlines Group, Form 10-Q(2026年9月30日終了四半期):https://www.sec.gov/Archives/edgar/data/0000006201/000000620126000065/aal-20260930.htm
- IATA, Middle East Disruptions and High Fuel Prices Halve Airline Industry Profitability(2026年6月):https://www.iata.org/en/pressroom/2026-releases/06-07-middle-east-disruptions-high-fuel-prices-halve-airline-industry-profitability/
- Reuters(US News転載), US airlines favor higher fares over fuller planes as fuel costs squeeze profits(2026年10月23日):https://www.usnews.com/news/top-news/articles/2026-10-23/analysis-us-airlines-favor-higher-fares-over-fuller-planes-as-fuel-costs-squeeze-profits
- Fortune, Airlines are trading nearly 23% higher ticket prices for emptier planes(2026年10月27日):https://fortune.com/2026/10/27/airlines-nearly-23-prices-empty-jet-fuel-90-iran-war/
各社の数値は、デルタ、ユナイテッド、サウスウエスト、ジェットブルー、アラスカ・エア・グループの2026年第3四半期決算発表および10-Q(米証券取引委員会のEDGARで閲覧可)による。
【付記】
※本記事は公開情報(OSINT)に基づく分析である。【事実】は決算資料・報道で確認できた内容、【考察】は当ラボの見解を示す。
本稿は2026年10月28日時点の各社の決算資料、IATAの見通し、報道を基に作成した。将来の燃料価格、航空需要、各社の業績、航空産業全体への影響に関する記述には当ラボの分析・推論が含まれ、将来の結果を断定するものではない。
データの扱いについて、次の点に留意されたい。デルタの売上高と燃料費は、製油所の第三者向け売上を除いた調整後の数値を用いている(GAAPの売上高は202億ドルで前年同期比21%増)。アラスカの純損益は、通期見通しが黒字から赤字へ変わったことに伴う税率の調整を含む(同調整を除く調整後の1株利益は0.36ドルの黒字)。各社の燃料単価は定義が異なり(デルタは製油所の効果を含む総合単価、アラスカは経済的燃料費)、図3は参考値である。IATAの数値は2026年6月時点の予測である。米国の航空運賃の上昇率(22.4%)と消費者物価の上昇率(3.7%)は報道に基づく。
―航空インテリジェンスラボ|2026年10月29日
📘 書籍のご案内
『飛行機は、なぜそこを飛んでいるのか』
元パイロットが読み解く 航空地政学
Kindle版・Kindle Unlimited対象
Amazonで見る →
関連記事
-
 ANAによるAIRDO・ソラシドエア完全子会社化の狙いと論点――売上増でも利益が減る航空業界、国内線再編の行方【航空経済】
-
日本の商社が航空機リース事業を拡大――ロシアの教訓と経済安全保障上の新たなリスク【航空経済】
-
JAL・ANAが選んだ「E190-E2」はどんな機体か――性能・運航実績と三菱スペースジェットとの関係【航空技術・航空経済】
-
2026年、世界航空業界に構造変化――旅客・貨物市場の明暗と軍用機需要の拡大
-
JSXがES-36を最大100機発注 ― Heart Aerospaceの新型ハイブリッド電動機は何が変わったのか
-
日本・イスラエルBASA締結――航空製品の耐空性相互承認、6番目のパートナーの意味
-
ヤマト貨物撤退で「防波堤」を失うスプリング・ジャパン――JAL66.7%取得から読む2027年問題
-
ボンバルディアはなぜ三菱重工のカナダ航空宇宙資産(MHICA)を買収するのか――受注拡大の裏で進む「生産能力」の競争